
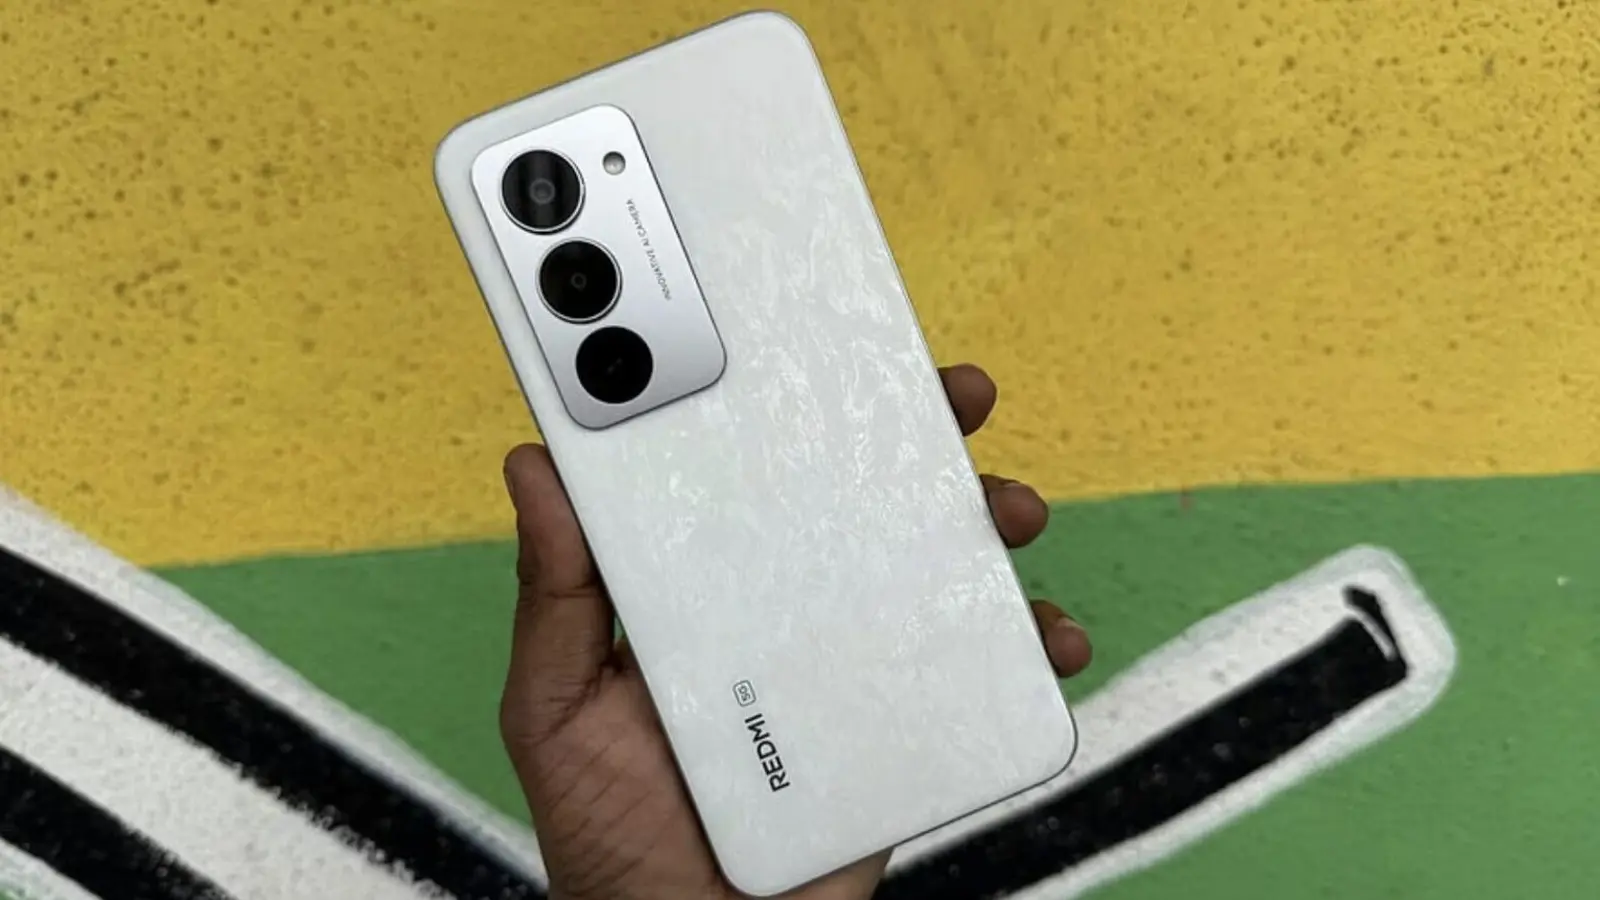
Kiinan älypuhelinmarkkinat ovat matkalla myrskyisään vuoteen 2025, sillä toimitusten kokonaismäärän odotetaan laskevan vähän — vaikka kilpailu kiristyy ja komponenttien kustannukset nousevat. Epävakauden keskellä yksi brändi kuitenkin vahvistaa hiljaisesti asemaansa: Xiaomi. Uudet ennusteet Counterpoint Researchilta viittaavat siihen, että yhtiö (mukaan lukien Redmi-tuoteperhe) voi olla yksi harvoista suurista voittajista vuodessa, jolle on tyypillistä kärkijärjestyksen uudelleenjärjestelyt ja paine budjettimalleihin.
Kireä kamppailu — Huawei näyttää valmiilta palauttamaan kruununsa
Monen epävarmuuden jälkeen Huawei on ennusteen mukaan nousemassa Kiinan markkinoiden ykköseksi koko vuonna 2025. Counterpointin näkymän mukaan Huawei saavuttaa arviolta 16,9 % markkinaosuuden, mikä tarkoittaa noin 1,7 %:n vuosikasvua. Luku voi vaikuttaa vaatimattomalta, mutta hidastuvassa markkinassa jo pienetkin voitot voivat kertoa merkittävästä nosteesta — etenkin kun kilpailijat ovat ennusteen mukaan liukumassa taaksepäin.
On tärkeää huomata, että kyse ei ole vain siitä, että Huawei olisi palannut markkinoille. Kyse on myös kilpailuasetelman muuttumisesta: ne brändit, jotka pystyvät pitämään hinnat vakaana, hoitamaan toimitusketjunsa tehokkaasti ja ylläpitämään kysyntää, saavat selkeän etulyöntiaseman. Huawei on investoinut omiin piiri- ja ohjelmistoratkaisuihinsa sekä jälleenmyyjäverkostoonsa, mikä voi auttaa sen asemien vakiinnuttamisessa Kiinan kotimarkkinassa.
Lisäksi Huawein nousua tukevat paikalliset markkinatrendit, kuten kuluttajien kasvava kiinnostus kameraominaisuuksiin, akunkestoon ja kotimaisiin palveluihin, joissa Huawei voi tarjota kilpailukykyisiä kokonaisratkaisuja. Poliittinen ja tekninen ympäristö, mukaan lukien sertifioinnit ja paikallisen ekosysteemin tuki, vaikuttavat myös brändien kykyyn kasvattaa markkinaosuuttaan nopeasti muuttuvassa kilpailussa.
Xiaomin tasainen nousu kilpailijoiden laskiessa
Vaikka huomio kohdistuu usein markkinan kärkisijoihin, Xiaomin tarina vuodelle 2025 on hienovaraisempi — ja monessa mielessä vaikuttavampi. Counterpoint ennustaa, että Xiaomin toimitusosuus nousee 15,0 %:sta vuonna 2024 arviolta 15,7 %:iin vuonna 2025, mikä merkitsee +4,3 % kasvua suhteessa aiempiin lukuihin. Tämä kasvu ei välttämättä ole räjähtävää, mutta se on merkittävä signaali kilpailukyvystä markkinatilanteessa, jossa kokonaisvolyymi voi olla laskeva.
Tämä nouseva liike erottuu erityisesti siksi, että useat tunnetut kilpailijat ennusteen mukaan menettävät merkittävästi. Esimerkiksi vivo on odotettu laskevan noin -6,7 % ja Honor saattaa kokea vielä jyrkemmän pudotuksen, noin -12,6 %. Toisin sanoen Xiaomi ei vain "pidä pintansa" — se laajentaa asemaansa samaan aikaan, kun muut menettävät osuuksiaan.
Osa Xiaomin kestävyydestä liittyy sen laajaan tuotevalikoimaan ja ekosysteemin sitkeyteen. Kun kuluttajat käyttävät jo Xiaomi-lisälaitteita, kuten älykelloja, kotiautomaation tuotteita tai edullisia lisäosia, siirtyminen uuteen Xiaomi- tai Redmi-puhelimeen on luonteva ja helppo valinta. Tämä ekosysteemivaikutus vähentää vaihtokynnystä ja lisää asiakasuskollisuutta.
Lisäksi Xiaomin jakelustrategia kattaa laajan valikoiman myyntikanavia — verkkokaupat, viralliset myymälät, paikalliset vähittäiskaupat sekä operaattorikanavat — mikä auttaa yhtiötä sopeutumaan kanavakohtaisiin vaihteluihin. Taloudellisesti suuntautuvat kuluttajat voivat valita Redmi- tai POCO-laitteet, kun taas ostovoiman säilyttäville markkinasegmenteille Xiaomi tarjoaa keskiluokan ja huippuluokan vaihtoehtoja. Tällainen monikerroksinen portfolio tasapainottaa riskejä ja mahdollistaa nopeamman reagoinnin hintapaineisiin ja komponenttipulaan.
Myös ohjelmistopäivitykset, MIUI-ekosysteemi ja paikalliset palvelut parantavat Xiaomin arvoa kuluttajien silmissä. Palvelujen yhteentoimivuus, jatkotekniikan tuki ja laite-ekosysteemin laajentaminen (esimerkiksi kotiongelmanratkaisujen ja wearables-yhteensopivuuden kautta) voivat olla ratkaisevia tekijöitä, kun käyttäjät punnitsevat uuden puhelimen hankintaa epävarmassa taloudellisessa tilanteessa.
Applen Q4-ryntäys saattaa riippua iPhone 17:stä
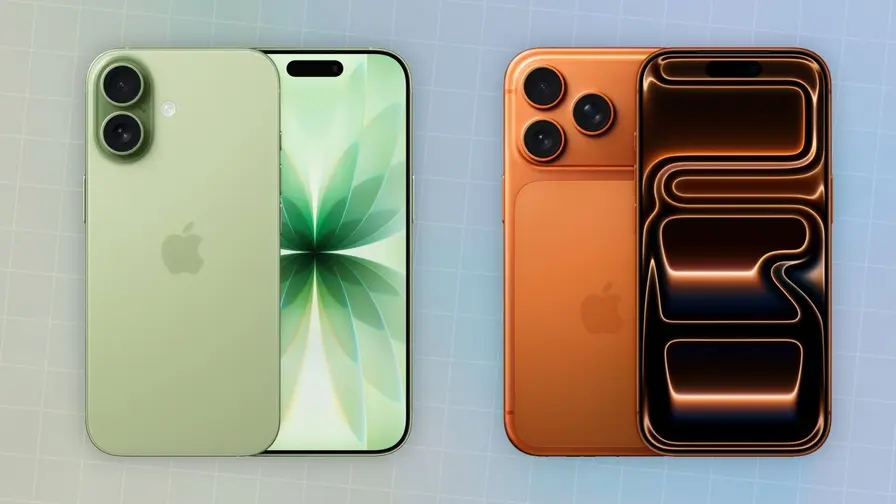
Apple ei välttämättä valloita Kiinan koko vuoden markkinaa, mutta sen odotetaan olevan hallitseva tekijä vuoden voimakkaimmalla myyntikaudella: viimeisellä neljänneksellä. Counterpoint arvioi, että Apple saattaisi saavuttaa jopa 21,8 %:n markkinaosuuden Q4 2025, mikä johtuu pitkälti kysynnästä iPhone 17 -sarjalle. Tämä neljänneksen piikki kuvastaa Applen kykyä liikkeellepanevana tekijänä tuoda markkinoille tuotteita, jotka motivoivat massiivista kysynnän kasvua lyhyessä ajassa.
Kaikki huhutut mallit eivät kuitenkaan välttämättä ole suuria menestyksiä. Analyytikot ehdottavat, että laajasti keskusteltu "iPhone Air" saattaa tuottaa alle 10 % Applen kokonaismyynnistä — mikä tarkoittaa, että Applen neljännesvuosittainen nousu voisi riippua vahvasti perus-iPhone 17 -malliston menestyksestä sen sijaan, että uusi "uusi kategoria" -laitetyyppi muuttaisi pelikenttää radikaalisti.
Q4-keskittymä heijastaa myös sesonkivaikutuksia: uuden iPhonen julkaisun ympärillä tapahtuva markkinointi, operaattorisopimukset, vaihtotarjoukset ja kuluttajien vuoden loppuun ajoitettu ostokäyttäytyminen nostavat Applen osuutta. Applen vahva brändiuskollisuus ja laaja jälleenmyyntiverkosto Kiinassa auttavat varmistamaan, että jos iPhone 17 vastaa odotuksia, se voi viedä merkittävän palan premium-segmentistä.
On kuitenkin syytä huomata, että Applen mahdollinen Q4-voitto on usein lyhytaikainen ilmiö, joka liittyy tuotteen julkaisusyklin ja sesonkikysynnän dynamiikkaan. Pitkäaikainen markkina-asema vaatii jatkuvaa tuotetarjonnan kehittämistä, hinnoittelustrategioita ja paikallisten kulutustottumusten ymmärtämistä, erityisesti Kiinan monimuotoisessa ja kilpailussa herkistyneessä ympäristössä.
Miksi edulliset puhelimet voivat kallistua vuonna 2025
Huonot uutiset edullisten puhelinten etsijöille tapahtuvat kaukana loppukäyttäjämarkkinasta: komponenttitasolla. Counterpoint varoittaa, että DRAM-muistien hinnat voivat nousta jopa 40–50 % Q1 2025:n aikana, minkä jälkeen seuraa toinen noin ~20 %:n nousu Q2:ssa. DRAM on keskeinen komponentti älypuhelimissa, ja äkilliset hintapiikit voivat nopeasti puristaa valmistajien marginaaleja — erityisesti entry-level-laitteissa, joissa voitot ovat jo ennestään kapeat.
Kun muistikustannukset kohoavat, valmistajilla on rajoitettu määrä vaihtoehtoja reagoida: ne voivat nostaa hintoja, leikata muita komponenttivalintoja tai pienentää tuoteportfolion laajuutta edullisimmissa segmenteissä. Molemmat vaihtoehdot vaikuttavat suoraan kuluttajiin, joiden tärkeimpiä valintakriteerejä ovat hinta-laatusuhde ja ominaisuudet.
DRAM-markkinan volatiliteetti johtuu useista tekijöistä: tuotantokapasiteetin säätelystä, teollisuuden investointisykleistä, kysynnän vaihteluista ja geopoliittisista vaikutuksista. Lisäksi mobiilipiirien ja muistikomponenttien valmistajat voivat kohdentaa kapasiteettia eri pääsegmentteihin, mikä muuttaa tarjontatasapainoa ja vaikuttaa hintoihin. Nämä ketjun alun muutokset heijastuvat voimakkaasti loppukäyttäjän laitehintaan, etenkin silloin kun marginaalit ovat pieniä.
Jos muistikustannusten nousu jää pysyväksi, valmistajat voivat vastata ennakoituisesti useilla tutuilla tavoilla:
- Vähemmän erittäin edullisia malleja (joitain matalan marginaalin mallistoja voidaan viivästyttää tai leikata)
- Korkeammat hinnat budjetti- ja keskihintaluokan puhelimille
- Aggressiivisempi kustannusten leikkuu esimerkiksi tallennusmäärissä, kameroiden ominaisuuksissa tai mukana tulevissa lisävarusteissa
Tämä kehitys voi vaikuttaa suoraan arvolupaukseen tunnetuilla edullisten laitteiden merkeillä — ja se voi koskea erityisesti Redmi- ja POCO-tyylisiä entry-level-laitteita. Kun valmistajien on vaikeampi toimittaa "paras halpa puhelin" ilman kompromisseja, markkinassa voi syntyä tilaa brändeille, jotka pystyvät säilyttämään kustannustehokkuuden tai tarjoamaan parempaa lisäarvoa ekosysteemin ja palvelujen kautta.
Samalla osa valmistajista saattaa käyttää tilaisuutta eriyttää tuoteportfolioaan: siirtää resursseja enemmän keskihintaluokan ja premium-segmentin laitteisiin, joissa marginaalit ovat suurempia ja joissa DRAM-kustannusten vaikutus suhteessa tuotteen hintaan on pienempi. Tämä puolestaan voi muuttaa kilpailurakennetta ja tarjonnan painopistettä Kiinan markkinoilla.
Lopuksi, kuluttajille muistikustannusten nousu voi tarkoittaa sitä, että ostoaikeet viivästyvät, vaihdetaan halvempaan malliin tai haetaan enemmän vaihtotarjouksia ja rahoitusvaihtoehtoja operaattoreilta. Valmistajat, jotka pystyvät tarjoamaan houkuttelevia vaihtokampanjoita, pidennettyjä takuita tai parempia ohjelmistotukisitoumuksia, voivat säilyttää kilpailuetunsa myös vaikeammassa kustannusympäristössä.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.