

Apple on matkalla ottamaan takaisin globaalin älypuhelintoimitusten johtopaikan Samsungilta, ja liikkeellepanevana voimana on vahva iPhone 17 -kysyntä sekä pandemian jälkeinen päivityssykli, jonka monet kuluttajat ovat nyt aloittamassa. Counterpoint Researchin ennusteet viittaavat siihen, että markkinaosuudessa on tulossa tiukka mutta ratkaiseva muutos vuoden 2025 aikana. Tämä ilmiö ei rajoitu pelkkiin yksittäisiin myyntilukuihin: se heijastaa laajempaa käyttäjäkäyttäytymisen muutosta, ekosysteemistrategioiden tehostumista ja toimitusketjun ajoitusta, jotka yhdessä vaikuttavat älypuhelinmarkkinoiden dynamiikkaan.
Miksi iPhone 17:n vauhti on merkittävä
Counterpoint Researchin mukaan Apple lähettänee noin 243 miljoonaa iPhonea vuonna 2025, mikä vastaisi arviolta 19,4 prosentin osuutta globaalista älypuhelinmarkkinasta. Samsungin ennustetaan myyvän noin 235 miljoonaa laitetta, eli noin 18,7 prosentin markkinaosuuden. Vaikka ero ei ole valtava, se merkitsisi Applen paluuta markkinajohtajaksi 14 vuoden tauon jälkeen ja kuvastaisi samalla merkittävää muutosta toimitusvolyymeissa ja kuluttajien valinnoissa. Tämänkaltaiset muutokset heijastuvat paitsi yksikkömääriin myös keskimyyntihintoihin (ASP), liikevaihdon jakautumiseen sekä palveluiden ja lisälaitteiden myyntiin.
Numerot itsessään kertovat osan tarinasta, mutta syvemmällä tasolla näkyvät useat erilliset tekijät: tuotekehityksen ajoitus, tuotantokapasiteetin skaalaus, markkinointikampanjat sekä operaattoritarjoukset ja vaihtotarjoukset (trade-in). iPhone 17:n onnistuminen voi nostaa Applen myyntimixia kohti kalliimpia huippumalleja, mikä kasvattaa liikevaihtoa ja katetta suhteessa yksikkömäärään. Lisäksi Applen ekosysteemin — iOS, App Store, iCloud, palvelutilaukset ja lisälaitteet kuten AirPods ja Apple Watch — integrointi voi lisätä vaihtokustannuksia ja sitouttaa käyttäjiä pidempään, mikä heijastuu uusien laiteostojen ajoitukseen ja toistuvaan palvelutuloon.
Markkinaosuusmuutoksessa kannattaa erottaa toimitukset (shipments) ja käyttäjäpohjan kasvu: toimitukset kertovat uusien laitteiden virrasta markkinoille, mutta palvelu- ja käyttöperusteinen arvo syntyy laajemmasta käyttäjäkannasta ja sen aktivoitumisesta. Applella on vahva asema molemmissa: se kykenee käynnistämään tuotannon nopeasti, mutta myös muuttamaan laitekannasta saadun hyödyn toistuviksi tuloiksi palvelu- ja lisämyynnin kautta. Näin ollen Applen nousu toimituslistoissa voi vaikuttaa suoremmin myös palvelu- ja lisäarvomittareihin pitkällä aikavälillä.
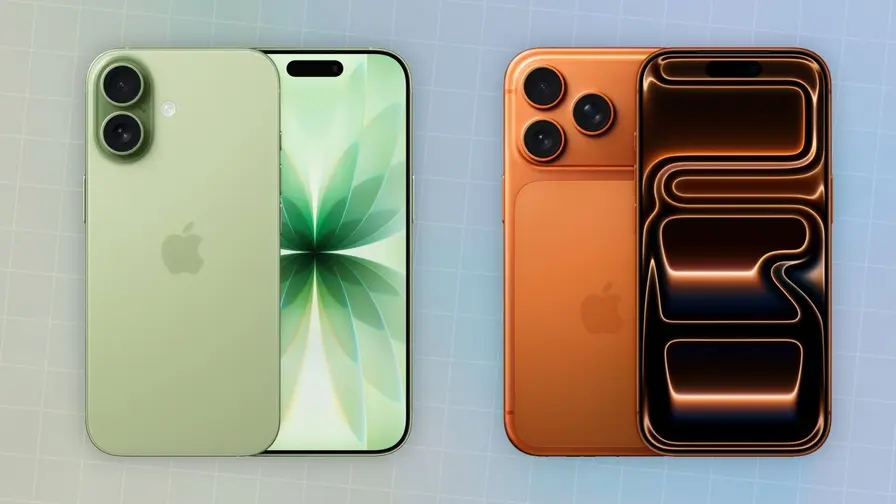
iPhone 17 -malliston rooli on ollut selkeä katalysaattori näille liikkeille. Counterpoint raportoi Q3-toimitusten kasvaneen 9 prosentilla verrattuna edellisen vuoden iPhone 16 -sarjaan, ja alkuperäinen kysyntä ensimmäisten neljän viikon aikana on noussut noin 12 prosenttia Yhdysvalloissa ja 18 prosenttia Kiinassa. Tällaiset nousut alleviivaavat, kuinka merkittäviä huippuluokan mallien päivitykset ja alueellinen momentum voivat olla vuosittaisten kokonaislukujen kääntämisessä Applen suuntaan. Alueelliset erot — erityisesti Yhdysvaltojen vakaus ja Kiinan suuri volyymi — osoittavat, että globaali menestys syntyy onnistumisesta avainmarkkinoilla.
Näitä prosentteja tarkasteltaessa on hyvä huomioida myös seurannaisvaikutukset: vahva lanseeraus voi lisätä operaattoriyhteistyötä, laajentaa rahoitus- ja osamaksutarjouksia sekä aktivoida vaihtokampanjat, jotka madaltavat uusien laitteiden hankintaan liittyvää ostokynnystä. Lisäksi tekniset parannukset, kuten suorittimen tehokkuus, kamerajärjestelmän kehitys, akunkesto ja ohjelmiston uudet ominaisuudet (esimerkiksi tekoälyyn liittyvät toiminnot tai parannettu kuva- ja videotyökalut), voivat houkutella käyttäjiä päivittämään laitteensa aiempaa nopeammin. Kaikki tämä yhdessä voi selittää, miksi iPhone 17 -sarja on toiminut katalysaattorina Applen toimitusmäärille.
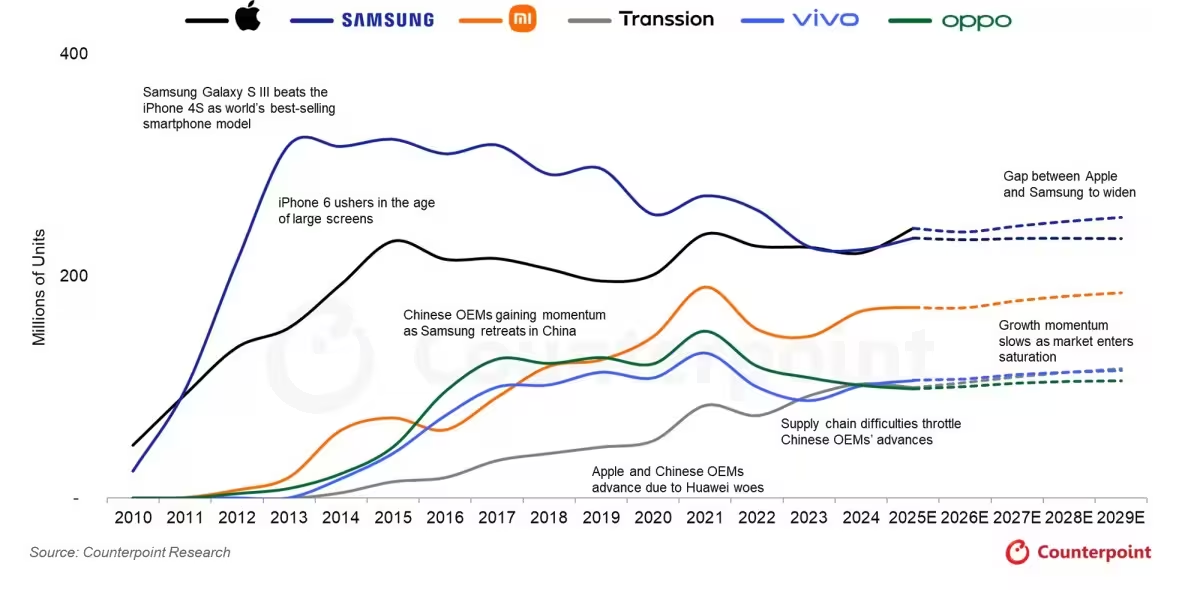
Tuotesyklien lisäksi ajoitus näyttää olevan Applen puolella. Monet kuluttajat, jotka ostivat puhelimensa pandemian aikana tai sen lähellä, ovat nyt päivityksen tarpeessa: käyttöiät ovat tulleet täyteen, akkukapasiteetit heikentyneet ja ohjelmistojen uudet vaatimukset lisäävät tarvetta tuoreemmille laitteille. Tämä korvautumiskysynnän kasauma, yhdessä onnistuneen uuden mallin kanssa, voi pitää Applen kärjessä useamman vuosineljänneksen ajan. On myös huomionarvoista, että analyytikot ennustavat Applen voivan pitää tämän edun hallussaan vuoteen 2029 asti, mikäli nykyiset trendit jatkuvat — mutta ennusteisiin liittyy aina epävarmuustekijöitä kuten markkinamuutokset, geopoliittiset vaikutukset sekä kilpailijoiden teknologiset läpimurrot.
Päivityssykliin vaikuttavat myös operaattorien ja jälleenmyyjien rahoitusvaihtoehdot sekä vaihto- ja huoltopalvelujen saatavuus. Monissa maissa laitevaihto ja osamaksu ovat keskeinen osa ostopäätöstä; kun rahoitusratkaisut ovat laajasti tarjolla ja vaihtotarjoukset houkuttelevia, kuluttajat tekevät ostopäätöksiä herkemmin. Lisäksi Applen kohdennetut palvelutarjoukset, kuten alennukset palvelutilauksista tietyissä paketeissa tai laajennetut takuut, voivat helpottaa päätöstä päivittää laite. Toisaalta pidemmät laiteajat ja korjauskustannusten nousu voivat hidastaa vaihtovirtaa, mikä tekee markkinan ennustamisesta haastavaa.
Mitä tämä kaikki tarkoittaa laajemmin älypuhelinmarkkinoille? Ensinnäkin voidaan olettaa, että huippuluokan segmentissä kilpailu kiristyy: valmistajat pyrkivät erottumaan teknisillä innovaatioilla, hinnanmuodostuksella sekä ekosysteemin eduilla. Odotettavissa on voimakkaampaa markkinointia ja alennuskampanjoita avainalueilla, erityisesti Yhdysvalloissa, Kiinassa ja Euroopassa, joissa volyymit ja katteet ovat merkittäviä. Lisäksi valmistajat todennäköisesti keskittävät yhä enemmän huomiota palveluihin ja lisälaitteisiin (kuten kuulokkeisiin, älykelloihin ja latureihin), koska ne tuovat jatkuvaa tuloa ja parantavat asiakasuskollisuutta.
Samalla markkinoiden kypsyessä kilpailu ei rajoitu ainoastaan huippumalleihin: keskihintaiset (mid-range) laitteet ja budjettisegmentti pysyvät ratkaisevina volyymien kannalta, etenkin nousevilla markkinoilla. Valmistajat, jotka pystyvät yhdistämään kilpailukykyisen hinnan, hyvän käyttäjäkokemuksen ja laajan jakeluverkon, saavat etua. Future-proof-ominaisuudet kuten 5G-yhteydet, kestävä akunkäyttö ja ohjelmistotuki ovat yhä tärkeämpiä ostopäätöksissä. Lisäksi taittuvat ja innovatiiviset muotoilut pitävät huippuluokan segmentin kiinnostavana kuluttajille, mutta niiden vaikutus kokonaisvolyymeihin jää usein pienemmäksi johtuen korkeammasta hinnasta ja tuotantomääristä.
Lopuksi on syytä nostaa esille myös regulatoriset ja geopoliittiset tekijät: tullit, vientirajoitukset ja komponenttipula voivat muuttaa kilpailutilannetta nopeasti. Yritykset, jotka hallitsevat toimitusketjunsa joustavasti ja pystyvät optimoimaan valmistuksen eri alueilla, saavat merkittävän kilpailuedun. Apple on historiallisesti panostanut komponenttien hankintaan ja sopimuksiin pitkällä aikavälillä, mikä auttaa vakauttamaan tuotannon ramp-upia uusien mallien lähdettyä liikkeelle.
Kaiken kaikkiaan iPhone 17:n ja Applen mahdollinen nousu toimituslistojen kärkeen on merkki siitä, miten teknologiset innovaatiot, markkinointistrategiat ja käyttäjäkäyttäytymisen muutokset yhdistyvät globaalissa älypuhelinmarkkinassa. Kilpailu tulee jatkumaan tiukkana, ja valmistajien on löydettävä tasapaino tuote-innovaatioiden, hinnoittelun ja palvelutarjonnan välillä säilyttääkseen ja kasvattaakseen markkinaosuuttaan.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.