
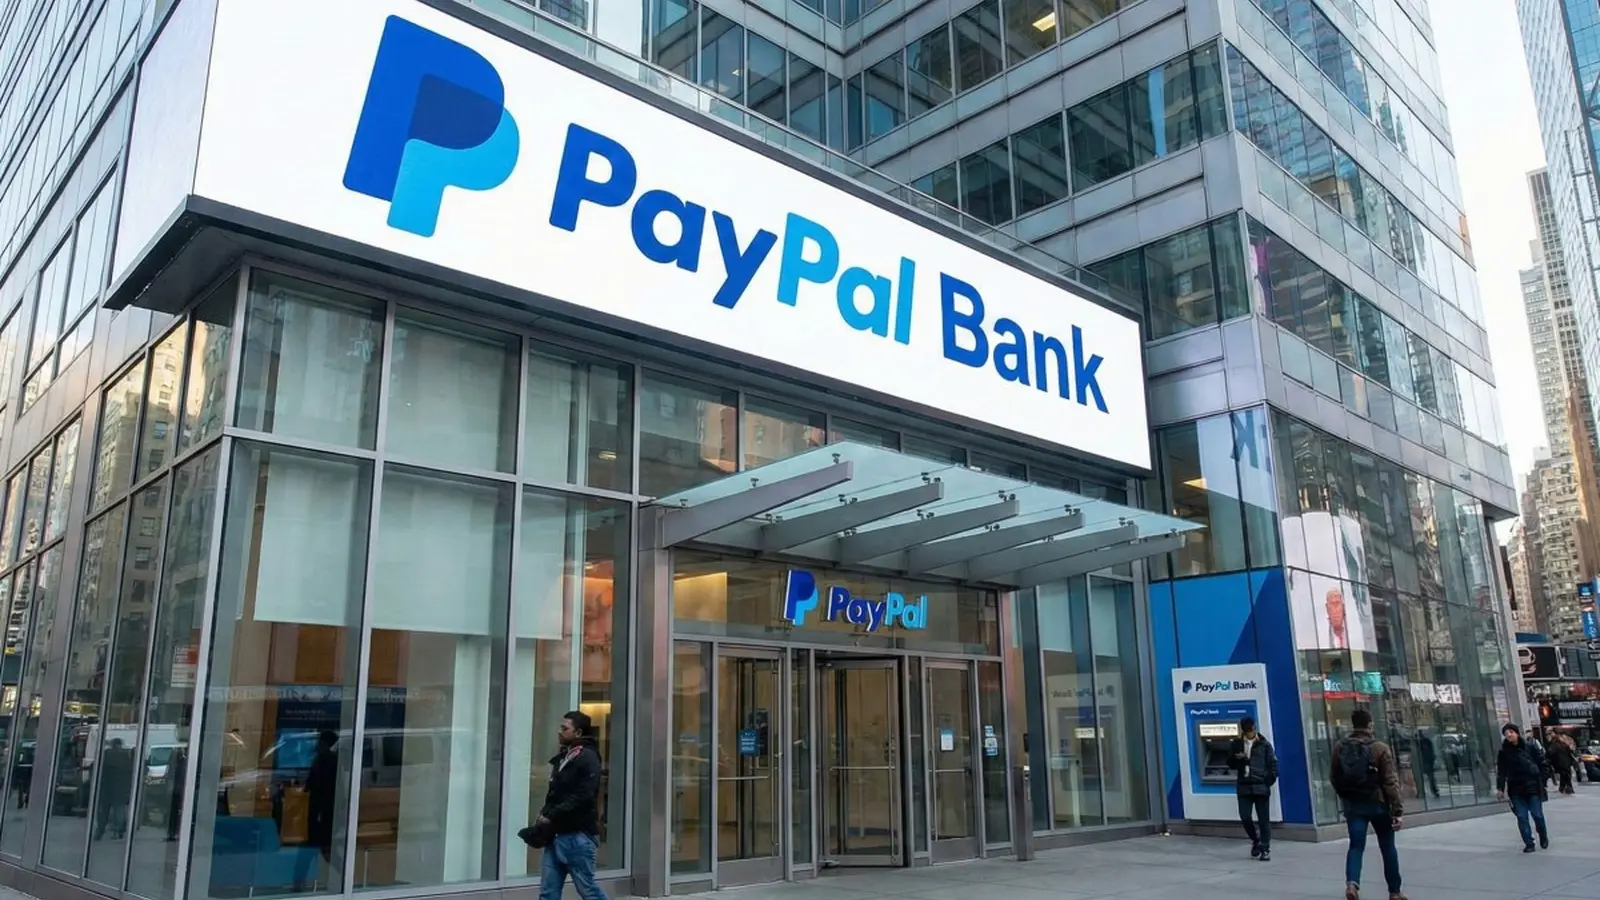
PayPal on jättänyt hakemuksia Yhdysvaltain valvontaviranomaisille perustaakseen Utahin osavaltiossa toimivan pankkioikeuden (charter), ja yritys esittelee siirron keinona laajentaa lainanantoa, tarjota korkoa tuottavia säästötilejä sekä tiukentaa maksujen käsittelyyn liittyvää hallintaa.
Miksi PayPal hakee pankkivaltakirjaa
Yritys kertoi sääntelyviranomaisille tukeneensa pitkään verkossa toimivia pienyrityksiä rahoituksella — yli 30 miljardilla dollarilla lainoja ja käyttöpääomaa noin 420 000 yritystilille vuodesta 2013 lähtien. Oman Utahin osavaltiossa rekisteröidyn teollisuusluottoyhtiön (industrial loan company) perustaminen PayPal Bank -brändillä mahdollistaisi yrityslainojen myöntämisen suoremmin ja vähentäisi riippuvuutta kolmansien osapuolten lainanantajista ja selvityskumppaneista.
PayPalin näkökulmasta pankkivaltakirja ei ole pelkästään kilpailuetu; se tarjoaa myös strategisen tavan integroida maksunvälitys, talletukset ja luotonanto yhden konsernin alle. Omien tilejen ja talletusten hallinta antaa mahdollisuuden optimoida likviditeettiä, alentaa käsittelykustannuksia ja kehittää uusia maksutuotteita, kuten reaaliaikaisia selvitysmekaanismeja kaupankäyntikumppaneille. Tämä on osa laajempaa fintech-trendiä, jossa maksupalveluoperaattorit pyrkivät hallitsemaan suurempaa osaa arvoketjusta — depositista eli talletuksista lainanantoon ja maksujen selvitykseen.
PayPal Bank ottaisi myös vastaan asiakastalletuksia, jotka voisivat tulla FDIC:n (Federal Deposit Insurance Corporation) vakuuttamiksi, mikäli pankkivaltakirja myönnetään. FDIC-vakuutus parantaa talletusten turvallisuutta kuluttajille ja pienyrityksille, mikä voi kasvattaa asiakkaiden luottamusta PayPalin tarjoamiin säästö- ja maksutuotteisiin. Lisäksi uusi yksikkö pyrkisi jäsenyyteen Yhdysvaltojen korttiverkostoissa, jotta maksujen prosessointi ja selvitys sovitettaisiin entistä tiiviimmin yhteen yhtiön olemassa olevien pankkisuhteiden sekä sen omaan maksualustaan liittyvien järjestelmien kanssa.

Mitä muutoksia asiakkaat ja kauppiaat voivat odottaa
Mikäli sääntelyviranomaiset antavat hyväksynnän, asiakkaat ja kauppiaat saattavat huomata useita konkreettisia muutoksia ja uusia palveluja. Kuluttajapuolella tämä voi tarkoittaa korkoa tuottavia säästötilejä, mahdollisuutta keskittää maksuliikennettä ja säästöjä samaan ekosysteemiin sekä mahdollisesti kilpailukykyisempiä talletuskorkoja riippuen siitä, miten PayPal päättää hinnoitella tuotteensa. Pienyrityksille ja kauppiaille muutos voi näkyä nopeampina ja integroidumpina selvitysjärjestelyinä, helpompana rahoituksen saamisena sekä laajempana valikoimana yhtiön omia yrityslainatuotteita.
Kaupankävijät, jotka jo luottavat PayPaliin maksujen välittäjänä ja käyttöpääomarahoituksen tarjoajana, hyötyvät yksinkertaisemmasta rahoituksesta ja vähemmästä määrästä välikäsiä. Tämä voi tarkoittaa tehokkaampaa kassavirran hallintaa, nopeampia maksujen saatavuusaikoja ja pienempiä transaktiokustannuksia, jos PayPal pystyy sisäistämään aiemmin ulkoistetut selvitys- ja rahoituspalvelut. Samalla syntyy kuitenkin uusia vaatimuksia riskienhallinnalle, sääntelyn noudattamiselle ja tietoturvalle, kun maksut ja talletukset keskitetään saman emoyhtiön alle.
- Hakemukset jätetty Utahin Finanssilaitosten osastolle (Utah Department of Financial Institutions) ja FDIC:lle
- Ehdotettu rakenne: Utahin osavaltion myöntämä teollisuusluottoyhtiö nimellä PayPal Bank
- Suunnitellut palvelut: pienyrityslainat, korkoa tuottavat säästötilit, jäsenyys korttiverkostoissa
- Mahdollinen etu: asiakastalletukset voivat tulla FDIC-vakuutuksen piiriin hyväksynnän jälkeen
Sääntelyhyväksyntä ei ole varmaa ja aikataulut ovat toistaiseksi epäselviä. Hakemusprosessi kattaa useita arviointeja, mukaan lukien pääomavaatimusten, riskienhallintajärjestelmien, liikkeenjohdon arvioinnin ja compliance-ohjelmien tarkastelun. FDIC ja osavaltion viranomaiset tutkivat muun muassa, onko ehdotetun pankkiyksikön pääomarakenne riittävä, miten PayPal aikoo hoitaa maksu- ja selvitysprosessit sekä kuinka yhtiö varmistaa rahanpesun torjunnan (AML) ja tunna asiakkaasi -käytännöt (KYC).
Lisäksi hyväksyntään vaikuttaa se, miten PayPal aikoo erottaa pankkitoimintaa säätelevät vaatimukset muusta liiketoiminnastaan ja miten se hoitaa mahdolliset intressikonfliktit, kun se viime kädessä tarjoaa sekä maksujen käsittelyä että luotonantoa samoille asiakkaille. Sääntelyviranomaiset voivat asettaa ehtoja esimerkiksi pääoman kantokyvyksi, liiketoimintasuunnitelmien läpinäkyvyydelle tai palveluiden asteittaiselle käyttöönotolle.
Suunnitelma kuvastaa kuitenkin laajempaa suuntausta fintech-sektorissa: yritykset pyrkivät hallitsemaan yhä suurempaa osaa rahoituspalveluiden arvoketjusta — talletuksista lainanantoon ja maksujen selvitykseen — sen sijaan, että ne luottaisivat pelkästään kumppanipankkeihin ydintoimintojensa tarjoajina. Omavaraisempi rakenne voi parantaa kannattavuutta, mahdollistaa uusien tuoteominaisuuksien nopeamman kehityksen ja vähentää riippuvuutta ulkopuolisista palveluntarjoajista.
Se, muuttaako PayPalin siirto pysyvästi pienyrityslainamarkkinoita vai yksinkertaisesti tehostaako yhtiön sisäisiä prosesseja, riippuu lopulta siitä, millaisen laajuuden pankkivaltakirja saa ja kuinka nopeasti PayPal integroi pankkitoiminnot olemassa olevaan ekosysteemiinsä. Jos hyväksyntä myönnetään laajassa muodossa, PayPalilla olisi entistä paremmat mahdollisuudet räätälöidä lainaehtoja ja hinnoittelua käyttäjätiedoista saatavan analytiikan avulla sekä tarjota entistä tiiviimmin yhteensovitettuja maksamisen ja rahoituksen ratkaisuja pienyrityksille.
Teknisestä ja operatiivisesta näkökulmasta pankkivaltakirjan saaminen edellyttää merkittäviä muutoksia ja investointeja: kirjanpitojärjestelmien sopeuttamista, SK/IT-arkkitehtuurin laajentamista, sääntelynmukaisen raportoinnin rakentamista ja sisäisten kontrollien vahvistamista. PayPalin on myös toimitettava yksityiskohtaiset suunnitelmat esimerkiksi luottojen myöntämisen kriteereistä, takaisinmaksusuunnitelmista ja tappioiden katteesta sekä siitä, miten se aikoo hallita luottoriskiä makrotaloudellisissa heilahteluissa.
Vaikutukset kilpailuun ovat merkittäviä: pankkivaltakirja voi antaa PayPalille etulyöntiaseman sekä suorassa kilpailussa maksupalveluyrityksiä että perinteisiä pankkeja vastaan. Erityisesti pienyritysasiakkaat, jotka arvostavat integroitua maksujen käsittelyä ja rahoitusta yhdestä toimittajasta, voivat siirtyä entistä helpommin PayPalin palvelujen piiriin. Samalla perinteiset pankit kokevat lisää painetta kehittää omia digitaalisia palveluitaan ja yhteistyömalliaan fintech-kumppaneiden kanssa.
Kuitenkin on huomattava, että pankkivalvonta on tiukkaa ja kilpailuetu ei ole automaattinen. Tuoteinnovaatiot vaativat kilpailukykyisen hinnoittelun, laadukkaan asiakaspalvelun ja vahvan riskienhallinnan. Lisäksi mahdolliset hyväksyntäehdot voivat rajoittaa tiettyjen toimintojen laajentamista tai edellyttää eriytettyjä raportointikäytäntöjä, jotka vaikuttavat kannattavuuteen.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.