


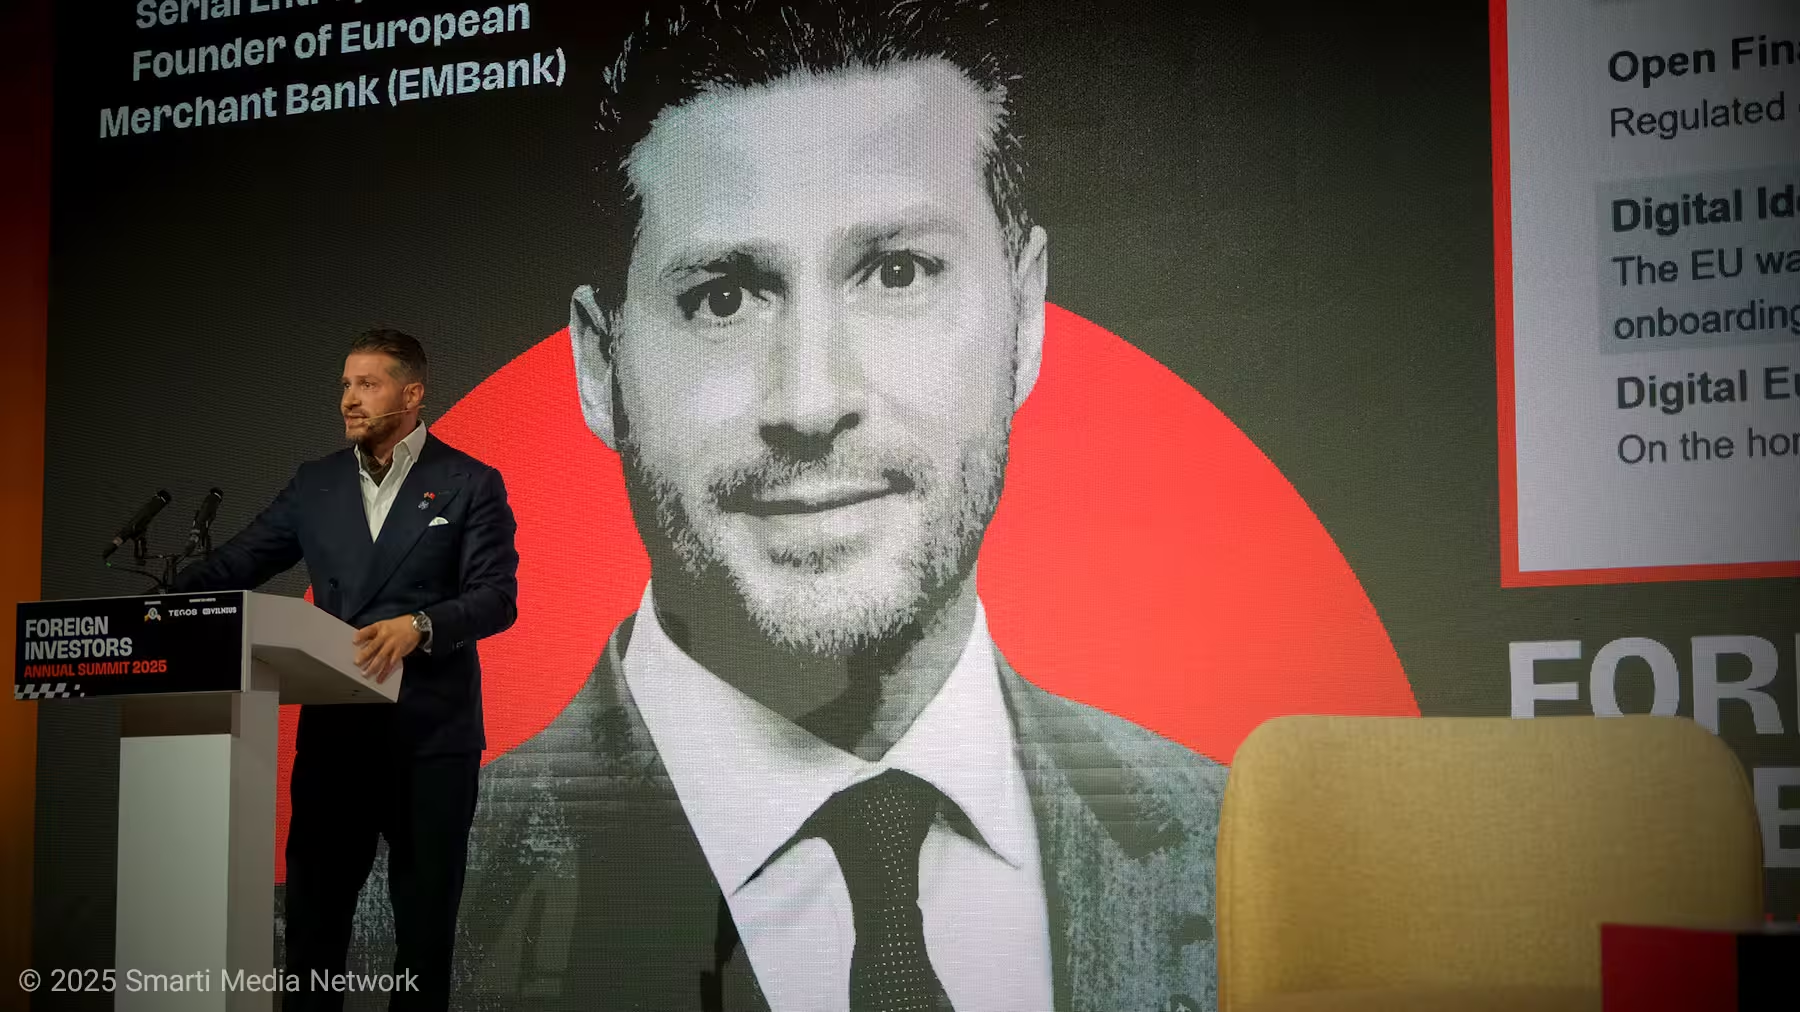
Foreign Investors Annual Summit 2025 -tapahtuman päätössanomassa sarjayrittäjä tohtori Ozan Ozerk esitteli tiekartan siitä, miten pysyä kilpailukykyisenä Euroopan nopeasti muuttuvassa finanssiteknologiaympäristössä.
Vilna, Liettua — Foreign Investors Annual Summit 2025 -tapahtuman päätöskeynotin isännöi American Chamber of Commerce in Lithuania (AmCham Lithuania). Norjalais-kyprosialainen sarjayrittäjä ja useiden globaalien rahoituslaitosten, mukaan lukien European Merchant Bankin, perustaja tohtori Ozan Ozerk piti oivaltavan puheen fintechin, avoimen rahoituksen ja digitaalisen muutoksen tulevaisuudesta.
Puheessaan, joka yhdisti globaalin näkökulman ja käytännönläheisiä neuvoja, Ozerk kehotti Liettuan liiketoiminta- ja päätöksentekijöitä yhdistämään innovaation realismiin, toimimaan säätelyedelläkävijöinä ja rakentamaan luottamukseen perustuvia rahoitus-ekosysteemejä, jotka houkuttelevat kestävää investointia ja osaamista.
Globaalin fintech-pioneerin näkökulma
Dr. Ozerk, joka on asunut ja rakentanut liiketoimia Norjassa, Yhdysvalloissa, Euroopassa ja Aasiassa, aloitti ylistämällä Liettuan nousua eurooppalaiseksi fintech-voimapuolueeksi. Viimeisen vuosikymmenen aikana Liettuasta on muodostunut yksi EU:n dynaamisimmista lisensointiympäristöistä, jossa tiheä verkosto maksulaitoksia (PI) ja sähköisen rahan laitoksia (EMI) operoi Lietuvos bankasin eli Liettuan keskuspankin sääntelykehyksen alla.
"Mitä Liettua on saavuttanut viimeisen 5–10 vuoden aikana, on hämmästyttävää," Ozerk totesi. "Keskuspankin infrastruktuurin avaaminen yksityisille toimijoille oli vuosikymmen sitten ajateltavissa harvoin — nyt se on malli, jota muut seuraavat."
Hän kuitenkin varoitti, ettei menestys saa johtaa itseään korostavaan asenteeseen. Teknologian, sääntelyn ja globaalin kilpailun kehittyessä selkeys ja johdonmukaisuus nousevat keskeisiksi tekijöiksi pääoman ja osaamisen houkuttelussa. Konkreettinen sääntely‑ ja toimintaympäristö antaa sijoittajille ja työntekijöille varmuutta, joka on erityisen tärkeä nopeasti muuttuvassa fintech-ekosysteemissä.

Keskeiset trendit, jotka muokkaavat rahoitussektoria
Ozerkin pääpuheen ytimessä olivat neljä muutosvoimaa, jotka muovaavat eurooppalaista ja globaalia rahoitusta — sekä strategiset toimet, joita Liettuan yritykset voivat ottaa pysyäkseen kilpailukykyisinä ja houkutellakseen pitkäjänteistä pääomaa.
1. Instant-maksut ja SEPA:n modernisointi
Euroopan SEPA Instant Credit Transfer (SCT Inst) -järjestelmä muodostuu uudeksi normiksi, mahdollistaen reaaliaikaiset euromääräiset siirrot jäsenvaltioiden välillä. Ozerk korosti, että instant-maksujen omaksuminen ei ole valinnainen lisä — se on kilpailutekijä, joka vaikuttaa asiakaskokemukseen ja liiketoimintamallien toimivuuteen.
"Jos asiakkaasi voivat siirtää rahaa sekunneissa, mutta järjestelmäsi kestää tunteja, olet jo jäljessä kilpailussa," hän sanoi.
Nopeus kuitenkin lisää riskejä. Organisaatioiden, jotka ottavat käyttöön instant‑maksuradat, tulee samanaikaisesti panostaa seuraaviin osa‑alueisiin:
Välittömät hyvitys‑ ja palautusmekanismit
Edistynyt tapahtumien seuranta ja analytiikka
Petosten tunnistus ja AML‑vaatimusten noudattaminen
Jos näitä alueita laiminlyödään, seurauksena voi olla sekä operatiivisia häiriöitä että maineen menetystä — riskejä, jotka vaikuttavat suoraan asiakasluottamukseen ja sääntelysuhteisiin.
2. Siirtymä avoimesta pankkitoiminnasta avoimeen rahoitukseen
Euroopan rahoitussektori siirtyy vaiheittain avoimesta pankkitoiminnasta (jossa haetaan pääsyä nykytilien tietoihin) kohti laajempaa avoimen rahoituksen mallia. Tässä asiakkaat voivat jakaa kokonaisvaltaisempia taloudellisia tietoja — säästöistä ja sijoituksista vakuutuksiin ja luottohistorioihin asti — jolloin palveluntarjoajat voivat tarjota finaalimpia ja räätälöidympiä ratkaisuja.
Tämän laajentumisen seurauksena syntyy muun muassa:
Räätälöityjä taloustuotteita asiakkaiden tarpeisiin
Integroituja talouden hallintapaneeleja ja dashboardeja
Kilpailukykyisempää hinnoittelua ja tuotteiden paketoimista
Ozerk totesi, että yritykset, jotka omaksuvat avoimen rahoituksen varhaisessa vaiheessa, avaavat uusia tulonlähteitä ja syvällisempiä asiakasnäköaluita. Ne, jotka jättävät tämän kehityksen huomiotta, riskivät jäävän kauas jälkeen sekä innovaation että asiakasuskollisuuden kilpailussa.
"Avoin rahoitus ei ole ohimenevä muoti-ilmiö — se on seuraavan vuosikymmenen infra," hän totesi.
3. Digitaalinen identiteetti ja luottamuksen infrastruktuuri
Kun digitaaliset vuorovaikutukset yleistyvät, digitaaliset identiteettijärjestelmät (eID) muuttuvat välttämättömiksi KYC‑prosesseissa, asiakasrekisteröinnissä ja petosten ehkäisyssä. Luotettava identiteetin varmentaminen vähentää käsittelykustannuksia ja parantaa käyttäjäkokemusta, erityisesti sääntelyintensiivisillä aloilla.
EU:n digitaalinen identiteettitasku (Digital Identity Wallet), jonka käyttöönotto on suunniteltu jäsenvaltioissa, antaa kuluttajille mahdollisuuden todentaa henkilöllisyytensä turvallisesti ja hyväksyä tapahtumia verkossa. Tämä helpottaa rajat ylittävää palvelujen käyttöä ja viranomaisyhteistyötä.
Ozerk kehotti liettualaisia yrityksiä integroimaan eID‑ratkaisuja varhain, sillä ne vähentävät kitkaa ja kustannuksia aloilla, joissa vaatimustenmukaisuus on kallista ja monimutkaista, kuten rahoitus, matkailu ja verkkokauppa.
"Kitka tappaa konversion. eID:n avulla voimme yhdistää sääntelyn noudattamisen ja käytettävyyden."
4. Blockchain, kryptot ja uudet sääntelykehykset
Käsitellessään blockchain‑teknologiaa ja digitaalisia varoja Ozerk myönsi, että alun sääntelysekavuus sekä EU:ssa että Yhdysvalloissa on ollut merkittävä haaste, mutta korosti samalla sääntelyn nopeaa konvergenssia ja selkeytymistä.
EU:n MiCA (Markets in Crypto‑Assets) -kehys ja Yhdysvaltain ehdotetut säädösmallit kuten Genius Act luovat edellytyksiä säännellylle krypton käytölle ja blockchain‑pohjaisille finanssipalveluille. Säännökset lisäävät ennakoitavuutta ja auttavat instituutioita suunnittelemaan kestäviä palveluita.
"Blockchainia ei voi sivuuttaa. Vaikka et tarjoaisi kryptopalveluja, blockchain tulee muokkaamaan kassanhallintaasi, maksujasi ja kansainvälisiä selvityksiäsi."
Hän ennusti tulevaisuutta, jossa instantselvitysverkot Euroopassa (SEPA) ja Yhdysvalloissa (FedNow) yhdistetään blockchain‑pohjaisilla radoilla, mahdollistaen lähes välittömät kansainväliset siirrot euromaiden ja dollarialueiden välillä. Tällainen kehitys voi lyhentää käteisensiirtoketjuja ja pienentää valuuttariskejä sekä parantaa likviditeetin hallintaa.

Tekoäly: lupaukset ja näkökulma
Siirtyessään tekoälyn aiheeseen Ozerk painotti käytännöllisyyttä hypen sijaan:
"Nyky‑AI on enimmäkseen kehittynyttä datan yhdistelyä ja kaavojen tunnistusta. Se on voimakas työkalu, mutta ei kaikkitietävä."
Hän varoitti, että tekoälyn käyttöönotto pitää yhdistää vastuullisuuteen, datanhallintaan ja eettiseen valvontaan. Maat kuten Kiina ja Yhdysvallat investoivat voimakkaasti AI‑infrastruktuuriin, ja Euroopan on löydettävä oma tasapainonsa innovoinnin, turvallisuuden ja yksityisyyden (esim. GDPR) välillä. Käytännössä tämä tarkoittaa hyvien hallintamallien rakentamista, mallien auditoitavuutta ja selkeitä prosesseja virhetilanteiden hallintaan.
"Meidän ei tarvitse pelätä tekoälyä — mutta meidän on valmistauduttava siihen. Sopeutuminen on selviytymistä."
Liettuan ainutlaatuinen etu — jos se pysyy tiellä
Ozerk kehui Lietuvos bankasin (Liettuan keskuspankin) edelläkävijämallia, joka sallii lisensoitujen instituutioiden pääsyn keskuspankin infrastruktuuriin — etuoikeus, joka on muissa Euroopan maissa harvinainen. Tämä sääntelyn avoimuus on muuttanut Liettuan fintechin kokeilualustaksi (sandboxiksi) ja vetovoimaiseksi kohteeksi ulkomaisille startup‑yrityksille, jotka hakevat EU:n sisämarkkinoille pääsyä.
Samalla hän korosti, että sääntelyn selkeyden ja ennustettavuuden tulee säilyä. Poliittiset muutokset tai epävarmuus politiikassa voivat heikentää sijoittajien luottamusta ja ohjata lahjakkuutta muihin oikeudenkäyttöalueisiin. Siksi julkisen ja yksityisen sektorin välinen dialogi on olennaista, jotta toimintaympäristö pysyy vakaana ja kilpailukykyisenä.
"Pääoma ja osaajat liikkuvat — politiikat, jotka tekivät Liettuasta fintech‑keskuksen, pitää suojella ja ylläpitää."

Tärkeimmät opit yrityksille
Ota käyttöön instant-maksut — mutta varmista, että nopeus yhdistyy turvallisuuteen ja palautusmekanismeihin.
Valmistaudu avoimeen rahoitukseen — integroi tuotteet ja palvelut säästöistä sijoituksiin ja vakuutuksiin.
Hyödynnä digitaalista identiteettiä (eID) — yksinkertaista KYC‑prosesseja ja laske rekisteröinnin kustannuksia.
Ymmärrä blockchain — vaikka et olisi kryptoliiketoiminnassa, sen mekanismit vaikuttavat maksuihin ja selvityksiin.
Rakenna AI‑lukutaitoa — keskity käytännön sovelluksiin ja vaatimustenmukaisuuteen.
Keskustele säätelijöiden kanssa — pidä avoin vuoropuhelu, jotta käytännönläheiset politiikat muotoutuvat yhdessä.
Loppusanat: innovaatiota realismilla
Dr. Ozerk päätti puheensa kehotukseen ylläpitää "selkeää innovaatiota" — lähestymistapaa, jossa uudet teknologiat eivät ole taikaratkaisuja, vaan kurinalaisia työkaluja, joita tulee hyödyntää tarkoituksenmukaisesti ja vastuullisesti.
"Innovaation ilman vastuuta on kaaos. Mutta innovaation kanssa, jolla on tarkoitus — siten rakennat luottamusta, houkuttelet pääomaa ja laajennut globaalisti."
Hän kutsui yrityksiä tekemään yhteistyötä European Merchant Bankin kanssa, joka toimii laajasti Euroopassa ja tarjoaa pankkipalveluja, maksuratkaisuja ja neuvontaa yrityksille, jotka navigoivat muuttuvassa fintech‑maisemassa. Yhteistyön avulla yritykset voivat sekä hyödyntää olemassa olevaa osaamista että testata uusia ratkaisuja sääntelyn puitteissa turvallisesti ja skaalautuvasti.
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.