


Vuotta 2025 muistetaan eurooppalaisen finanssisääntelyn ratkaisevana hetkenä. Se oli vuosi, jolloin teoriasta tuli käytäntöä—kun Digital Operational Resilience Act (DORA) astui voimaan, Markets in Crypto-Assets (MiCA) -sääntely alkoi vaikuttaa käytännössä ja AI Act ryhtyi muokkaamaan automaattisen rahoituksen rajoja.
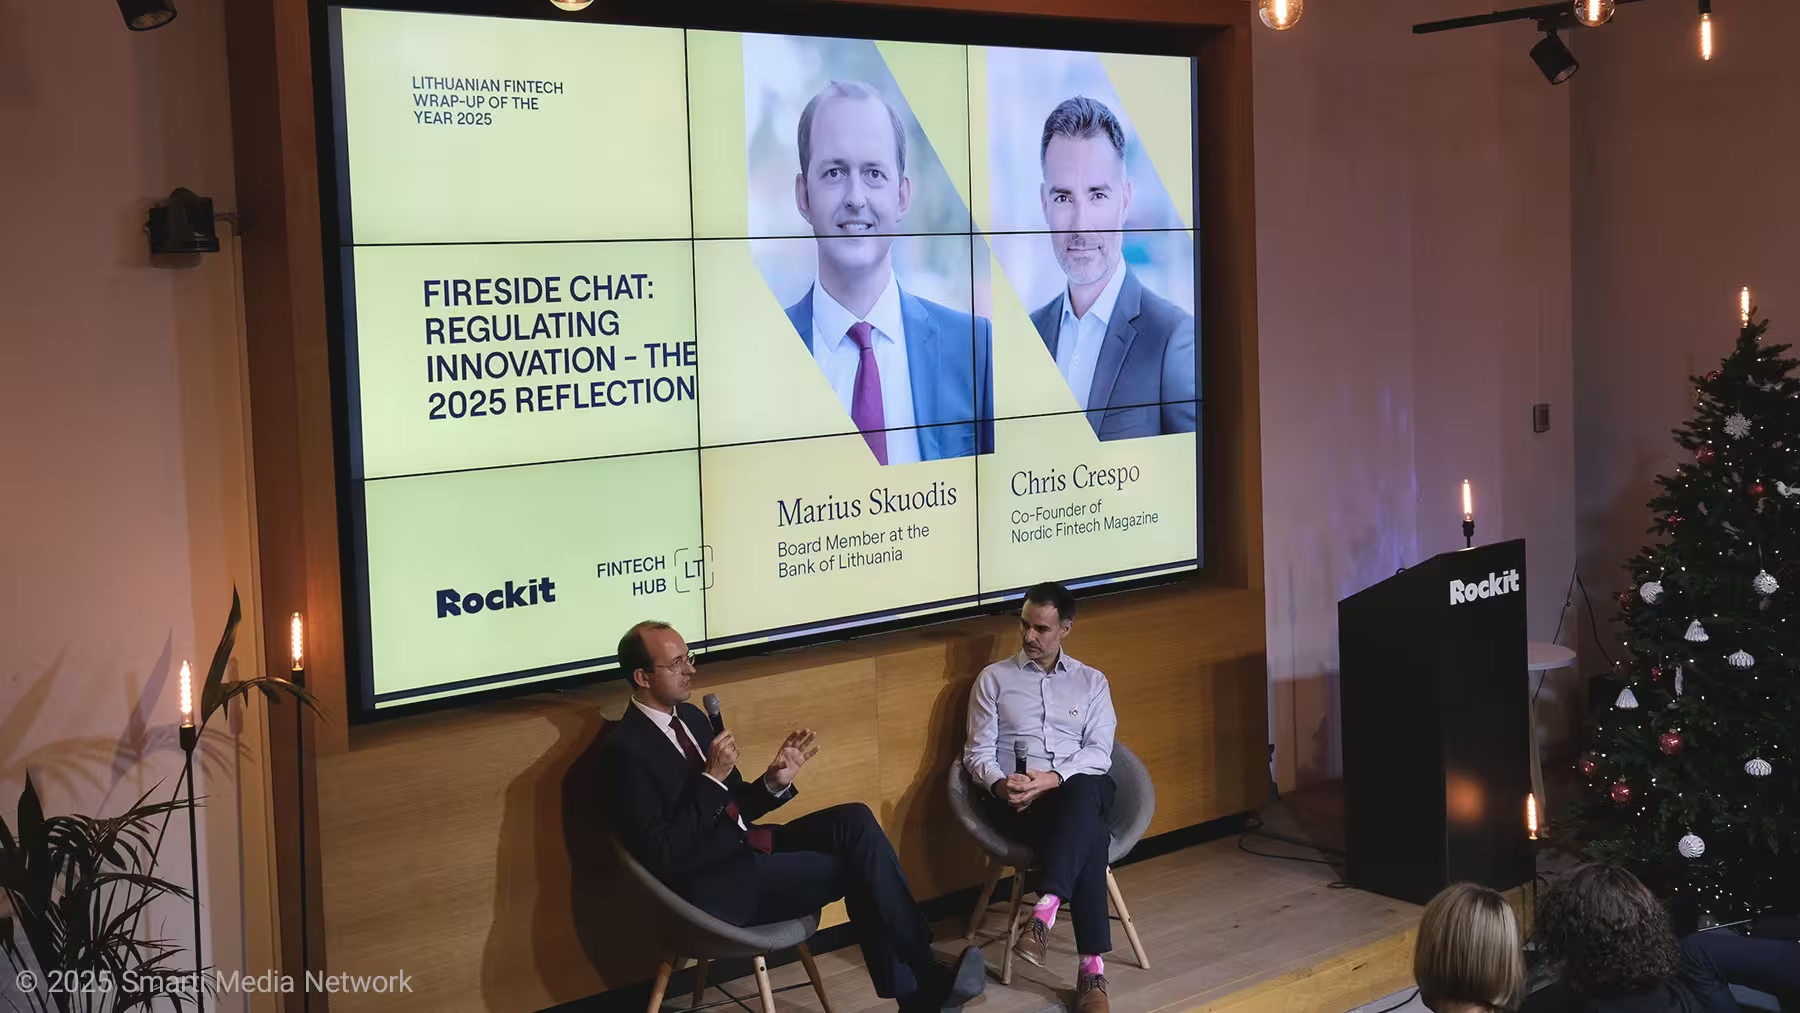
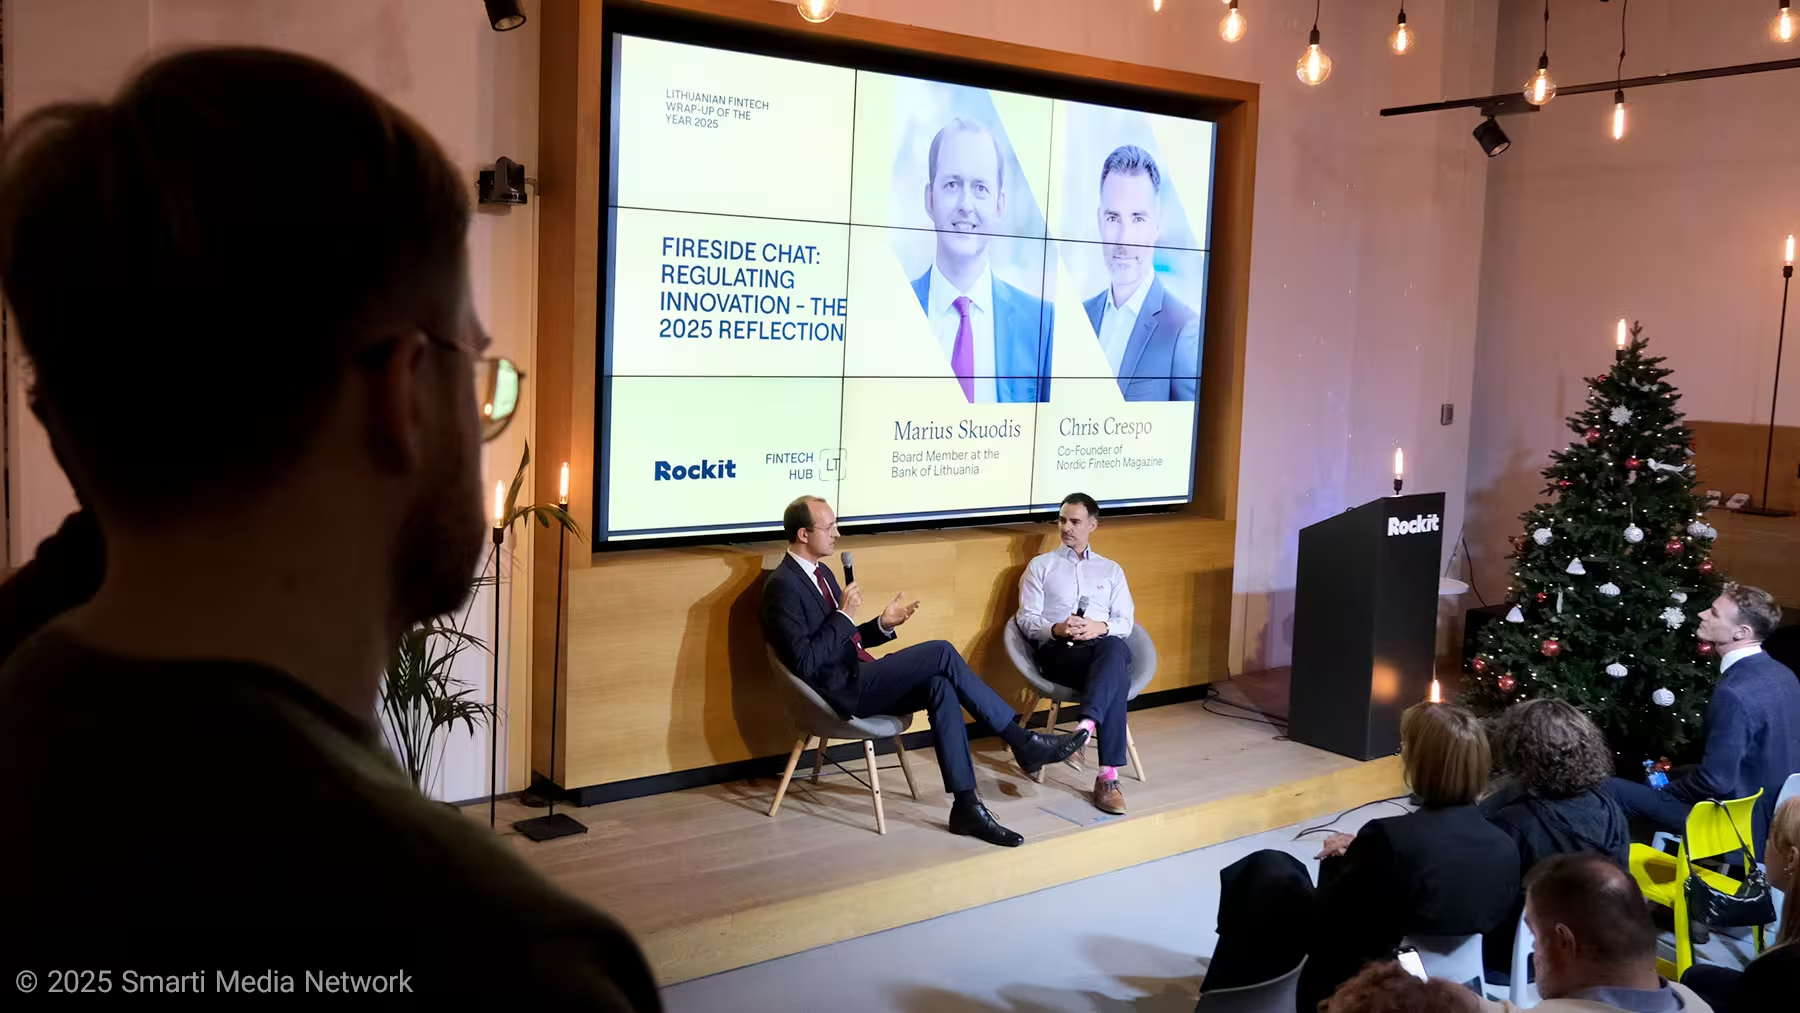
Tämän mullistavan muutoksen taustalla ROCKITin Lithuanian Fintech Wrap-up 2025 isännöi avointa, ajoittain terävää fireside-keskustelua, joka leikkasi läpi vakiintuneen sääntelykielen. Toisella puolella istui Marius Skuodis, Lietuvos bankin hallituksen jäsen, joka edustaa yhtä Euroopan edistyksellisimmistä mutta samalla tarkastelluimmista valvojista. Vastassa oli Chris Crespo, Nordic Fintech Magazinen perustaja, joka toi esiin haastavia kysymyksiä.
Se, mikä seurasi, ei ollut tavanomainen sääntöjen listaaminen, vaan rehellinen pohdinta MiCA-siirtymän odotuksenmukaisuuksista, kilpailun "näkemättömästä uhosta" joka laskee asuntolainakorkoja, sekä uudelleen määritellystä visiosta kohti vuotta 2026. Keskustelu käsitteli myös fintechin markkinavaikutuksia, rahanpesun torjuntaa (AML), blockchain-integraatiota ja digitaalisen euron valmistelua.
Todellisuuden tarkastus 2025: "Olemme yhä nälkäisiä"
Crespo aloitti keskustelun tunnustaen kyseisen vuoden merkityksellisyyden. Kun DORA, MiCA ja AI Act osuvat samaan aikaan, sääntelijaan kohdistuva paine on ollut huomattava. Hänen ensiksi esittämänsä kysymys tähdensi keskuspankin toimintafilosofiaa: Onko compliance-vaatimusten taakka heikentänyt halua ja kykyä innovoida?
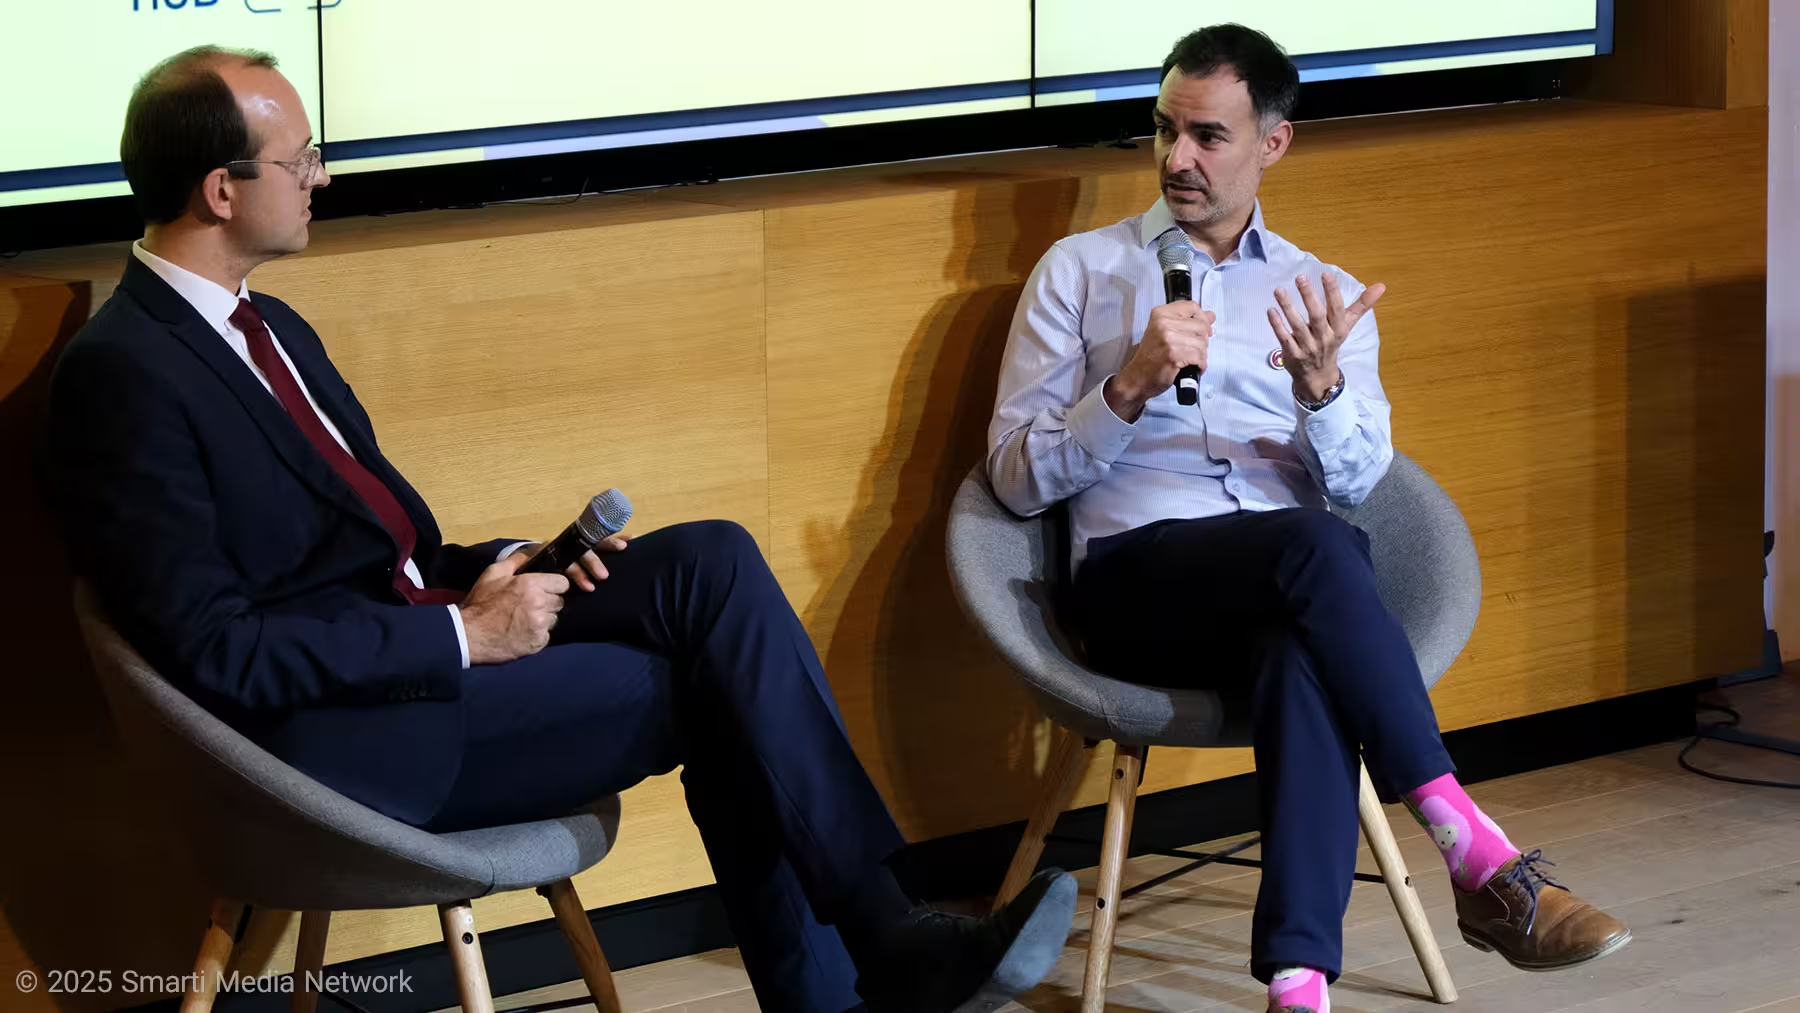
Skuodisin vastaus oli välitön ja vahva. "Olemme sitoutuneita innovaatioihin. Olemme olleet sitä aina. Kysymys on, kuinka nopeasti sopeudumme uusiin realiteetteihin?" hän totesi korostaen, että sääntelyn ja innovaation ei tarvitse olla ristiriidassa.
Hän nosti esiin konkreettisia voittoja osoituksena siitä, ettei valvoja ole menettänyt ketteryyttään. Ensimmäisen MiCA-lisenssin myöntäminen Robinhoodille oli otsikoissa näkyvä hetki, mutta Skuodis vihjasi, että lisää lisenssejä on tulossa pian ("Odotan edelleen joitain tulevan pian"). Tämä viittaa siihen, että Liettua haluaa houkutella vakavasti otettavia toimijoita ja edistää fintech-ekosysteemin kasvua.
Hän korosti myös DLT Pilot Regime, joka toimii edistyksellisenä sääntelyhiekkalaatikkona lohkoketjurakenteiden testaamiselle.
Innovaatio ei rajoitu vain startup-yrityksiin. Skuodis toi esiin perinteisen pankkisektorin muutokset, huomioiden suurimman puolalaisen pankin PKO:n tulon markkinoille ja FIBU:n operatiivisen käynnistämisen. "Toivon todella, että PKO siirtyy pian tavalliseksi tytäryhtiöksi," hän lisäsi korostaen valvojan halua saada ulkomaiset pankit sitoutumaan syvällisemmin toimintaa ja vastuuta koskeviin vaatimuksiin. Tämä on osa laajempaa strategiaa, jossa vakaus, compliance ja kilpailukyky muodostavat yhdistelmän, joka hyödyttää kuluttajia ja koko järjestelmää.
Revolut-ilmiö: "Näkemätön uhka" korkeille koroille
Yksi keskustelun vaikuttavimmista osuuksista käsitteli fintechin konkreettista vaikutusta tavallisen kuluttajan arkeen. Viime vuosina liettualaiset ovat kärsineet korkeista asuntolainakoroista, ilmiöstä jota asiantuntijat usein selittävät "geopoliittisella riskipreemialla".
Skuodis haastoi tämän narratiivin kovilla todisteilla vuodelta 2025. "Kun Revolut päätti tulla asuntolainamarkkinoille, sillä oli selkeä ja voimakas vaikutus täällä Liettuassa," hän selitti. "Asuntolainojen korot alkoivat todellisuudessa laskea." Tämä osoittaa kilpailun roolin hinnoittelun puristuksessa ja digitaalisten haastajien vaikutuksen perinteisiin luottotuotteisiin.
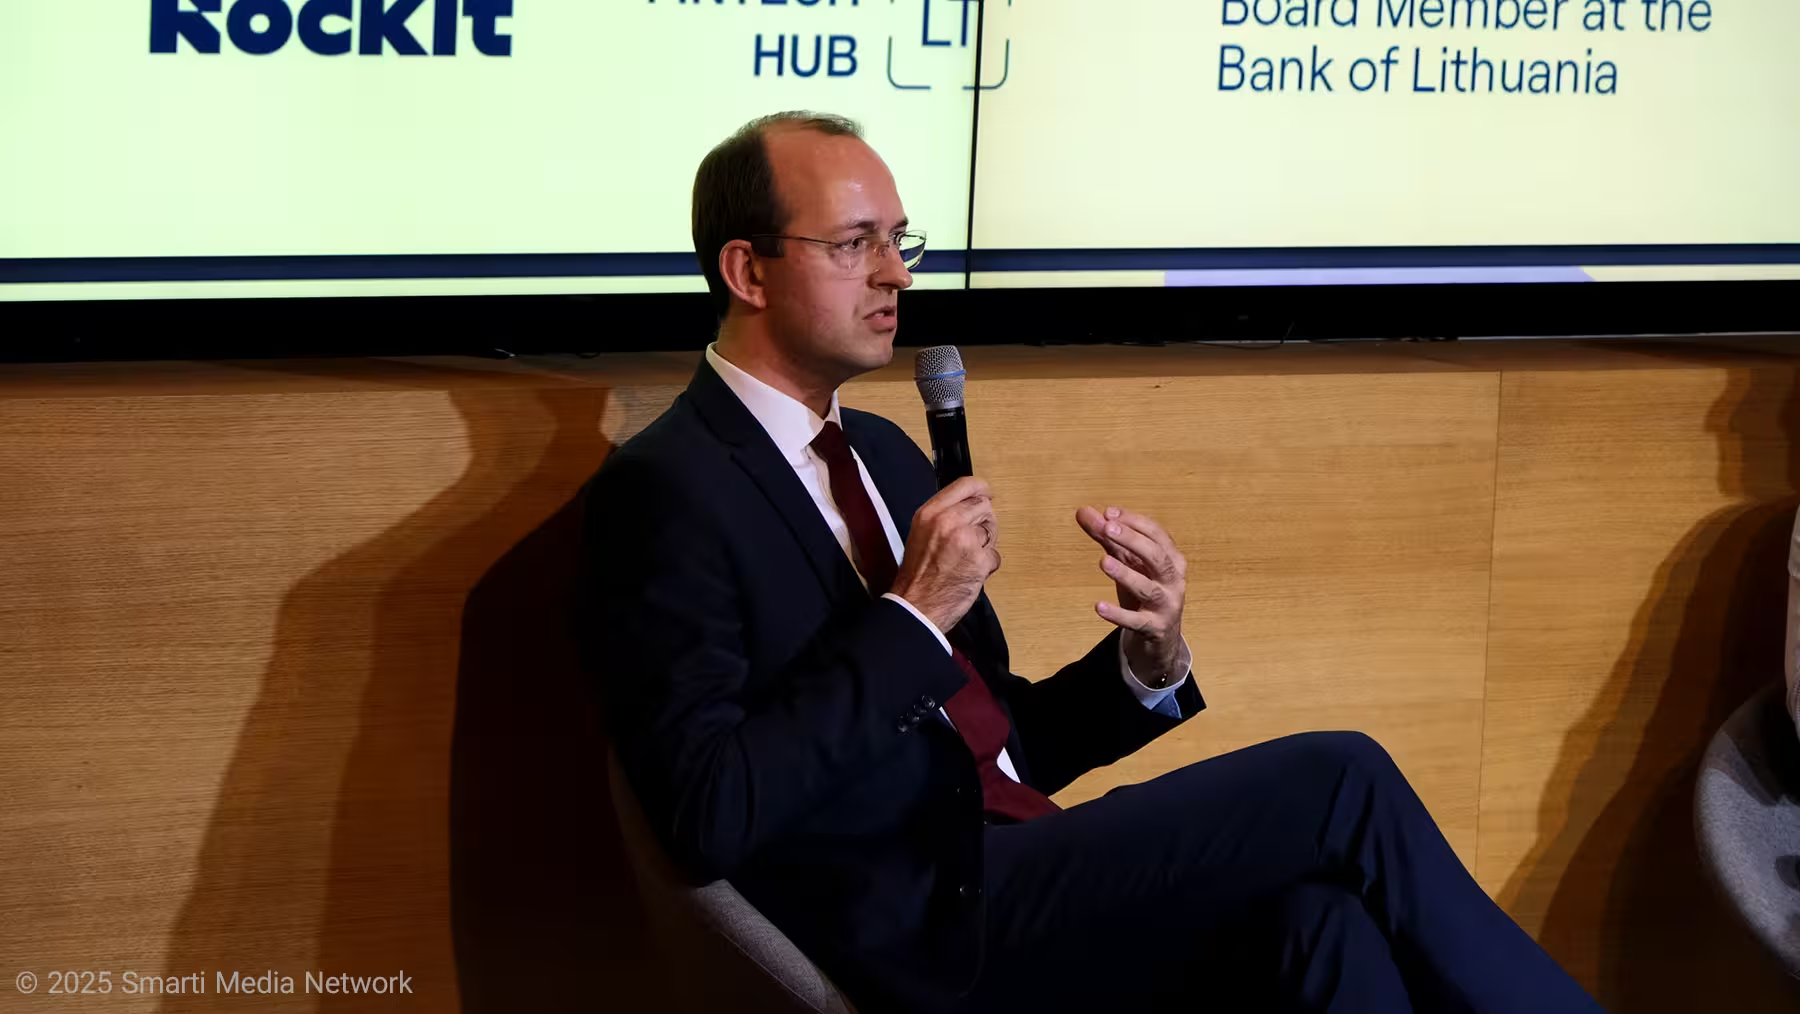
Crespo nimesi ilmiön osuvasti "The invisible threat" eli näkymättömäksi uhaksi — vaikutus, joka näkyy vasta kun kilpailu alkaa kilpailla asiakkaista paremmilla ehdoilla ja hinnoittelulla.
Skuodis täydensi: "Olen vuosikausia kuullut, että maksamme korkeita korkoja geopoliittisen riskin vuoksi. Mutta miettikää—geopoliittiset riskit ovat viime aikoina kasvaneet. Silti samalla koromme alkoivat laskea. Miksi? Kilpailu." Hän korosti, että digitaaliset haastajat voivat saada aikaan markkinarakenteellisia muutoksia, jotka parantavat kuluttajahyötyjä ja johtavat parempaan hintakilpailuun lainamarkkinoilla.
Tämä tunnustus keskuspankin edustajalta on merkittävä. Se vahvistaa fintechin pitkään esitettyä väitettä: digitaaliset haastajat voivat pakottaa perinteiset toimijat parantamaan hinnoitteluaan myös monimutkaisissa tuotteissa, kuten asuntoluotoissa. Se toimii myös esimerkkinä siitä, miksi Lietuvos bank edelleen houkuttelee uusia tulokkaita—kuluttajien hyvinvointi liittyy suoraan markkinoiden kilpailtavuuteen ja läpinäkyvyyteen.
Mittareiden uudelleenmäärittely: lisenssitehtaasta kypsyyteen
Merkittävä muutos Lietuvos bankin strategiassa kävi ilmi, kun Crespo painosti Skuodista kertomaan avainmittareista (KPI). Vuosien ajan Liettuan menestyksen mittari oli volyymi—kuinka monta lisenssiä voidaan myöntää ja kuinka nopeasti ekosysteemi kasvaa?
Vuonna 2025 tämä mittari on menettänyt merkityksensä.
"KPI ei ole lisenssien määrä," Skuodis totesi päättäväisesti. "Kyse ei ole uusien lisenssien lukumäärästä. Minusta olemme puhuneet järjestelmän kypsyydestä." Hän painotti, että laatu, vastuullisuus ja järjestelmän vakaus ovat nyt etusijalla määrän sijaan.
Valvoja käyttää nyt eräänlaista "komposiitti-indikaattoria" arvioidakseen kunkin vertikaalin terveyttä. Tämä sisältää raportoinnin laadun, ilmoitusten ajantasaisuuden sekä tarkastuksissa havaitut rikkomukset. Tällainen monimuotoinen lähestymistapa auttaa tunnistamaan alueet, joissa operatiivinen riski tai sääntelyn noudattaminen vaatii enemmän huomiota, ja ohjaa valvontaresursseja tehokkaammin.
"Toivomme, että markkina siirtyy aikaisempaa kypsämpään tilaan," Skuodis sanoi. Hän korosti, että AML-järjestelmän osalta lopullinen tavoite on maine—varmistaa, että kansainväliset toimijat kuten IMF ja Euroopan neuvosto pitävät Liettuaa "luotettavana toimijana", pitäen sen kaukana mahdollisista "harmaista listoista." Tämä maine on olennainen osa rahoitusmarkkinoiden vetovoimaa ja kansainvälistä yhteistyötä.
"Liian uupunut" järjestelmä: varoitus kannattavuudesta
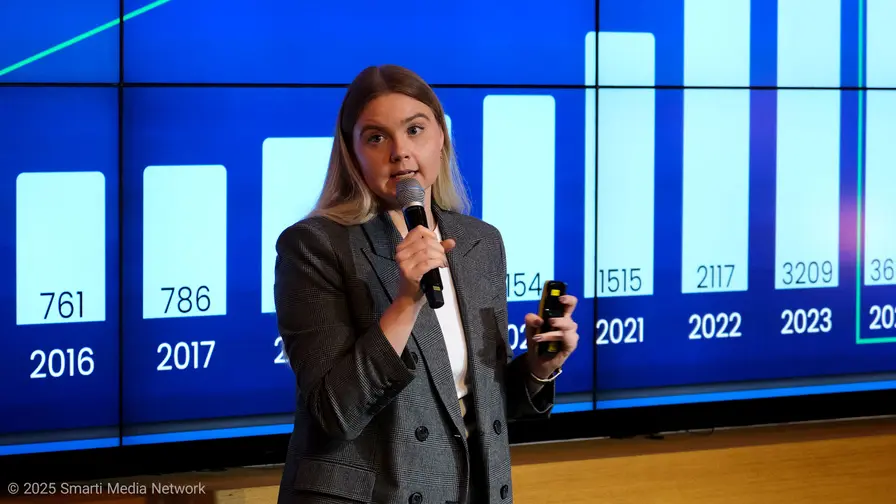
Vaikka aggregoidut luvut näyttävät hyviltä—kuten tapahtumassa aiemmin esitettiin Greta Ranonytėn toimesta—Skuodis tarjosi vivahteikkaamman ja hieman huolestuttavan näkemyksen toimialan taustalla piilevästä kannattavuudesta.
"Minua todella huolestuttaa, ja voin sanoa sen suoraan, emmekö ole liukumassa kohti 'liian uupunutta' järjestelmää," hän tunnusti. Tällä hän viittasi siihen, että pinnan alla voi olla rakenteellisia heikkouksia, jotka eivät näy pelkistä volyymiluvuista.
Skuodisin huoli kohdistuu markkinan keskittymiseen. Vaikka sektori kokonaisuutena on kannattava, hän havaitsi, että muutama suuri toimija "valtaa lähes koko markkinan" ja tuottaa suurimman osan voitoista. Samaan aikaan pitkä rivi pienempiä yrityksiä kamppailee löytääkseen elinkelpoisen liiketoimintamallin ja saavuttaakseen skaalautuvuuden. Tämä epätasapaino voi pitkällä aikavälillä heikentää innovaatiokyvykkyyttä ja markkinavetoisuutta.
"Jos et ole kannattava yhden vuoden aikana, se on todennäköisesti ok. Toisen vuoden aikana se voi myös olla ymmärrettävää. Kolmannen vuoden kohdalla voidaan antaa hiukan pelivaraa. Mutta jos et ole ollut kannattava jo viidestä tai kuudesta vuodesta lähtien, silloin on syytä kysyä," hän väitti. Tällaisten pitkään kannattamattomien toimijoiden kallistama riskiprofiili saattaa johtaa konsolidaatioon tai niin kutsattujen 'zombie'-fintechien poistumiseen markkinoilta.
Tämä "uupumus" viittaa mahdolliseen konsolidaatioaaltoon tai taudinpoistoon markkinalta, mutta myös vaatii valvojalta hereillä oloa. Uusien mallien, kuten stablecoinien, tullessa mukaan kilpailuun, sääntelyviranomaiset seuraavat tarkasti, että ekosysteemi ei vain näytä terveeltä päältä, vaan on myös kestävä ja läpinäkyvä sisäisesti. Tämä on olennainen osa rahoitusjärjestelmän operatiivista resilienssiä ja luottamusta sijoittajien silmissä.
Kryptovaluuttojen pettymys: "Odotimme paljon enemmän"
Ehkä kaikkein suorasukaisin hetki fireside-keskustelussa syntyi, kun puhe siirtyi kryptosektoriin ja MiCA:n toimeenpanoon. Liettua, joka asemoitui varhain kryptoystävälliseksi keskukseksi, oli asettanut suuria odotuksia siirtymästä MiCA-ympäristöön.
Skuodis paljasti, että nämä toiveet eivät täysin toteutuneet.
"Odotimme sektorilta paljon enemmän," hän sanoi suoraan. Huolimatta lukuisten tapahtumien järjestämisestä, odotuskirjeiden lähettämisestä ja parhaiden käytäntöjen viestimisestä, muuntumisaste on ollut pettymys. Tämä osoittaa, että pelkkä sääntelykehys ei automaattisesti takaa yritysten kypsymistä tai siirtymistä täysimääräiseen sääntelyn noudattamiseen.
"Kaikista Liettuassa rekisteröidyistä virtuaalivarapalveluntarjoajista... vain noin 50 haki lisenssiä Lietuvos bankille," Skuodis paljasti. Vielä huolestuttavampaa on se, että 40 % näistä hakemuksista saapui viimeisen kahden kuukauden aikana, aiheuttaen pullonkaulan käsittelyprosesseihin. Tämä osoittaa, että monet toimijat lykkäsivät siirtymään täysimittaiseen sääntelyn mukaiseen toimintamalliin mahdollisesti resurssi- tai organisatorisista syistä.

"Lainsäädännön mukaan hakemuksen arviointi vie vähintään noin viisi kuukautta," hän totesi korostaen myöhään tulevien hakemusten logistista mahdottomuutta. Lietuvos bank palkkasi jopa 17 lisähenkilöä kokoaikaiseen työhön (FTE) juuri odotettua hakemusten tultaessa—hakemusten kasvu saapui kuitenkin myöhään ja vähäisempänä kuin oli ennakoitu. Tämä aiheutti paineita sekä resurssien että prosessien toimivuudelle, mikä puolestaan vaikuttaa lupaprosessien ennakoitavuuteen ja markkinauskottavuuteen.
Miksi puute? Skuodis tarjosi diagnoosin, joka juontaa juurensa toimijoiden kypsyydestä. "Kun hallitusta ei ole nimetty, se pitää olla ennen lisenssihakemusta. Kun et voi näyttää, ketkä ovat osakkeenomistajiasi, puhumattakaan varojen lähteestä... tämä on perusasia mille tahansa yritykselle, joka toimii rahoitusalalla." Kypsä hallintorakenne, omistajaympäristön läpinäkyvyys ja rahan alkuperän selvittäminen ovat perusedellytyksiä rahoitustoiminnan luvanvaraisuudelle ja toimintaedellytysten arvioinnille.
Hän viittasi myös laajempaan eurooppalaiseen trendiin. "Kaikista MiCA-lisensseistä Euroopassa 70 % myönnettiin vain neljässä maassa." Näillä mailla oli jo ennen MiCA:ta olemassa sääntelyä, joka oli lähempänä MiCA:n vaatimuksia ja antoi niiden yrityksille etua. Muulle Euroopalle hyppy sääntelemättömästä 'villeistä lännestä' kohti täyttä finanssilainsäädännön noudattamista on ollut monelle kryptostartupille liian iso este ylittää.
Hiekan poistaminen kitkasta: "Low-Risk" -kääntö
Crespo suuntasi keskustelun kohti kitkan käsitettä ja valvojan roolia sen vähentämisessä. Tässä Skuodis korosti vuoden 2025 merkittävää lainsäädännöllistä voittoa: eriytetyn lähestymistavan käyttöönottoa matalan riskin maksumalleille.
"Jos olet fintech ja asiakkaasi ovat yleisesti ottaen vähäriskisiä, miksi sinun pitäisi noudattaa täsmälleen samoja AML-standardeja kuin yrityksen, joka toimii kryptosektorilla?" Skuodis esitti retorisen kysymyksen, joka avasi keskustelun riskiperusteisesta sääntelystä ja siitä, miten sääntely voi olla sekä suojaavaa että kilpailukykyä edistävää.
Lietuvos bank osallistui aktiivisesti lainsäädännöllisiin keskusteluihin näiden poikkeusten muotoilemiseksi, mikä osoittaa halukkuutta keventää compliance-taakkaa siellä, missä se on perusteltua. Skuodis mainitsi myös uuden käytännön "hallinnollisista sopimuksista" tarkastusten jälkeen—menetelmä, joka antaa yrityksille mahdollisuuden neuvotella korjaavista toimenpiteistä ja korjauksista ilman oikeudellista riitaa. Tämä lähestymistapa edistää tehokasta riskienhallintaa ja nopeuttaa korjausprosesseja markkinatoimijoiden kanssa.
"Yritämme todella tarkistaa... Onko se todellisuus [että olemme jäykkiä], vai keksivätkö asian vain juristit?" hän vitsaili, korostaen halua kuunnella markkinasta nousevia järkeviä valituksia ja erottaa todelliset kitkatekijät juridisista byrokraattisista tarinoista. Tämä dialoginen lähestymistapa parantaa sääntelyä ja auttaa löytämään tasapainon turvallisuuden ja kilpailukyvyn välillä.
Hiljainen kilpailu Baltian maissa
Kun keskustelussa käsiteltiin alueellista dynamiikkaa—Liettuan, Latvian ja Viron välistä "hiljaista kilpailua"—Skuodis oli pragmaattinen. Hän myönsi, että vaikka Baltia usein nähdään yhtenä kokonaisuutena, jokainen maa taistelee osaajista ja pääomasta omalla tavallaan.
"Vahvuutemme on ekosysteemimme," hän totesi. "Voit perustaa pankin alusta alkaen Liettuassa. Voit aloittaa muutamilla osallistujilla ja tarjota erilaisia palveluja." Tämä korostaa paikallisen infrastruktuurin, regulaation ja osaamisen merkitystä fintech-yritysten houkuttelussa ja kotouttamisessa markkinoille.
Kuitenkin hän tunnusti brändiongelman. "Kokemukseni mukaan, kun keskustelen fintech-yritysten kanssa muissa oikeudenkäyttöalueissa, he käytännössä eivät tiedä Liettuasta," hän sanoi. He tunnistavat Luxemburgin keskukseksi ja Viron digitaaliseksi edelläkävijäksi, mutta Liettua lentää usein piilossa, vaikka sillä on yhtä digitalisoitunut—jos ei jopa enemmän—yksityinen sektori ja vahva teknologiaosaaminen. Tämä tunnettuuden puute voi olla este investoinneille ja uusien toimijoiden houkuttelulle.
Tämän kompensoimiseksi Skuodis ehdotti, että Liettua tarvitsee uuden "killer feature" -ominaisuuden, verrattavissa aiempaan tarjontaan: suora pääsy keskuspankin maksujärjestelmään (CENTROlink). Tällainen kilpailuetu voisi erottaa Liettuan muista alueen toimijoista ja lisätä maan houkuttelevuutta fintech-yritysten keskuudessa.
"Meidän pitää saada jotain huipulle," hän pohti, kutsuen markkinaa ideoimaan mahdollista seuraavaa kilpailuetua. "Olemme kypsä sektori... standardien pitää pysyä korkealla. Mutta mikä olisi se lisäetujen kerros?" Tällainen keskustelu viittaa strategiseen brändityöhön, infrastruktuurikehitykseen ja kansainväliseen markkinointi-investointiin, joiden avulla Liettua voi kasvattaa näkyvyyttään fintech-kartalla.
2026 ja sen jälkeen: resilienssi, tekoäly ja digitaalinen euro
Lopuksi Skuodis avasi strategisia painopisteitä seuraavalle kolmen–viiden vuoden jaksolle. Avainsana on resilienssi.
"Kyse tulee olemaan resilienssistä, ensisijaisesti keskuspankin ja koko rahoitussektorin osalta," hän sanoi. Tämä painotus on ymmärrettävä geopoliittisen ilmapiirin ja DORA:n operatiivisten vaatimusten valossa. Resilienssi kattaa niin IT- ja kyberturvallisuuden, liiketoiminnan jatkuvuuden kuin kriisinhallinnan valmiudet.
Mutta innovaatio pysyy myös agendalla. Skuodis mainitsi kolme keskeistä aluetta, jotka tulevat määrittämään sääntelymaisemaa vuonna 2026:
Tekoäly valvonnassa: EU:n AI Actin kohtaaminen ja miten tekoäly muokkaa rahoituspalveluita sekä valvonnan käytäntöjä, erityisesti riskinarvioinnissa, petosten tunnistamisessa ja päätöksenteon läpinäkyvyydessä.
Löhkoketjun integrointi: Proaktiivinen reagointi uusiin lohkoketjumalleihin, erityisesti stablecoinien rooli ja niiden liitettävyys perinteiseen pankkijärjestelmään sekä juridiikkaan liittyvät kysymykset.
Digitaalinen euro: valmistautuminen sekä tukkukaupan että kuluttajille suunnatun digitaalisen euron käyttöönottoon ja siihen liittyviin operatiivisiin, sääntelyllisiin ja maksujärjestelmän muutostekijöihin.
"Nämä kehityssuunnat tulevat vaikuttamaan meihin, ja meidän on löydettävä tapamme käyttää niitä eduksellemme," Skuodis päätti. Hän viittasi siihen, että sääntelyn tulee olla sekä suojaavaa että kilpailua edistävää, jotta Liettua voi säilyttää asemansa houkuttelevana fintech-keskuksena Euroopassa.
Kun fireside-keskustelu päättyi, huoneessa vallitsi vakaa päättäväisyys. Fintechin "juhlavaihe" voi olla ohi, ja sen tilalla on vakavampi, korkeamman panoksen kausi, jossa korostuvat kypsä compliance ja syväteknologinen integraatio. Mutta kuten Skuodis teki selväksi, Lietuvos bank ei aio jäädä sivustakatsojaksi. He ovat, hänen sanoin, "yhä nälkäisiä" — valmiita sekä valvomaan että edistämään kestävää innovaatioympäristöä, joka tukee kuluttajansuojaa, markkinoiden kilpailua ja kansainvälistä luottamusta.
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.