


Liettuan fintech-ekosysteemi on kokenut merkittävän muutoksen. Se ei enää ole tarina pennin venyttävistä startup-yrityksistä, jotka yrittävät todistaa olemassaolonsa, vaan se on kypsä taloudellinen moottori, joka kohtaa aikuisuuden monimutkaiset realiteetit. Fintechin rooli kansantaloudessa, liiketoimintamalleissa ja työmarkkinoilla on laajentunut ja syventynyt, mikä vaatii uutta strategista ajattelua sekä yrityksiltä että sääntelijöiltä.
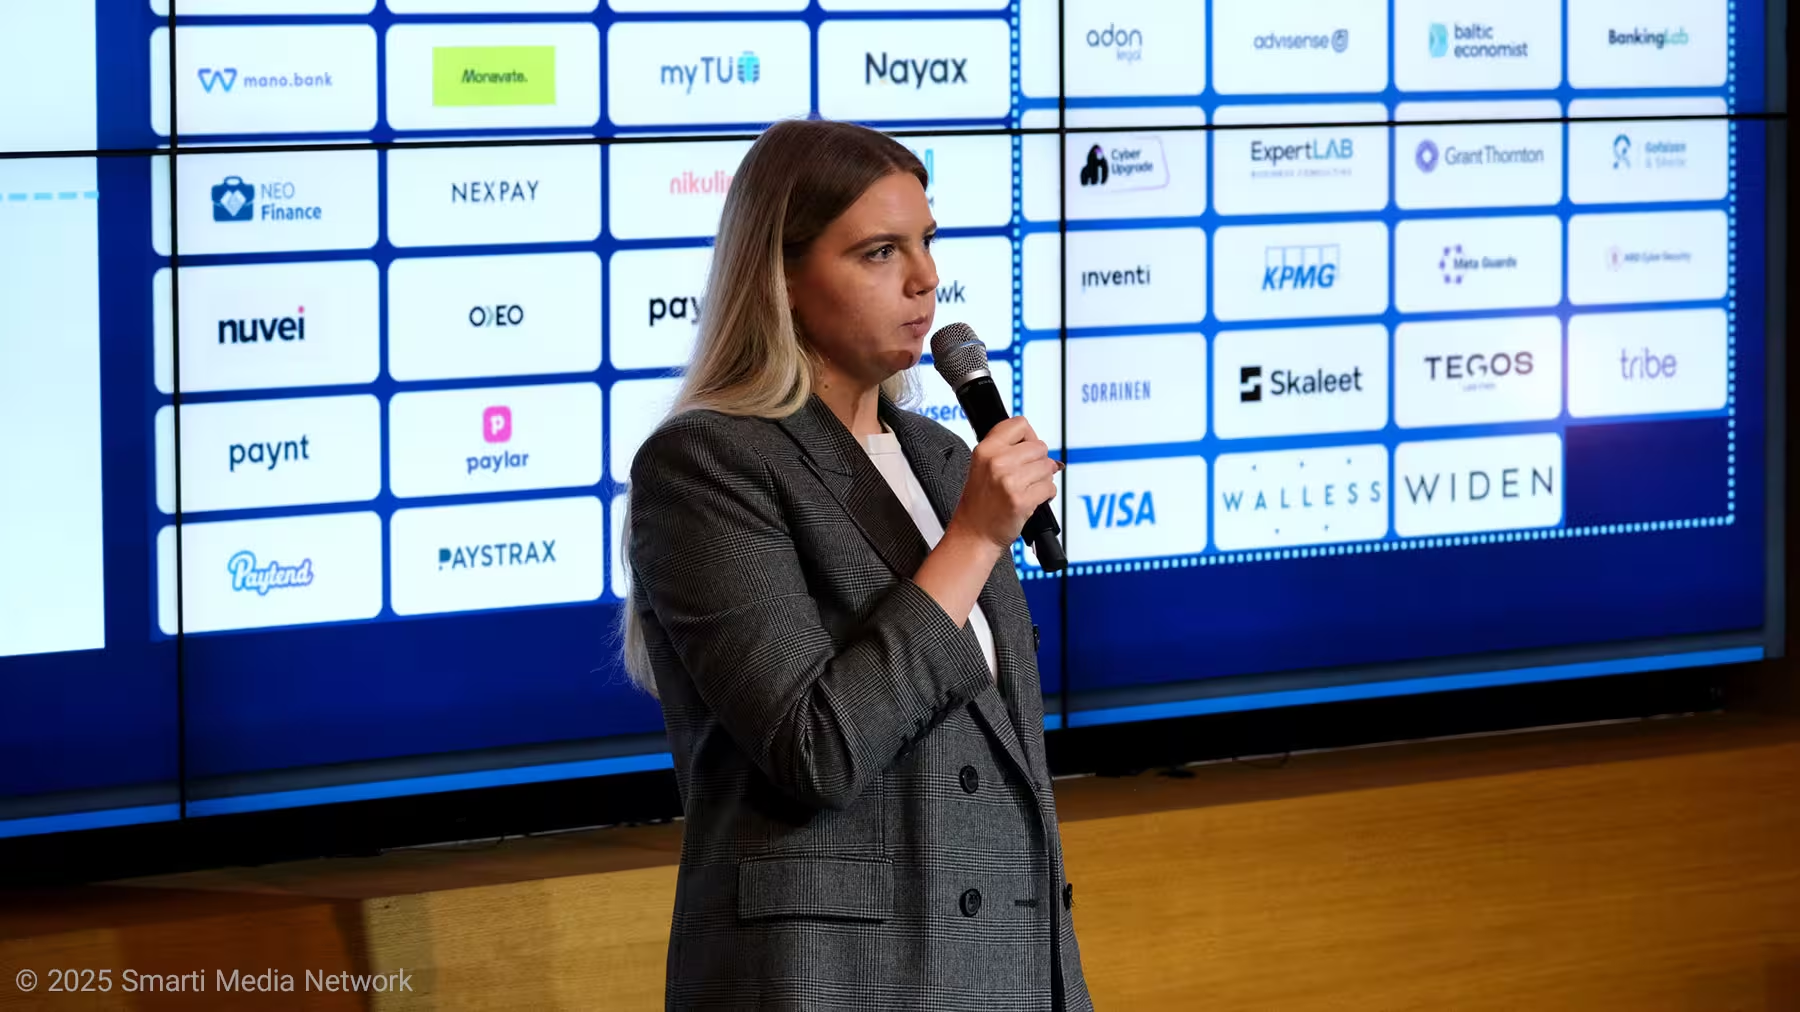
Tämä kehityskulku oli keskeinen teema tapahtumassa "Lithuanian Fintech Wrap-up of the year 2025", joka pidettiin tänään ROCKITissa ja jossa puhui Greta Ranonytė, Fintech Hub LT -organisaation johtaja. Täyteen ahdetulle salille suunnatessaan sanat ja tilastot muodostivat vuoden kattavimman tietoaineiston, joka maalaa kuvan sektorista, joka toimii nyt kansantalouden kriittisenä tukipilarina samalla kun se valmistautuu suurten rakenteellisten muutosten vuoteen 2026.
Makrotason vaikutus: 3,6 miljardin euron arvo
Ranonytė avasi esityksensä vastaamalla skeptikoiden usein esittämään peruskysymykseen: miten mitata niiden fintech-yritysten todellista arvoa, jotka toimivat Liettuasta käsin mutta palvelevat maailmanlaajuisesti? Tämä kysymys on tärkeä, kun pyritään ymmärtämään sektorin taloudellista merkitystä, vientiä, verotushyötyjä ja työpaikkojen luomista.
Viitaten tuoreisiin Eurostat-datoihin Ranonytė esitti selkeän päätelmän: sektorin lisäämä lisäarvo Liettuan taloudelle oli saavuttanut 3,6 miljardia euroa vuonna 2024. "Näemme, että eksponentiaalinen kasvu alkoi juuri silloin, kun fintechit liittyivät ekosysteemiin", hän totesi ja viittasi kymmenen vuoden trendikäyrään, joka nousee jyrkästi sektorin laajentuessa. Tämä lisäarvo ei tarkoita pelkästään palveluiden laajentumista, vaan myös arvoverkon syvenemistä, teknologian viennin lisääntymistä sekä kasvavaa osaamispohjaa.
Vaikutus ulottuu kuitenkin pidemmälle kuin pelkkiin BKT-lukuihin; se on muokannut työmarkkinoita perustavanlaatuisesti. Viimeisen kymmenen vuoden aikana finanssi- ja vakuutusalalla työskentelevien määrä Liettuassa on kasvanut noin 40%. Vertailun vuoksi EU:n keskimääräinen kasvu samassa sektoriessa on ollut vaatimattomat 1%. Tämä työllisyyskehitys kuvaa sekä suoraan fintech-yritysten synnyttämiä työpaikkoja että ekosysteemin luomia palvelu- ja tukialojen tehtäviä, kuten compliance-, riskienhallinta- ja teknologiakehityspalveluja.
"Erityistä Liettuassa on se, missä nämä ihmiset työskentelevät", Ranonytė selitti. "Toisin kuin EU:n keskiarvossa, jossa osaaminen keskittyy suuriin perinteisiin konserneihin, meidän kasvumme ajaa pieniä ja keskisuuria fintech-yrityksiä." Tämä hajautunut työpaikkarakenteen muutos lisää talouden resilienssiä, mutta myös asettaa vaatimuksia osaamisen kehittämiselle, koulutukselle ja rekrytointiprosesseille.
Verotulot ja "Binance-ilmiö"
Sektorin taloudelliset kontribuutiot ovat yltäneet ennätyslukemiin. Okredo-aineiston mukaan pelkästään vuoden 2025 ensimmäiseltä kolmelta neljännekseltä fintechit maksoivat veroja yhteensä 232 miljoonaa euroa — summa, joka lähes vastaa koko vuoden 2024 verotuloja. Tämä osoittaa sekä lyhyen aikavälin kasvun että potentiaalin kasvavien verovirtojen lähteenä.
Kuitenkin Ranonytė varoitti tulkitsemasta lukuja liian optimistisesti tulevaisuutta ennustaessa. Hän nosti esiin, että sektorin toiseksi suurin veronmaksaja on edelleen DFINITY (Binance), mikä tekee kokonaistilanteesta herkemmän yksittäisten suurten toimijoiden liikkeille. Tämä "Binance-ilmiö" viittaa siihen, että yksittäisten globaaleiden toimijoiden liiketoiminnoilla on huomattava vaikutus paikallisiin verotuloihin ja tilastoihin.
"On erittäin todennäköistä, että kun seison täällä ensi vuonna, veroluku on pienempi", hän myönsi. MiCA (Markets in Crypto-Assets)-sääntelyn siirtymäkauden päättyessä tämän vuoden aikana suurten kryptotoimijoiden toimintojen muuttuminen voi jättää jälkensä vuoden 2026 talouslukuihin. Tämä korostaa sääntelyn ja kansallisten veropolitiikkojen välistä herkkyyttä sekä tarvetta ennakoivaan suunnitteluun verotulojen kestävyyden varmistamiseksi.
Toimialakohtainen syväluotaus
Ekosysteemiä purettaessa Ranonytė tarjosi yksityiskohtaisen katsauksen eri vertikaalien terveydentilasta ja kehityssuunnista. Tämä sektori-jakoinen analyysi auttaa ymmärtämään, missä kasvun ajurit ovat ja millaisia riskitekijöitä kuhunkin osa-alueeseen liittyy, kuten sääntelyvaatimukset, markkinakysyntä ja teknologinen valmistautuminen.
1. Erikoistuneet pankit: jalansija vahvistuu Alalla on nyt seitsemän erikoistettua pankkia, ja uusin lisenssi myönnettiin äskettäin Rato Credit Union -yhteisölle. Nämä instituutiot eivät ole enää marginalisoituneita toimijoita; niiden yhteenlasketut varat ovat ylittäneet 1,5 miljardia euroa, mikä merkitsee valtavaa 50% kasvua verrattuna viime vuoden toiseen neljännekseen. Erikoistuneet pankit hyödyntävät usein modernia teknologiaa, pilvipalveluja ja API-rajapintoja tarjotakseen ketteriä palveluja kuten BaaS (Banking-as-a-Service), mikä lisää kilpailukykyä sekä kotimaisilla että kansainvälisillä markkinoilla.
2. Maksut ja EMI:t: volyymi merkityksellisempi kuin yksikkömäärä Elektronisen rahan instituutiot (EMI) ja maksupalveluyritykset käsittelivät viimeisen 12 kuukauden aikana yhteensä 161 miljardia euroa transaktioita (23% kasvu). Ranonytė korosti markkinarakenteen muutosta: "Kyse on laadullisesta kasvusta. Lisenssien määrä ei kasva; itse asiassa se vähenee. Mutta näemme kasvua volyymeissa ja tuotteissa." Tämä kehitys viittaa siihen, että markkina kypsyy — pienempi määrä toimijoita palvelee suurempaa transaktiomäärää monipuolisemmilla palveluilla, kuten reaaliaikaisilla maksutuotteilla, tilinhallintaratkaisuilla ja integraatioilla kansainvälisiin maksukerrostumiin (esimerkiksi SEPA- ja kansainväliset kortti-integraatiot).
Ranonytė myös huomautti, että tämä vaikuttava volyymi tuo mukanaan lisääntyvää valvontaa hallituksen taholta erityisesti petosriskien ja rahanpesun torjunnan (AML) osalta. Yhdistys suhtautuu näihin haasteisiin "hyvin järkevästi" ja vakavasti, painottaen compliance-osaamisen vahvistamista sekä teknisten riskienhallintaratkaisujen käyttöönottoa.

3. Lainaus: perinteisen ohittaminen Ehkä vaikuttavin tilasto tuli Peer-to-Peer (P2P)-lainausalan segmentiltä. Nämä alustat ovat nyt koonneet maan suurimman ei-pankkisen kulutusluoton salkun, ohittaen perinteiset kulutusluoton tarjoajat. "Ne näyttävät nopeaa kasvua—32% rahoitetuissa määrissä", Ranonytė kertoi, lisäten että myös joukkorahoitus (crowdfunding) on voimakkaassa nousussa: Liettua sijoittuu nyt neljänneksi Euroopassa myönnettyjen lisenssien määrässä. Tämä muutos luo kilpailua lainamarkkinoilla, alentaa kustannuksia kuluttajille ja avaa uusia rahoituskanavia PK-yrityksille ja kuluttajille, mutta samalla korostaa vastuullisen luotonannon ja kuluttajansuojan merkitystä.
Kuluttajaluottamus ja markkinakasvun pullonkaulat
Teollisen menestyksen rinnalla sektori kohtaa haasteen tavallisen liettualaisen silmissä. Fintech Hub LT:n teettämä kysely paljasti, että vaikka 36% väestöstä käyttää fintech-palveluja (usein mainiten esimerkkejä kuten Revolut, jotta vastaaja ymmärtää käsitteen) ja 19% on halukkaita kokeilemaan uusia palveluja, suuri osa kansalaisista on yhä pidättyväisiä. Tämä tarkoittaa, että markkinan laajentuminen vaatii paitsi teknistä ja sääntelyyn liittyvää kypsymistä myös käyttäjälähtöistä viestintää ja luottamuksen rakentamista.
Suurin este? Sitoutuminen perinteisiin pankkeihin. Yleisimmäksi syyksi fintechin käyttämättömyydelle mainittiin: "Luotan pankkiini. Saan siellä kaiken mitä tarvitsen." "Meidän täytyy tehdä vielä enemmän yhteiskunnan tiedon lisäämiseksi ja ennen kaikkea luottamuksen rakentamiseksi", Ranonytė myönsi. Tämä sisältää kuluttajakoulutusta, läpinäkyvyyden lisäämistä palvelujen eduista ja riskeistä, sekä hyvien käytäntöjen ja asiakasturvan korostamista.

Näkymät vuodelle 2026: konsolidointi ja compliance
Katseet kääntyvät vuoteen 2026, jossa esitys kuvasi maisemaa, jota leimaavat konsolidointi sekä intensiivinen sääntelytyö. Yritykset, investoijat ja viranomaiset valmistautuvat uudistusten tuomaan toimintaympäristöön ja vaativat entistä selkeämpiä compliance-rakenteita ja toimintamalleja riskien hallintaan.
M&A-aalto: Kilpailun kiristyessä ja lisenssien määrän tasaantuessa markkinalla nähdään yhä enemmän fuusioita ja yritysostoja. Tämä voi johtaa skaalautuvuuden lisääntymiseen, resurssien yhdistämiseen ja palveluvalikoiman laajentumiseen, mutta samalla on huolehdittava kilpailun säilymisestä ja markkinan monimuotoisuudesta.
Infrastruktuurin saatavuus: Keskeinen kehitysseuraus on pyrkimys suoraan pääsyyn maksujärjestelmiin ei-pankkisille fintech-yrityksille. Tällainen pääsy voi alentaa kustannuksia, nopeuttaa maksujen käsittelyä ja kasvattaa innovaatioiden toteuttamismahdollisuuksia, mutta se vaatii myös tiukkaa operatiivista valvontaa ja teknisiä vaatimuksia.
Krypton alasajo: Kryptosektorille viesti oli selvä: "Valmistautukaa alasajoon." Uusia lisenssejä odotetaan harvoin, kun markkina sopeutuu EU-sääntelyn täyteen painoon. Tämä tarkoittaa siirtymää läpinäkyvämpiin liiketoimintamalleihin, taloudellisen riskin uudelleenarviointia ja mahdollisesti toimintojen siirtämistä tai supistamista markkinoilla, joissa sääntely on selkeämpää.
Ranonytė päätti viestinsä suoraan huoneessa olleille perustajille ja toimitusjohtajille koskien heidän sisäisiä tiimejään:
"Kun palaatte yrityksiinne, halatkaa toisen linjan asiantuntijoitanne ja virkamiehiänne. Heillä on edessään erittäin intensiivinen vuosi 2026, kun kyse on compliance-toiminnoista."
Uusien AML-pakettien ja kiristyvien sääntelyodotusten myötä "Villilännen" aikakausi on lopullisesti ohi ja tilalle on tullut ammatillistumisen, konsolidoinnin ja korkean panoksen compliance-vaatimusten aikakausi. Tämä muutos edellyttää sekä yritysstrategista kypsymistä että julkisen ja yksityisen sektorin yhteistyön tiivistämistä, jotta Liettuan fintech voi jatkaa kasvuaan kestävästi, houkutella investointeja ja säilyttää kilpailukykynsä Euroopan rahoitusteknologian kentässä.
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.