

Kiinan älypuhelinmarkkinat hidastuivat hieman vuoden 2025 kolmannella neljänneksellä IDC:n uusimpien lukujen mukaan. Kiinan mantereella toimitukset olivat yhteensä 68,46 miljoonaa yksikköä, mikä tarkoittaa lievää 0,5 %:n laskua vuotta aiemmasta. Neljänneksen heikompi kehitys heijasti osin tyypillisiä sesonkivaikutuksia, mutta myös kuluttajien varovaisuutta ja odotuksia tulevista malleista.
Q3 hidastuminen: sesonkivaihe kohtaa varovaiset ostajat
IDC:n analyysi korostaa, että kolmas vuosineljännes on perinteisesti rauhallisempi älypuhelinmyynnin kannalta, ja vuosi 2025 seurasi tätä kaavaa. Korkeaprofiilisten lanseerausten määrä oli selvästi pienempi kuin joina aikoina, ja valtion tukitoimien vähentyminen joillain alueilla vähensi joidenkin kuluttajien kiireellisyyttä päivittää laitteitaan. Lisäksi laajempaa taloudellista epävarmuutta kuvaavat tekijät — kuten kotitalouksien säästämiseen suuntautunut käyttäytyminen ja hitaampi kulutusluottojen kasvu — hillitsivät ostovoimaa ja hidastivat kokonaiskysyntää.
Markkinan dynamiikkaa muokkaa myös aiempien vuosien 5G-päivitysbuumi, joka on lyhentänyt joidenkin käyttäjäryhmien vaihtosyklin vaihetta ja siten alentanut tänä vuonna uusien hankintojen määrää. Jakelukanavien varastotasojen optimointi, hinta-alennusten ajoitus ja vähittäiskauppaketjujen kampanjakalenterit vaikuttavat kaikki siihen, miten nopeasti myynti palautuu. Paikallisten operaattoritarjousten ja jälleenmyyjien kampanjoiden rooli on edelleen merkittävä etenkin keskitason ja edullisen hintaluokan segmentissä, jossa hintaherkkyys ja kampanjasuosion vaihtelut näkyvät nopeasti toimituslukemissa.
Siitä huolimatta on olemassa merkkejä mahdollisesta elpymisestä loppuvuotta kohti. Useat brändit siirsivät lippulaivamallien lanseerauksia eteenpäin — esimerkiksi Xiaomi julkisti Xiaomi 17 -sarjan aiemmin kuin tavallisesti syyskuussa — mikä voi lisätä kysyntää neljännellä neljänneksellä. Suuret ostotapahtumat kuten Double Eleven (11. marraskuuta) ja myöhemmin Black Friday voivat myös vauhdittaa ostopäätöksiä, mutta IDC:n analyytikko Arthur Guo varoittaa, että tällaiset festivaalit ovat todennäköisesti "epätodennäköisiä käynnistämään merkittävää lisätarvetta kuluttajien keskuudessa taloudellisen epävarmuuden vallitessa". Kuluttajien luottamus sekä ostovoiman ja tarjonnan kohtaamat riskit määrittävät pitkälti, millä voimakkuudella sesonkiherkät kampanjat vaikuttavat toimitusmääriin.

Top-brändien suoriutuminen — tiukka kilpailu
Listan kärjessä kilpailu pysyi tiukkana, ja suurimpien toimijoiden välillä nähtiin vain pieniä markkinaosuuksien vaihteluita. Alla on IDC:n Q3-tilannekuva brändikohtaisesti, joka auttaa ymmärtämään toimitusvolyymien sekä markkinaosuuksien välisiä suhteita ja niiden muutostrendejä:
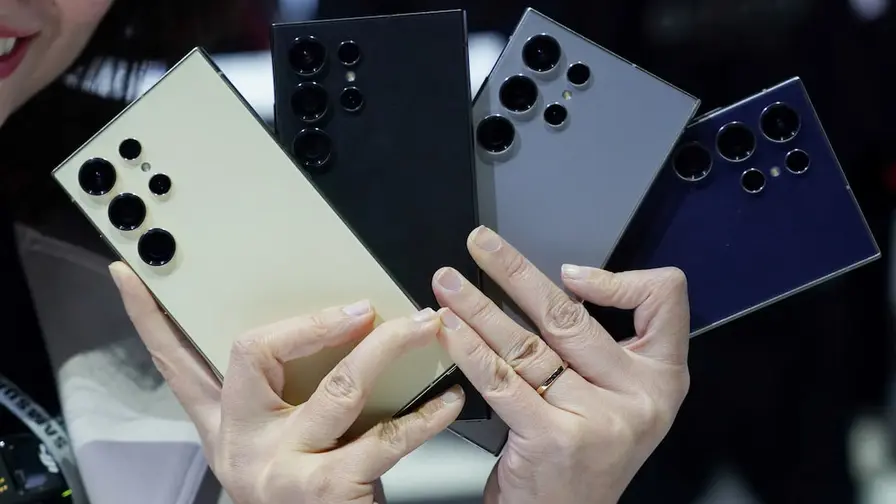
- vivo: 11,8 miljoonaa yksikköä toimitettu — 17,2 % markkinaosuus (vähennys 7,8 % YoY)
- Apple: 10,8 miljoonaa yksikköä — 15,8 % osuus (kasvu 0,6 % YoY)
- Huawei: 10,4 miljoonaa yksikköä — 15,2 % osuus (vähennys 1,0 % YoY)
- Xiaomi: 10,0 miljoonaa yksikköä — 14,7 % osuus (vähennys 1,7 % YoY)
- Oppo: 9,9 miljoonaa yksikköä — 14,5 % osuus (kasvu 0,4 % YoY)
- Honor: 9,9 miljoonaa yksikköä — 14,4 % osuus (osuuden lasku 1,5 % YoY)
vivo säilytti ykköspaikkansa huolimatta huomattavasta vuosikasvua alhaisemmasta muutoksesta, mikä kuvastaa brändin vahvaa jakeluverkostoa ja markkina-asemaa erityisesti keski- ja matalamman hintaluokan segmentissä. Apple onnistui kirimään pienen osuuskasvun ja piti edelleen vahvan position premium-segmentissä, missä kysyntää tukevat iOS-ekosysteemin sitoutuneisuus, brändiarvo sekä vaihtohyvitysohjelmat. Huawei pysyi kilpailukykyisenä, mikä heijastuu sen suhteellisen tasaisissa toimitusmäärissä, kun taas Xiaomi:n suoritus osoittaa, että kilpailu keskihintaluokassa on edelleen kovaa ja vaatii aggressiivista tuote- ja hinta-asettelua.
Oppo:n pieni palautuminen viittaa siihen, että sen tuoteportfolio ja myyntikanavien kampanjointi ovat alkaneet kantaa hedelmää kilpailutilanteen vakautuessa. Honorilla toimitusmäärä vastasi Oppoa, mutta markkinaosuus laski hieman — tämä voi kertoa siitä, että Honorin myynti painottui alueille tai kanaviin, joissa kilpailu oli tiukempaa tai katteet pienempiä. Kokonaisuutena top-brändien välillä nähdään strategista eriyttämistä: osa panostaa premium-laitteisiin ja ekosysteemiin, osa keskittää resurssinsa kustannustehokkaisiin malleihin ja volyymiin.
Mitä tämä tarkoittaa kuluttajille ja valmistajille
Kuluttajille rauhallisempi neljännes tarjoaa enemmän aikaa harkita päivitystarpeita, vertailla hintoja ja teknisiä ominaisuuksia sekä hyödyntää kampanjoita ja vaihtohyvityksiä. Hintasensitiiviset ostajat voivat hyötyä syksyn ja loppuvuoden kampanjoista, ja keskiluokan älypuhelimissa kilpailu näkyy usein parempina ominaisuuksina suhteessa hintaan. Lisäksi kuluttajien kannattaa seurata ohjelmistotukea, päivityslupausta ja laitteen käyttökokemusta — tekijöitä, jotka vaikuttavat laitteen todelliseen käyttöikään ja jälleenmyyntiarvoon.
Valmistajille Q3:n tasainen tai hieman laskeva kehitys korostaa oikean ajoituksen merkitystä uusien mallien julkistuksille ja markkinointikampanjoille. Malliston elinkaari, kanavakohtaiset tarjoukset, jälleenmyyjäsuhteet sekä varastonhallinta ovat kriittisiä tekijöitä, kun pyritään maksimoimaan markkinaosuus ja säilyttämään kannattavuus. Myös tuoteerojen viestintä — kuten kamerajärjestelmän kyvykkyydet, akun kesto, ohjelmiston lisäarvopalvelut ja lippulaivamallien erot — voi ratkaista, kuka voittaa indeksoidun ostohalukkuuden sesonkien välillä.
Strategisesti eriyttäville brändeille on hyödyllistä analysoida eri kuluttajaryhmien ostokäyttäytymistä: nuoremman sukupolven käyttäjät arvostavat usein kameran ja suorituskyvyn suhdetta sekä sosiaalisen median integraatiota, kun taas vanhemmat ostajat saattavat painottaa akun kestoa ja helppokäyttöisyyttä. Jakelukanavien eri muodot — suoramyynti, verkkokauppa, operaattoriverkosto ja vähittäiskauppa — vaativat räätälöityjä kampanjoita ja hinnoittelustrategioita, jotta laitteet saavuttavat oikeat kohderyhmät kustannustehokkaasti.
Katse tulevaan: markkinan lyhyen aikavälin suunta riippuu pitkälti loppuvuoden lippulaivajulkaisuista, kampanjoiden vetovoimasta ja siitä, lieveneekö taloudellinen epävarmuus. Jos brändit pystyvät herättämään kiinnostusta kilpailukykyisillä laitteilla, houkuttelevilla rahoitusvaihtoehdoilla ja selkeillä vaihtotarjouksilla, Q4 voi hyvinkin kumota Q3:n kevyen laskun. Tärkeimpiä seurannan kohteita ovat keskimääräinen myyntihinta (ASP), kanavien varastotasot, korvaussyklin pituus, 5G-adoptio sekä kuluttajaluottamuksen mittarit, joiden muutokset konkretisoituvat toimitus- ja myyntiluvuissa.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.