
Kuvittele tungokseen täpötäysi basaari Jakartassa, jossa ostajat viipyvät aiempaa pidempään keskihintaisilla puhelinkojuilla. Hienovarainen muutos on käynnissä Kaakkois-Aasiassa; lompakot kiristyvät ja älypuhelinten kartta piirtyy uudelleen.
Counterpoint Researchin mukaan alueen älypuhelintoimitukset laskivat 15 prosenttia toisen neljänneksen vuositasolla. Laitteiden hinnannousu on ilmeinen syy. Brändit, jotka panostivat edullisempiin malleihin, menettivät jalansijaansa, kun taas ne, jotka keskittyivät vahvempiin keskihintaisiin ja premium-tarjouksiin, pystyivät pitämään asemansa tai jopa laajentamaan sitä.
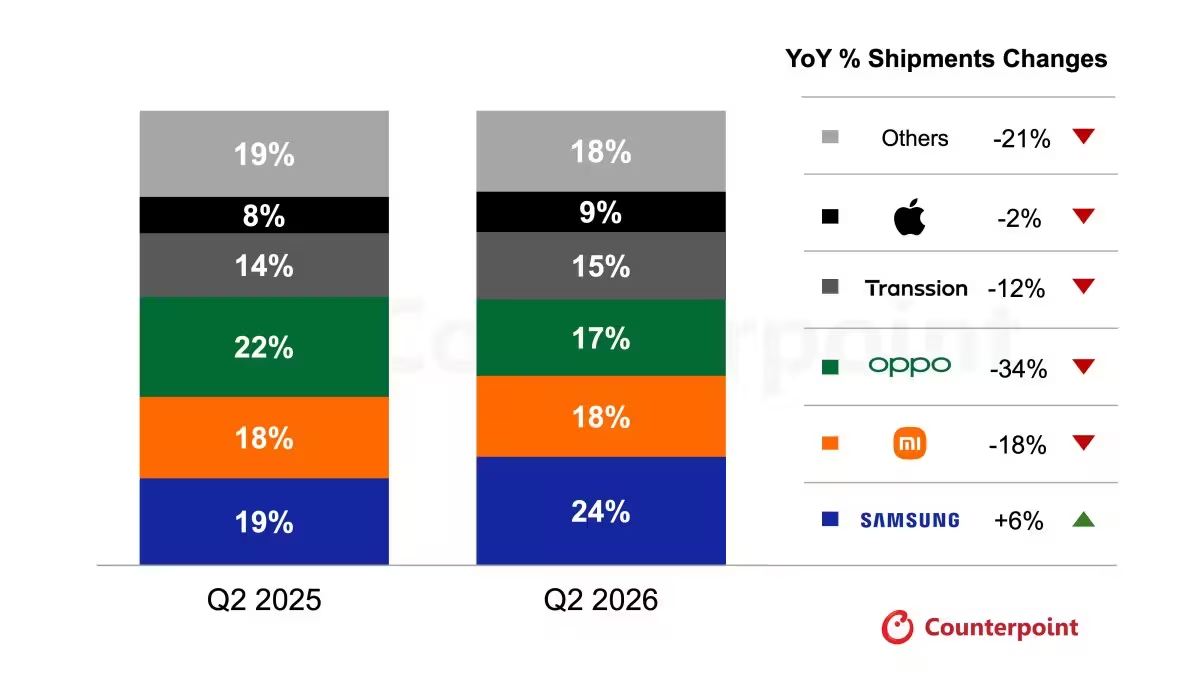
Samsung nousi ykköseksi 24 prosentin osuudella ja oli ainoa brändi, joka kirjasi vuosikasvua toimituksissa, 6 prosenttia. Xiaomi on 18 prosentilla, Oppo 17 prosentilla, Transsion, Tecno- ja Infinix-emoyhtiö, 15 prosentilla, ja Apple 9 prosentilla.
Pinnan alla näkyy pieniä mutta merkityksellisiä liikkeitä. Samsung nousi edellisvuoden 19 prosentin osuudesta. Xiaomi pysyi vakaana. Oppo vetäytyi 22 prosentista. Transsion ja Apple etenivät vähitellen 14 prosentista ja 8 prosentista. Numerot kertovat suuntaa; ne viittaavat syvempään kuluttajakäyttäytymisen uudelleensuuntautumiseen.
Kun hintaluokat muuttavat kysyntää
Mitkä segmentit kärsivät eniten? Budjettiluokka romahti. Alle noin €138:n puhelinten toimitukset syöksyivät 38 prosenttia vuositasolla. €230–€459 väli laski myös, 11 prosenttia. Yllätykseksi vastatrendi ilmeni ylemmissä hintaluokissa. €460–€643 luokka nousi 74 prosenttia ja yli noin €644 laitteet kasvoivat 18 prosenttia.
Miksi eroavaisuus? Ostajat nousevat joissain tapauksissa hintaportaita ylöspäin, valiten vähemmän mutta kalliimpia puhelimia, jotka lupaavat pidempää käyttöikää ja parempia ominaisuuksia. Samaan aikaan alkupään markkina supistuu, koska edullisten mallien valmistuskustannukset kasvavat. Lopputuloksena markkina jakautuu: yksikköjä on vähemmän, mutta ylemmissä hintaluokissa on vahvempi momentum.
Counterpoint ennustaa paineen jatkuvan toisella puoliskolla. Hintajoustot pysyvät rajoitettuina. Kuluttajat säilyvät varovaisina. Yksinkertaisesti sanottuna toimitusten lasku jatkuu todennäköisesti, ellei brändit löydä uusia tapoja tavoittaa hintatietoisia ostajia tai perustella premium-kuluja.
Mitä alan seuraajien tulisi nyt seurata? Tuotevalikoiman muutoksia. Taitavampia kampanjoita, jotka eivät syö marginaaleja. Ja alueellisia strategioita, jotka tunnustavat, ettei Kaakkois-Aasia ole yksi yhtenäinen markkina vaan kokoelma hintaherkkyyksiä, operaattorivaikutusta ja paikallista brändiuskollisuutta.
Kyse on siirtymävaiheesta. Valmistajille se on kutsu pohtia uudelleen, mihin panostetaan. Kuluttajille tarjonta kaventuu kohti harvempia, mutta kyvykkäämpiä laitteita. Markkinalle tämä on tauko, joka voi enteillä hyvin erilaista kilpailutilannetta vuoden loppuun mennessä.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.