
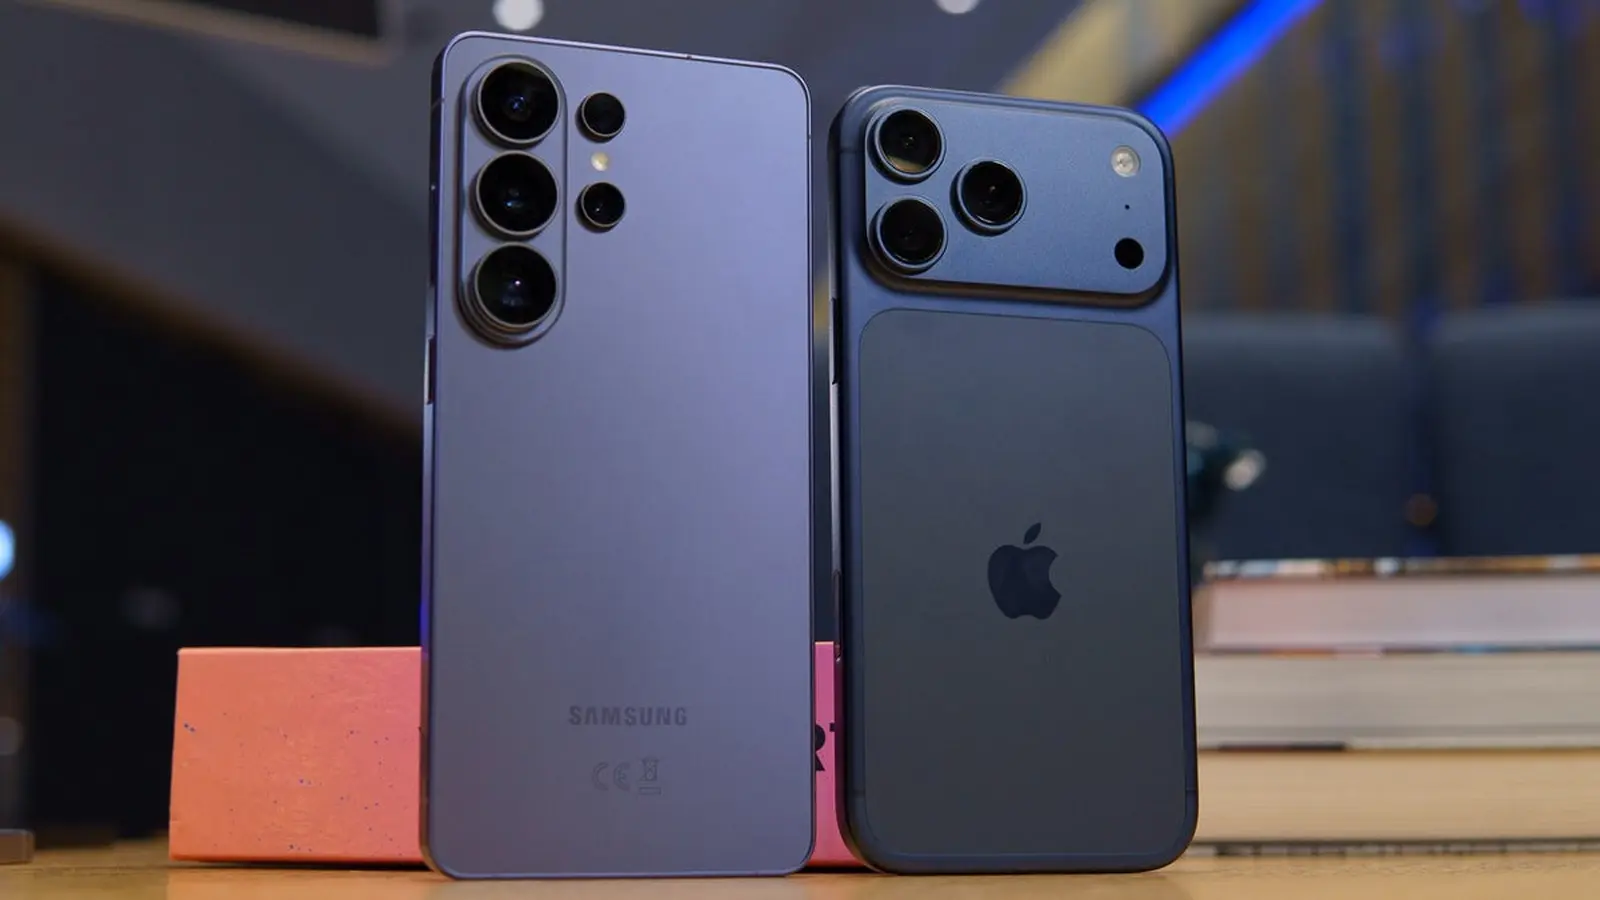
Tutustuessasi logistiikkatallille tänä keväänä saatat huomata vähemmän puhelimia lavapinoissa tulossa varastoihin. Hiljaisemmat lastauslaiturit. Hitaammat täydennykset. Numerot vahvistavat tilanteen: Counterpoint Research arvioi Euroopan älypuhelintoimituksiksi huhti-kesäkuussa noin 35 miljoonaa yksikköä, noin 10 prosenttia vähemmän kuin samaan neljännekseen viime vuonna ja heikoin tulos sitten vuoden 2023.
Syitä ei ole yksi ainoa. Inflaatio on ohentanut lompakoita kautta mantereen. Iranin ympärillä lisääntynyt geopoliittinen paine on nostanut riskejä ja hankintakustannuksia. Komponenttien hinnat ovat hiljalleen nousseet, mikä on saanut valmistajat arvioimaan tilausmääriä uudelleen. Kun nämä voimat yhdistyvät, kysyntä heikkenee erityisesti siellä, missä kuluttajat ovat herkimpiä hinnalle.
Kun huippubrändit ottavat shokin vastaan
Apple ja Samsung vastasivat suurimmasta osasta toimituksia, kumpikin noin 34 prosentista markkinoista. Xiaomi oli seuraavana noin 15 prosentin osuudella. Oppo (mukaan lukien OnePlus ja Realme) sekä Honor täydensivät listan pienemmillä osuuksilla, noin 4 ja 3 prosenttia. Tämä keskittymä kertoo sen, että premium- ja lähellä premium-tasoa olevat segmentit vakauttavat markkinaa, vaikka edullinen sektori horjuu.

Alueelliset erot ovat merkityksellisiä. Länsi-Eurooppa osoitti sitkeyttä, kiitos Applen vahvemman suorituksen ja Samsungin pienien kasvujen. Itä-Eurooppa sen sijaan koki kiristyksen selvemmin, kun halpapuhelinten kysyntä hiipui ja varastoja sopeutettiin alaspäin.
Counterpointin analyytikot varoittavat, että heikko jakso voi jatkua. Varastot ohenevat monissa jakelukanavissa, mikä tuntuu hyvältä, kunnes huomaa, että se seuraa valmistajien pienentämiä tilauksia. Matala varastotaso usein edeltää lisätoimitusten laskua, jos kysyntä ei ole palautunut.
Mitä sitten tapahtuu? Odota yhdistelmää pienemmistä julkistuksista, voimakkaammista tarjouksista vanhemmista malleista ja tiukemmasta varastonhallinnasta. Syvillä ekosysteemeillä ja operaattorikumppanuuksilla toimivat merkit kestävät hidastumisen paremmin kuin puhtaasti hinnalla kilpailevat. Jos komponenttikustannukset jatkavat nousuaan, jotkut katteet ahtautuvat merkittävästi.
Euroopan älypuhelinmarkkinat hakevat uudelleen tasapainoa. Välitön kuva on vaimea, mutta innovaation ja brändivoiman vetovoima muovaa, mitkä yritykset vahvistuvat, kun kuluttajat alkavat taas käyttää rahaa.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.