
Nokia kohtaa tiukan loppuvuoden: analyytikot odottavat yhtiön operatiivisen tuloksen vastaavanlaista käyttökatetta (comparable operating profit) Q4:llä noin 1,221 miljardia euroa, mikä tarkoittaisi likimain 19,1 prosentin käyttökatetta. Ennuste perustuu vahvoihin tekoäly- ja pilvitilauksiin, mutta suuri osa niistä ei tuo välitöntä liikevaihtoa – sen sijaan ne lisäävät puristusta toimitusketjuille ja marginille. Suomessa tämä herättää kiinnostusta sekä sijoittajissa että teleoperaattoreissa, jotka seuraavat 5G- ja pilviratkaisujen kysynnän kehitystä.
Nokian tulosodotukset ja laskelmat
Vuoden ensimmäinen puolisko toi Nokialle vertailukäyttökatetta 735 miljoonaa euroa. Markkinan alustava konsensusluku koko vuodelle on noin 2,4 miljardia euroa. Jos Q3 toteutuu konsensuksen mukaisesti (myynti noin 5,051 mrd. euroa ja käyttökatteeksi 444 miljoonaa), Q4:lle jää merkittävä vastuu: noin 1,221 miljardin euron tuloksen tuottaminen loppuvuodesta.
Miksi Q4:n odotukset ovat niin kovat?
Q4-ennuste on noin 2,75-kertainen Q3:een nähden ja noin 16 % korkeampi kuin Q4/2025:n noin 1,05 miljardin euron tulos. Marginaaliodotus nousee vuoden takaisesta ~17,2 %:sta ~19,1 %:iin. Johto on korostanut, että toinen vuosipuolisko on painopiste ja että Q3:n liikevaihdon odotetaan nousevan sarjassa 3–7 % siten, että merkittävin tulosparannus ajoittuu Q4:lle.
Tilausvirta: tekoäly ja pilvi
Nokia raportoi, että Q2:n aikana tekoälyyn ja pilveen liittyvät tilaukset olivat noin 2,8 miljardia euroa, mikä on noin 6,3 kertaa kyseisen kvartaalin toteutunutta myyntiä (446 miljoonaa euroa). Yritys arvioi, että noin puolet näistä tilauksista konvertoituu liikevaihdoksi seuraavan 12 kuukauden aikana. Toisin sanoen tilauskanta tarjoaa näkyvyyttä, mutta ei suoraa kassavirtaa heti – mikä on tärkeää analysoitaessa Q4:n marginaalipainetta.
Toimitusketju ja kapasiteettirajoitteet
Toimitusketjut ja komponenttipula ovat edelleen alan tärkeimpiä riskejä. Nokian toimitusjohtaja on kommentoinut, että kysyntä on vahvaa, mutta tarjonta rajoittaa toimialan kasvupotentiaalia. Tämä on myös suoraan yhteydessä siihen, kuinka paljon tilauksista saadaan tulosta Q4:lle ja miten kustannusrakenne kehittyy.
Q2:n vertailuluvut ja liiketoimintasegmentit
Vertailukvartaalissa Nokia näytti vahvuutta erityisesti verkkoinfrastruktuurissa (Network Infrastructure), joka kasvatti myyntiä noin 12 % vuodesta. Koko Q2:n myynti oli noin 4,815 miljardia euroa (+8 % v/v), kuten myös bruttokate ja käyttökatteen suhteellinen parannus (n. +70 bps).
Vertailu kilpailijoihin
Saman alan vertailuyhtiö Ericsson raportoi Q2:lla ryhmätason myynnin laskeneen noin 6 %, ja varoitti kasvavista muistipiirien kustannuksista, jotka voivat painaa marginaaleja. Ericssonin osake reagoi negatiivisesti ilmoitukseen. Tästä näkökulmasta Nokian odotuksiin liittyy sekä potentiaalia että toteutusriskia: jos toimitusten ajoitus tai komponenttikulut muuttuvat, 19 %:n marginaali voi olla vaikea saavuttaa.
Miten tämä vaikuttaa Suomeen ja suomalaisiin yrityksiin?
Suomen markkinassa Nokia on edelleen keskeinen toimittaja verkkoratkaisuissa ja 5G-kehityksessä. Jos Nokia pystyy realisoimaan AI- ja pilvitilauksia odotetussa aikataulussa, se voi tukea suomalaisten operaattoreiden ja teollisuuden 5G- ja edge-laskenta-hankkeita, erityisesti teollisuusautomaation ja yksityisverkkojen (private 5G) käyttötapauksissa. Toisaalta toimitushäiriöt voivat viivästyttää projekteja ja lisätä kustannuksia, mikä näkyy loppukäyttäjille viivästyksinä ja potentiaalisina hintapaineina.
Tuoteominaisuudet, käyttötapaukset ja kilpailuedut
Nokian nykyiset ratkaisut yhdistävät verkkoinfrastruktuurin, pilvipalvelut ja tekoälypohjaiset optimointityökalut. Käyttötapauksia ovat mm. reaaliaikainen verkon optimointi tekoälyn avulla, yksityiset 5G-verkot teollisuuteen, pilvipohjaiset verkkopalvelut ja edge-laskenta kriittisille sovelluksille. Näiden etuja suomalaisille yrityksille ovat parempi latenssi, hallittavuus ja tietoturva sekä paikalliset integraatiomahdollisuudet. Kilpailuetuna Nokialla on laaja tuoteportfolio ja globaali toimituskyky—mutta se on myös altis komponenttikustannusten ja toimitusaikojen vaihtelulle.

Sijoittajavaikutus ja lyhyen aikavälin näkymä
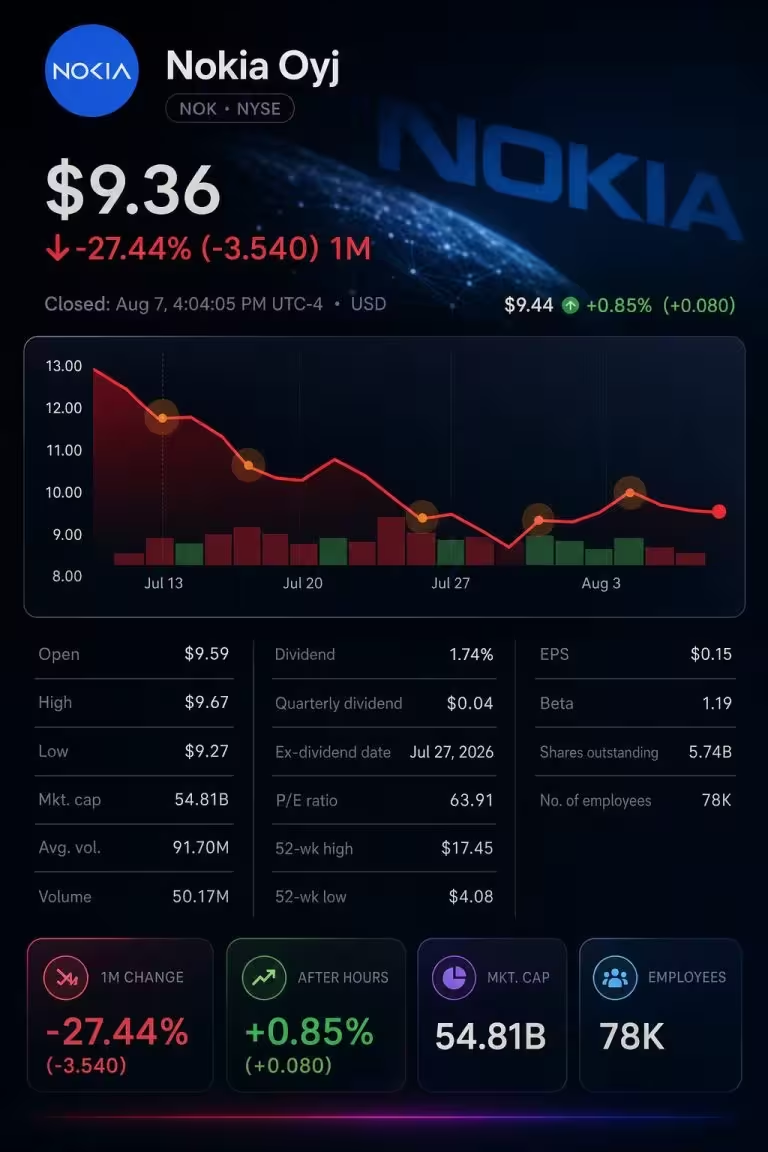
Pörssikurssi heijasteli viime viikkoina volatiilisuutta: nopeasti nousseen kurssin jälkeen osa noususta purkautui, mutta osake jäi viikon kokonaistuotossa indeksiä vahvemmaksi. Analyytikkosuositukset pysyvät pääosin positiivisina (konsensus Overweight), mutta tavoitehinnat vaihtelevat huomattavasti, mikä heijastaa erimielisyyttä AI-premiumin ja toimeenpanoriskin arvioinnissa. Lyhyellä tähtäimellä kaikki riippuu siitä, miten hyvin tilaukset konvertoituvat myynniksi ja kassavirraksi Q3–Q4 -siirtymässä.
Johtopäätökset ja riskit
Nokian ennusteet sisältävät sekä mahdollisuuden että toteutusriskin. Suomalaisille teknologia-ammattilaisille ja teleoperaattoreille tärkeintä on, että toimitukset pysyvät aikataulussa ja komponenttikustannusten nousu pidetään kurissa. Jos nämä onnistuvat, Nokian Q4 voi tarjota vahvan marginaalituloksen ja edistää 5G- ja AI-palveluiden käyttöönottoa myös Suomessa. Muussa tapauksessa 19 %:n tavoite on altis toimitusviiveille ja kustannuspaineille.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.