
Ahtaissa kaupunkiliikkeissä Pekingistä Shenzheniin on käynnissä hiljainen uudelleenjärjestely: huippumallien jonot ovat pidentyneet, kun taas alelaatikot keräävät pölyä.
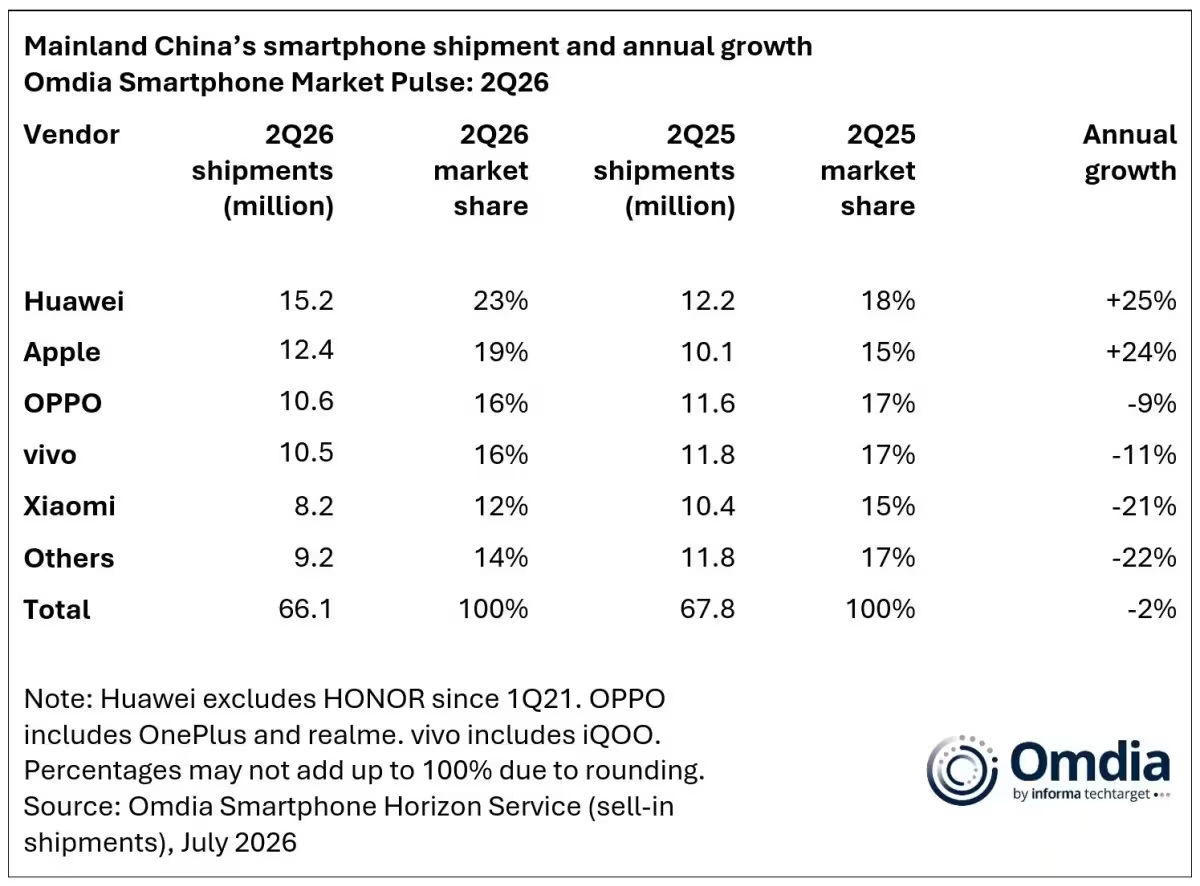
Kiinan älypuhelintoimitukset vähenivät 2 prosenttia huhti-kesäkuun neljänneksellä, yhteensä 66,1 miljoonaa laitetta. Kaikki myyjät eivät kuitenkaan tunteneet puristusta. Huawei ja Apple kulkivat päinvastaiseen suuntaan, lisäten sekä määrää että markkinaosuuttaan, kun kilpailijat supistivat toimintaansa.
Voittajat numeroina
Huawei johti joukkoa ennätyksellisellä 15,2 miljoonalla puhelimella, ottaen noin 23 prosenttia Kiinan sisämarkkinasta, kun se vuotta aiemmin toimitti 12,2 miljoonaa ja omasi 18 prosentin osuuden. Apple seurasi 12,4 miljoonalla iPhonella, noin 19 prosentin osuudella toimituksista, nousten 10,1 miljoonasta ja 15 prosentin osuudesta vuoden takaisesta vastaavasta jaksosta.

Kolmas ja neljäs olivat lähes tasoissa: Oppo toimitti 10,6 miljoonaa yksikköä ja sai 16 prosentin osuuden, mikä on 9 prosentin lasku vuodentakaisesta, kun taas vivo kirjasi 10,5 miljoonaa ja saman 16 prosentin osuuden, 11 prosentin laskulla. Xiaomi liukui pidemmälle taakse, toimittaen 8,2 miljoonaa laitetta ja pitäen 12 prosentin osuuden, mikä tarkoittaa jyrkkää 21 prosentin pudotusta verrattuna edelliseen vuoteen.
Laajempi globaali markkina laski nopeammin, noin 4 prosenttia samalla neljänneksellä, mikä asettaa Kiinan vetäytymisen hieman parempaan valoon. Paine kuitenkin on todellista: muistipula ja nousevat komponenttikustannukset kasvattavat eroa premium- ja budjettitarjousten välillä.
Miten ne pääsivät johtoon
Ajattele sitä kahden strategian kertomuksena. Huawei panosti entistä vahvemmin premium-relevanssiin ja toimitusketjun hallintaan. Viimeaikaiset lanseeraukset, kuten Pura X Max ja Enjoy 90 Pro Max, resonanssoivat paikallisten ostajien keskuudessa. Vahva oma T&K ja syvemmät suhteet kotimaisiin toimittajiin auttoivat Huaweita vakauttamaan hintoja ja pitämään tuotannon käynnissä kustannusvaihtelusta huolimatta.
Apple pelasi eri kortilla: se nojasi brändiuskollisuuteen ja siihen päätökseen, ettei hintoja nostettu inflaatiopaineista huolimatta. Tuloksena oli tasainen kysyntä markkinan kalliimmassa päässä, jossa ostajat ovat vähemmän hintaherkkiä ja todennäköisemmin halukkaita päivittämään laitteitaan.
Pienemmät toimijat reagoivat. Monet merkit karsivat valikoimiaan, leikkaavat kannattamattomia tuotenimikkeitä ja työntävät keskihintaisia malleja, jotka tasapainottavat katteita ja kuluttaja-arvoa. Yleinen viesti: sopeudu nopeasti tai luovuta markkinaosuutta.

Markkinapolarisaatio syvenee, ja arvo siirtyy brändeille, jotka pystyvät hallitsemaan kustannuksia tai kohdistamaan premium-hinnoittelua.
Onko tämä väliaikaista? Omdian ennuste antaa viitteitä, että kehitys voi jatkua. Analyysitalo odottaa Kiinan älypuhelinmarkkinoiden supistuvan noin 6 prosenttia koko vuoden aikana verrattuna vuoteen 2025, maltillisempi lasku kuin globaali näkymä, mutta signaali siitä, että kuluttajien päivityssyklit jäähtyvät. Ostajien odotetaan suhtautuvan varovaisemmin laitteiden vaihtoon ja priorisoivan kestävyyttä sekä arvoa impulsiivisten päivitysten sijaan.
Toimialaa seuraaville oppi on selvä: kestävyys tarkoittaa eri yrityksille eri asioita. Joillekin se tarkoittaa toimitusketjun omistamista ja siirtymistä ylempään hintaluokkaan. Toisille se merkitsee tarjonnan virtaviivaistamista ja tehokkuuden tavoittelua. Joka tapauksessa Kiinan uudelleenjärjestely muokkaa tapaa, jolla globaalit toimijat ajattelevat mittakaavaa, kustannuksia ja paikallista merkitystä.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.