
Yhteenveto
Euroopan älypuhelinmaisema näytti ensi silmäyksellä tutulta: Samsung kärjessä, Apple perässä ja muutama haastaja kaivamassa omaa lokeroaan. Luvut kertovat kuitenkin hienovaraisemman tarinan muuttuvasta momentista, brändistrategioista ja siitä, mihin kuluttajien kiinnostus lopulta suuntautui vuonna 2025.
Markkinaosuus ja toimitusmäärät
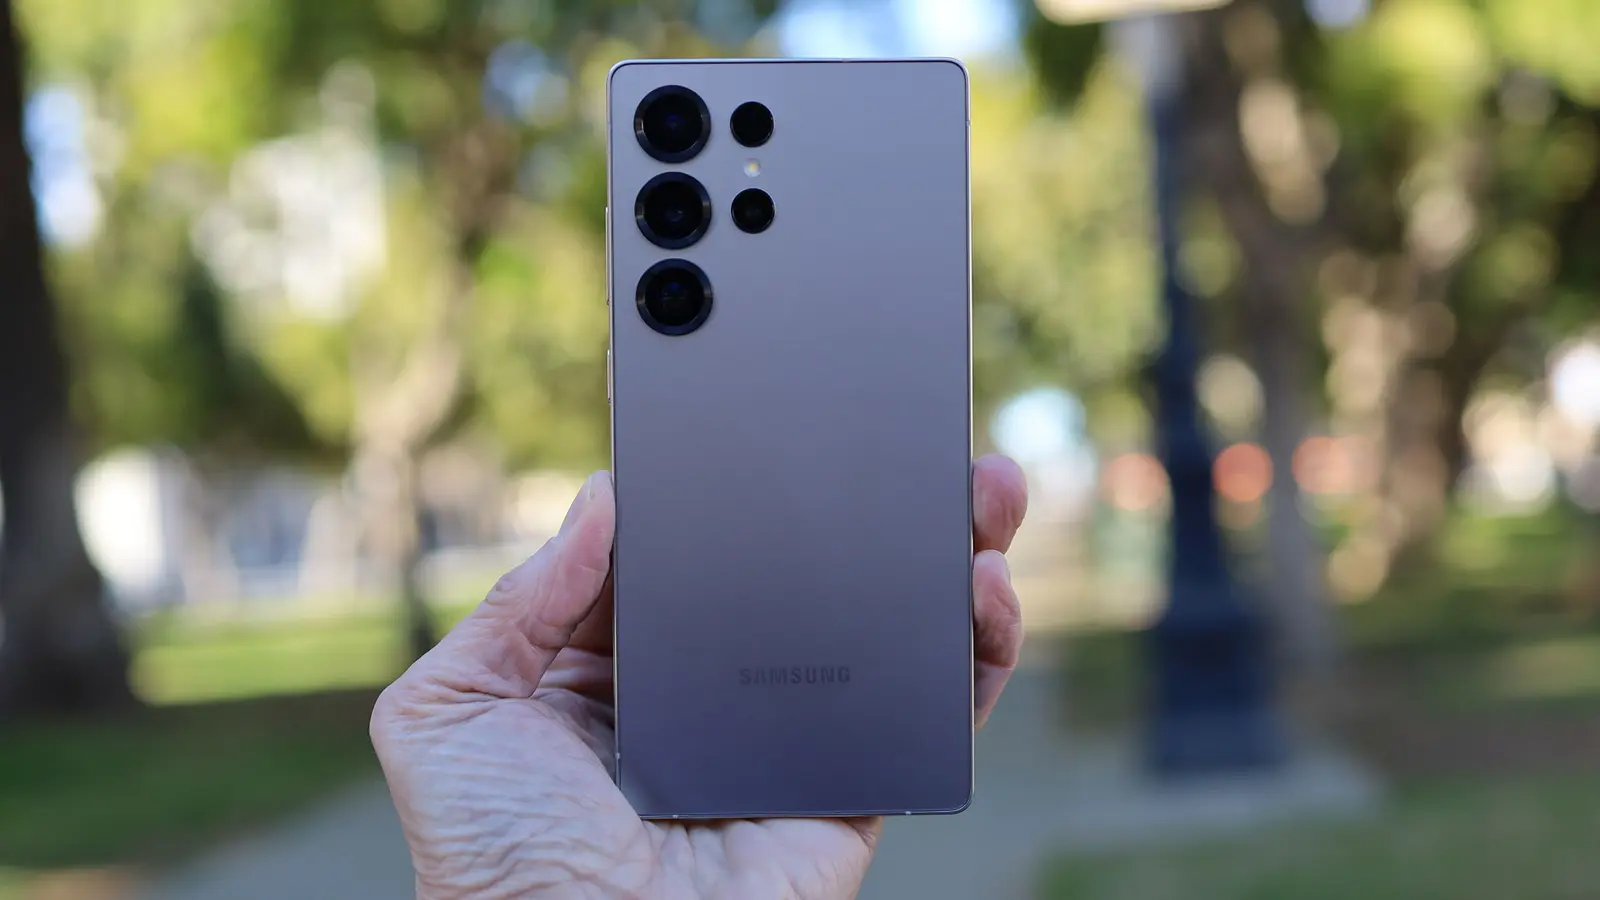
Samsung toimitti viime vuonna Euroopan markkinoille (Venäjä pois lukien) 46,6 miljoonaa puhelinta, mikä vastaa noin 35 %:n markkinaosuutta. Apple ei jäänyt kauas — 36,9 miljoonaa yksikköä ja noin 27 %:n osuus — kun taas Xiaomi toimitti 21,8 miljoonaa laitetta 16 %:n osuudella. Motorola ja Honor täydensivät viiden kärjen 7,7 miljoonalla (6 %) ja 3,8 miljoonalla (3 %) toimituksella; Honor pääsi näin Euroopan top viiteen ensimmäistä kertaa.

Brändikohtaiset kasvutrendit
Kasvu ei kuitenkaan jakautunut tasaisesti. Apple ja Honor olivat harvoja suurten valmistajien voittajia, kumpikin kasvatti myyntiään verrattuna vuoteen 2024 — Apple noin 6 % ja Honor noin 4 % — ja molemmat saavuttivat vahvimmat tuloksensa mantereella. Xiaomi laski hieman, noin 1 %, ja Motorola supistui 5 %. Top 5 -listan ulkopuolella pienemmät tekijät kuten Nothing ja Fairphone kirjauttivat kaksinumeroisia kasvulukuja, mikä viestii siitä, että erikoistuvat ja vastuullisuutta korostavat brändit voivat löytää kasvupotentiaalia, vaikka yleinen markkina jäähdyttääkin.
Markkinan yleinen kehitys
Puhetta jäähdytyksestä: Euroopan älypuhelinmyynti laski noin 1 % vuodesta 2024 ollen yhteensä 134,2 miljoonaa yksikköä. Tämä edustaa yhä noin 10,8 %:a globaaleista toimituksista, joten vaikka kasvu on hidastunut, Eurooppa pysyy merkittävänä taistelukenttänä valmistajille, jotka tähtäävät volyymiin, bränditietoisuuteen ja operaattorikumppanuuksiin.

Kausivaikutukset ja Q4 2025
Vuoden 2025 loppukausi vahvisti Applen vahvuuden juhlasesongin aikana. Pelkästään Q4:llä Apple toimitti Euroopassa 13,4 miljoonaa yksikköä ja saavutti noin 34 %:n osan kausista myynnistä. Samsung toimitti samassa jaksossa 12,4 miljoonaa, noin 31 %. Xiaomi, Motorola ja Honor seurasivat, mutta suurin kausikohtainen nousija oli Honor — 24 %:n kasvu verrattuna Q4 2024:ään. Motorola nousi 13 % ja Samsung 10 % neljänneksellä neljännekseltä, mikä korostaa sitä, kuinka voimakkaasti kampanjat, alennukset ja uusien mallien julkaisusyklit voivat kääntää markkinavauhtia lyhyessä ajassa.
Myydyimmät laitteet ja ekosysteemien vaikutus
Laitetason tarkastelussa Galaxy A56 oli Euroopan myydyin laite vuonna 2025, sen jälkeen tulivat Applen iPhone 16 ja Samsungin Galaxy A16. Top 10 -listaa hallitsivat pitkälti kaksi ekosysteemiä: kuusi iPhone-mallia ja neljä Samsung-mallia; muut brändit eivät onnistuneet saavuttamaan vertailukelpoista varastoliikennettä. Xiaomi, joka oli vuoden 2024 top 10:ssä Redmi Note 13 4G -mallilla, ei saanut mallia listalle 2025 — pieni, mutta puhelias havainto siitä, kuinka kysyntä on keskittynyt huipulle.

Mitä nämä luvut kertovat strategioista?
Markkinaosuus antaa yhden perspektiivin; markkinatason momentum ja kausittaiset liikkeet kertovat toisen. Samsung pitää yllä laajaa skaalautuvuutta ja jakelua monimuotoisella mallistolla — entry- ja keskihintaluokan sekä premium-mallien kattavuus on sen strategian ydin. Apple puolestaan muuntaa tekniset ja brändilliset kohokohdat tasaisiksi myynneiksi, hyödyntäen uskollista käyttäjäkuntaa ja vahvaa jälleenmyyjäverkostoa. Honor näyttää pystyvän murtautumaan Euroopan markkinoille jyrkemmin kuin aiemmin, mikä kertoo onnistuneista tuote- ja markkinointivalinnoista paikallisissa kanavissa.
Kilpailun dynamiikka
Vuoden 2025 tulokset osoittavat, että kilpailu kovenee erityisesti niillä segmentin alueilla, joissa katteet ovat terveet: keskihintaluokka ja premium-puhelimet. Hintakilpailu paineistaa etenkin halvemman hintaluokan valmistajia, kun samalla operaattorikanavien ja vähittäiskauppojen kampanjat voivat hetkellisesti muuttaa myyntitilastoja. Brändien pitää pystyä yhdistämään tuoteominaisuudet, toimitusketjun kestävyys ja houkuttelevat rahoitus- tai vaihtotarjoukset, jotta ne pysyvät kilpailukykyisinä.
Hinnat, jakelu ja operaattoristrategiat
Jakelu ja operaattorikumppanuudet olivat keskeisessä roolissa vuoden 2025 lopulla. Euroopan markkinat koostuvat lukuisista maista ja markkinasegmenteistä; siksi paikallinen hinnoittelu, verkko-operaattoreiden määräaikaiset tarjoukset ja rahoitusvaihtoehdot vaikuttivat suoraan Q4:n voittoihin. Operaattorit voivat suosia tiettyjä brändejä kampanja-avustuksin, mikä nostaa lyhytaikaisesti kyseisten mallien toimitusmääriä ja muuttaa listaluvuissa näkyviä osuuksia.
Pienemmät brändit ja erikoistuminen
Vaikka markkina vaikuttaa keskittyneeltä, pienemmät valmistajat kuten Nothing ja Fairphone osoittivat, että erikoistuminen, vastuullisuusviestit ja design-eroavaisuudet voivat tuottaa kasvua. Nämä brändit menestyivät parhaiten maissa ja kanavissa, joissa kuluttajat arvostavat eettisiä tuotantoketjuja, modulaarisuutta tai yksilöllistä muotoilua. Tämä indikoi, että markkinan monimuotoisuus säilyy, vaikka volyymimarkkinat ohjautuvat vahvempien ekosysteemien suuntaan.
Tekninen näkökulma ja toimitusketju
Teknisesti katsottuna valmistajien menestys kytkeytyy vahvasti komponenttihankintoihin, kapasiteetin hallintaan ja kykyyn optimoida tuotannon kulurakennetta. Vuoden 2025 aikana toimitusketjun häiriöt vaimenivat suhteessa edellisiin vuosiin, mutta hintapaineet siruissa ja materiaalikustannuksissa näkyivät etenkin keskihintaluokan laitteiden marginaaleissa. Brändit, jotka pystyivät tehokkaasti ennustamaan kysyntää ja tasapainottamaan varastotasoja, pystyivät hyödyntämään kampanjakausia paremmin.
OEM-suhteet ja alihankkijat
Useimmat isot toimijat ylläpitävät laajoja suhteita OEM- ja alihankkijaverkostoihin. Nämä suhteet määrittelevät, kuinka nopeasti uudet mallit saadaan markkinoille ja millä kustannusrakenteella. Brändit, jotka investoivat pitkän aikavälin sopimuksiin tai monipuolistivat komponenttilähteitään, vähensivät riskiä ja pystyivät tarjoamaan kilpailukykyisempiä hintoja tietyissä segmenteissä.
Kuluttajakäyttäytymisen muutokset
Kuluttajademografiassa näkyy yhä enemmän hajautumista: nuoremmat ostajat hakevat usein hinta-laatusuhdetta ja ominaisuuksia kuten kameran laatua ja pelisuorituskykyä, kun taas vanhemmat käyttäjät tai brändiuskolliset valitsevat usein ekosysteemin helppouden ja jälkimarkkinoiden tuen perusteella. Kestävyys, ohjelmistotuki ja pitkät päivityslupaukset muodostavat jälleenmyynnin kannalta tärkeitä tekijöitä, jotka vaikuttavat brändivalintoihin riippumatta hinnasta.
Ennuste ja odotukset vuodelle 2026
Mitä tämä kaikki tarkoittaa tulevalle vuodelle? Kilpailu kiristyy siellä, missä katteet ovat houkuttelevia: keskihintaluokan älypuhelimissa sekä premium-segmentissä, jossa brändi ja ekosysteemi vaikuttavat pitkän aikavälin arvoon. Odotettavissa on, että Samsung jatkaa skaalaetuna hyödyntämistä, Apple muuntaa tuoteuutuudet myynniksi ja Honor vahvistaa asemaansa tietyillä markkinoilla. Pienemmät brändit voivat edelleen löytää menestystä erikoistumisen kautta — esimerkiksi modulaariset puhelimet, kestävä tuotanto tai tietty design-profiili.
Mahdolliset riskit ja epävarmuustekijät
Riskit liittyvät lähinnä makrotaloudellisiin tekijöihin, raaka-aineiden hintavaihteluihin, geopoliittisiin jännitteisiin ja siihen, miten nopeasti valmistajat pystyvät sopeuttamaan mallistonsa muuttuvaan kysyntään. Myös ohjelmistotuki ja tietoturva voivat nousta kilpailutekijöiksi, kun kuluttajat arvostavat pitkäikäisyyttä ja päivitettävyyttä.
Missä kilpailu todennäköisesti tiivistyy?
Kilpailun odotetaan tiivistyvän erityisesti seuraavilla alueilla: keskihintaluokan älypuhelimet, jossa valta näkyy volyymissa; premium-segmentin laitteet, joissa brändi ja ekosysteemi ratkaisevat; sekä erityisalueet kuten kestävyys, tietosuoja ja erikoisteknologia (esimerkiksi AR-ominaisuudet tai kehittyneet kamerajärjestelmät).
Päätelmä
Euroopan älypuhelinmarkkinat vuonna 2025 olivat samanaikaisesti tutun ja muuttuvan näköiset. Vaikka markkina on edelleen keskittynyt muutaman suuren toimijan ympärille, pienemmät brändit ovat onnistuneet löytämään kasvupisteitä erikoistumisen ansiosta. Seuraava vuosi tulee kertomaan, kenen strategiat kestävät paineet ja ketkä onnistuvat muuntamaan tuotteet pitkäaikaiseksi markkinaosuudeksi. Seuraa jakelutietoja, Q4-kampanjoita ja mallijulkaisujen sykliä — pinnan alla tapahtuu paljon, vaikka kärkinimet näyttäisivätkin vakaalta.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.