
Yleiskatsaus
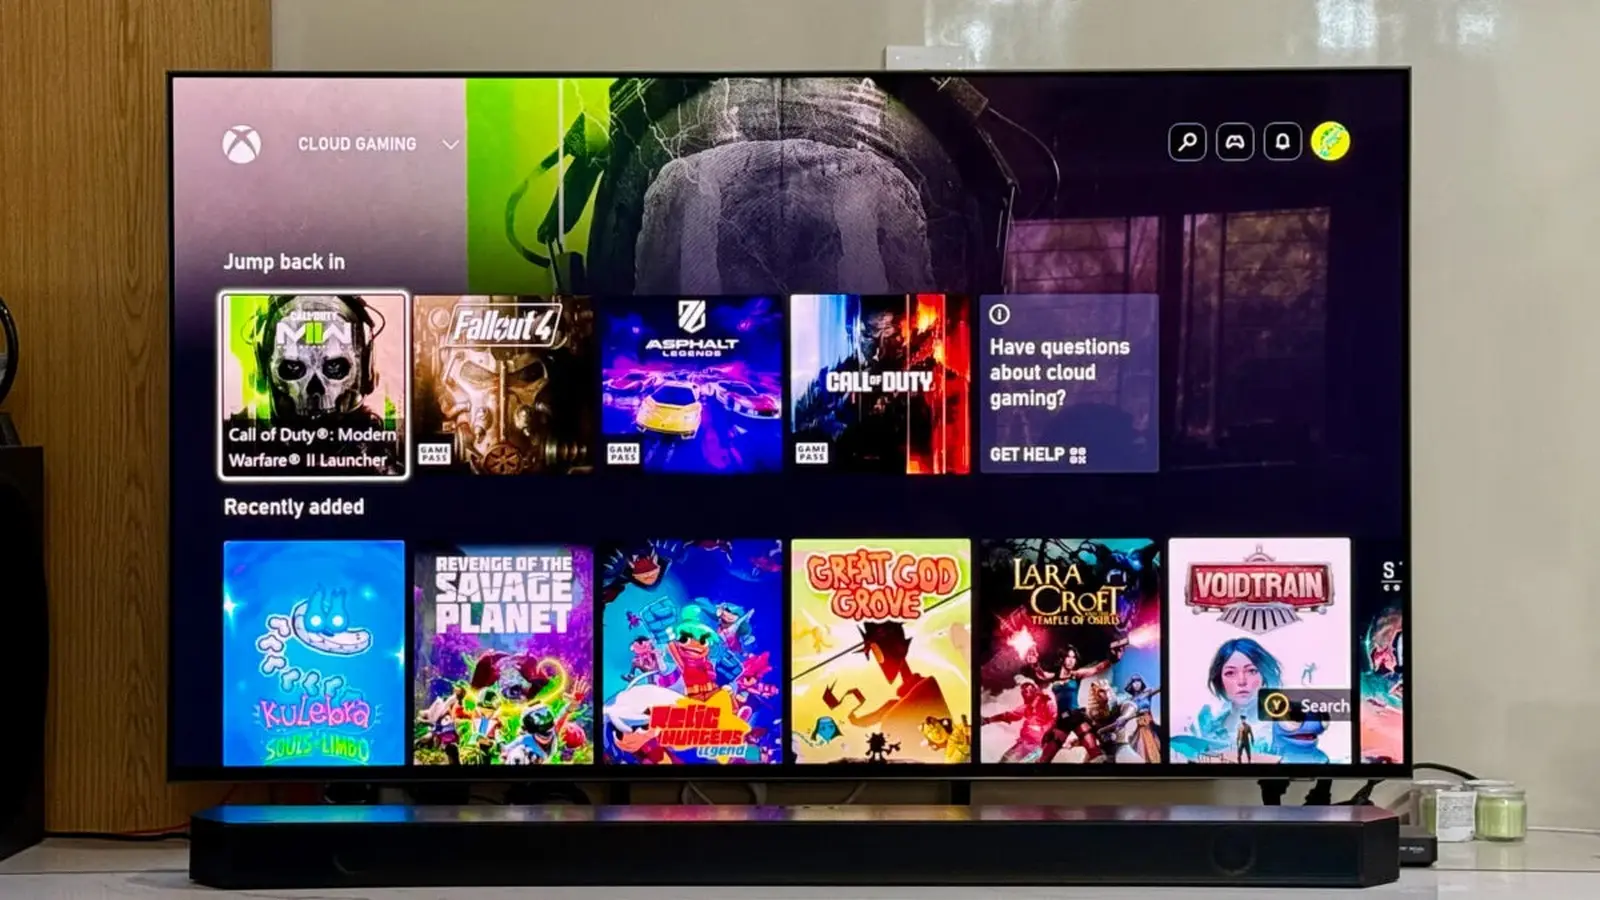
Vuoden lopulla tapahtui pieni mutta huomattava muutos: TCL ohitti Samsungin joulukuussa, ollen suurin TV-toimitusten merkkijohdossa kyseisenä kuukautena. Numerot olivat pieniä — riittävästi herättämään huomiota, mutta eivät niin suuria, että ne muuttaisivat välittömästi yhtiöiden pitkän aikavälin tarinoita. TCL:n osuus joulukuun toimituksista oli 16 %; Samsungin osuus jäi 13 %:iin.
Konteksti ja markkinanäkymä
Konteksti on tärkeä. Kvartaalin ja koko vuoden mittakaavassa Samsungilla on yhä etulyöntiasema toimitusmäärissä. Kuukausikohtainen markkinaosuus on hetkellinen otos; vuosikohtainen osuus antaa täydellisemmän kuvan. Siitä huolimatta joulukuun tulos ei ole pelkkä ohimenevä piikki — se heijastaa pidempään kehittyneitä tarjonnan ja kysynnän muutoksia.
Counterpoint Researchin havainnot
Analyytikkotalo Counterpoint Research nosti liikkeen esiin, ja tutkimusjohtaja Bob O’Brien tiivisti mekanismin lyhyesti: "TCL on vahvistanut asemiaan kuukausien ajan, ja vuodenvaihteen nousu työnsi sen joulukuussa Samsungin ohi. Vaikka kyse on vain yhdestä kuukaudesta, TCL:n toimitukset kasvavat johdonmukaisesti vuosi-vuodelta, kun taas Samsungin toimitukset ovat olleet pysähtyneitä." Hän lisäsi, että TCL:n kumppanuus Sonyn kanssa voi antaa sille lisäväriä premium-segmenteillä — kehitys, joka tekisi kilpailusta merkittävämpää.

Tuotestrategiat: OLED vs. LCD
Isompi tarina liittyy tuotteiden strategioihin. Eteläkorealaiset TV-mestarit, Samsung ja LG, ovat ohjautuneet korkeampien katteiden OLED-malleihin. Tämä on kannattava ratkaisu marginaalien kannalta. Samalla se jättää tyhjiön alemman hintaluokan LCD-markkinaan. Kiinalaiset valmistajat — erityisesti TCL — ovat nopeasti täyttäneet tuon aukon, skaalaamalla LCD-tuotantoa ja myymällä määrissä, joita OLED-komponentti yksinkertaisesti ei pysty saavuttamaan. Useampia näyttöjä alhaisemmilla hinnoilla. Suurempi volyymi. Yksinkertaista aritmetiikkaa, mutta strategisilla seurauksilla.
Hinnoittelu ja katteet
Joulukuun kuukausijohtajuus korostaa volyymidynamiikkaa, ei vuosikohtaista johtajuuden siirtymää. Kun huomioon otetaan liikevaihto ja voittomarginaalit, kuva muuttuu: suurempi toimitusmäärä ei automaattisesti tarkoita korkeampia tuloksia, jos keskimääräiset myyntihinnat laskevat. LCD:n laajentaminen volyymiin perustuvalla hinnan kilpailulla voi kasvattaa osuutta kappalemäärissä, mutta painaa alas keskihintaa ja sen kautta katteita.
Premium-vaikutus: Sony-yhteistyö
TCL:n kumppanuus Sonyn kanssa on keskeinen tekijä, jota kannattaa seurata. Sony on brändinä vahva premium-segmenteissä, ja jos TCL pystyy hyödyntämään Sonyn brändiarvoa ja jakamaan teknologiaosaamista — esimerkiksi kuvankäsittelyalgoritmeja, käyttöliittymiä tai designin viimeistelyä — se voi päästä lähemmäs korkeamman katteen markkinoita. Tällainen siirtymä edellyttää kuitenkin tuoteportfolion profilointia, jälleenmyyntiverkostojen vahvistamista ja laadun jatkuvaa valvontaa.

Mitä seurata vuonna 2026
Mitä teollisuuden seuraajien kannattaa pitää silmällä vuonna 2026? On useita tunnettavia muuttujia, jotka määrittävät pelikenttää:
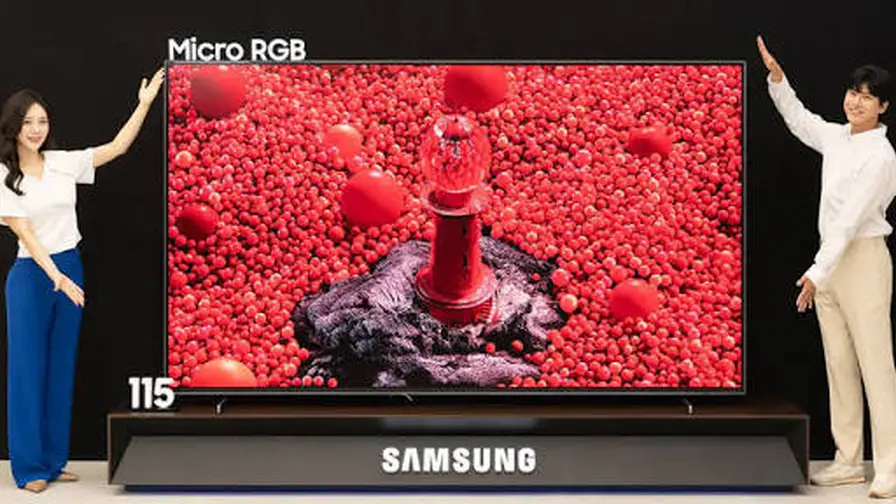
- Tuotevalikoiman kehitys: Pystyykö TCL laajentamaan premium-tarjontaansa yhdessä Sonyn kaltaisen kumppanin kanssa ja nostamaan siten keskihintaa?
- Samsungin vastaus: Kilpaileeko Samsung laajentamalla jälleen LCD-tuotantoa tai nopeuttamalla OLED-tuotteiden käyttöönottoa laajemmissa hintaluokissa?
- Toimitusketjun dynamiikka: Miten paneelit, ohjainpiirit ja komponenttilogistiikka vaikuttavat tuotannon skaalautuvuuteen tai rajoitteisiin?
- Kysynnän muutos: Miten kuluttajien ostokäyttäytyminen, jälleenmyyjäkampanjat ja kausivaihtelut (esim. vuodenvaihteen alennusmyynnit) vaikuttavat kuukausittaisiin piikkeihin?
Markkinarakenne ja kilpailustrategiat
Televisiomarkkina ei enää ole pelkkää kahden suuren yhtiön välistä kilpajuoksua; se muuttuu yhä enemmän monitasoiseksi näyttämöksi, jossa tuotevalikoima ja strategiset kumppanuudet ovat yhtä tärkeitä kuin yksikkömäärät. Kilpailu jakautuu useisiin kerroksiin:
- Premium-segmentti: OLED- ja prossessoriteknologia, korkea hinta — kohdennettu korkean marginaalin ostajille.
- Keskiluokka: Sekoitus kehittyneitä ominaisuuksia ja kilpailukykyistä hintaa — avainasemassa brändiuskollisuus ja myymälänäkyvyys.
- Perustason LCD: Korkea volyymi, matalampi hinta — kilpailu perustuu tehokkaaseen tuotantoon, logistiikkaan ja mittakaavaetuihin.
Nämä tasot määrittävät, kuka hyötyy markkinan muutoksista ja miten voittajat rakentavat erottuvan arvon asiakkaalle.
Tekniset ja toimitusketjuun liittyvät näkökohdat
Syvemmällä tasolla kilpailun taustalla on joukko teknisiä ja operatiivisia tekijöitä, jotka vaikuttavat sekä hintaan että laatuun:
Paneeliteknologia ja valmistuskustannukset
OLED-paneelien valmistus vaatii erilaisia materiaaleja (esimerkiksi orgaanisia valoa emittoivia kalvoja), tiukempaa tuotannon hallintaa ja usein pienempiä tuotantomääriä, mikä nostaa yksikkökustannuksia. LCD-teknologia, etenkin jos siihen kuuluu edullinen LED-taustavalaistus, mahdollistaa suuremmat volyymit ja alhaisemmat yksikkökustannukset. Tämä tekee LCD:stä houkuttelevan vaihtoehdon hintatietoisille markkinoille ja kausiluonteisiin kampanjoihin.
Komponenttiriippuvuudet ja toimitusajat
TV-valmistajat ovat herkkiä puolijohde-, paneeli- ja elektroniikkakomponenttien saatavuudelle. Kun komponenttien toimitusajat venyvät tai hinnat nousevat, valmistajat joutuvat priorisoimaan tuotteita, mikä voi muuttaa kuukausitason toimitusmääriä. Kiinalaisvalmistajien etu on usein lähempänä kotimaisia paneelitoimittajia ja suurempi joustavuus sarjatuotannossa.
Jakelu ja kanavastrategiat
Myyntikanavat — online-jälleenmyyjät, perinteiset elektroniikkaketjut ja brändien omat myyntipalvelut — ratkaisevat näkyvyyden ja kampanjatoimien tehokkuuden. Joulukuu on yleensä kiireinen myyntikuukausi, ja kampanjat voivat siirtää markkinaosuuksia lyhyellä aikavälillä. Siksi kuukausittaiset muutokset eivät aina heijasta pysyvää siirtymää, vaan voivat olla seurausta taktisesti ajoitetusta myynnistä.
Taloudelliset näkökulmat ja kannattavuus
Pelkkä toimitusmäärä ei kerro koko totuutta. Taloudellisesta näkökulmasta on otettava huomioon:
- Keskihintojen muutokset: Laskevatko laajentuvat LCD-myyntimäärät keskihintoja?
- Voittomarginaalit: Miten brändit pystyvät säilyttämään bruttokatteet kilpailupaineen alla?
- Liikevaihdon laatu: Onko myyntiä puhtaasti volyymipohjaista vai lisääkö se myös katteellista premium-myyntiä?
Jos TCL kasvattaa markkinaosuuttaan pääosin edullisissa LCD-malleissa, sen kokonaisliikevaihto voi kasvaa kappalemääräisesti mutta yksikkökatteiden romahdus voi syödä tulosta. Vastaavasti Samsungin panostus OLED:iin voi pitää katteet terveempinä, vaikka määrät olisivat pienemmät.
Strategiset vaihtoehdot ja skenaariot
Seuraavat skenaariot ovat mahdollisia ja riippuvat siitä, miten valmistajat reagoivat markkinamuutoksiin:
Skenaario 1 — TCL laajentaa premiumia
TCL hyödyntää Sony-yhteistyötä ja brändäystä ponnistaakseen vahvemmin premium-segmenttiin. Tämä vaatii investointeja tutkimukseen ja kehitykseen, laadunvalvontaan ja myyntipalveluihin. Onnistuminen nostaisi keskihintaa ja parantaisi kannattavuutta pitkällä aikavälillä.
Skenaario 2 — Samsung puolustaa asemaansa
Samsung vastaa lisäämällä kilpailukykyisiä LCD-malleja tai tuomalla markkinoille nopeammin uusia OLED-variantteja, joiden valmistuskustannukset on optimoitu laajempaa tuotantoa varten. Samsungilla on skaalaetuja, mutta strategian täytyy olla tarkkaan ajoitettu, jotta se välttyy hintasodalta.
Skenaario 3 — Markkinan polarisaatio
Markkina jakautuu selkeämmin kahteen suuntaan: korkean hinnan premium-tila (OLED, QD-OLED, huippuluokan ominaisuudet) ja laajamittainen edullinen LCD-markkina, jota kiinalaiset toimijat dominoivat. Tässä skenaariossa keskiluokka voi kutistua, ja yritykset pyrkivät erottautumaan joko laadulla tai hinnalla.
Johtopäätökset ja ennusteet
Odota, että seuraava vaihe ei ole niin paljon siitä, kuka toimittaa eniten laitteita tässä kuussa, vaan siitä, kuka myy oikeat näytöt oikeilla katteilla ensi vuonna. Kilpailu tulee keskittymään tuotemixiin, kumppanuuksiin, toimitusketjun tehokkuuteen ja brändin kykyyn perustella korkeamman hinnan tarjoamia etuja kuluttajalle. 2026 voi olla vuosi, jonka aikana TV-markkinan rakenne selkeytyy: joko volyymi- tai laatuvoittoihin perustuvaan pitkän aikavälin asemaan.
Seuraavat indikaattorit kannattaa pitää silmällä lähikuukausina:
- Kuukausittaiset toimitusraportit ja niiden trendit (YoY-muutokset)
- Hintakehitys ja kampanjat suurissa jälleenmyyntikanavissa
- Uusien premium-tuotejulkaisujen määrä ja niiden vastaanotto
- Kumppanuuksien laajeneminen tai tiivistyminen (esim. TCL–Sony)
Lopuksi: vaikka yksittäinen kuukausi voi kertoa liikkeestä, todellinen mittari on kyky muuttaa tilapäinen piikki pysyväksi kilpailueduksi. Tämä edellyttää johdonmukaista tuotepolitiikkaa, älykästä hinnoittelua ja tehokasta toimitusketjun hallintaa.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.