
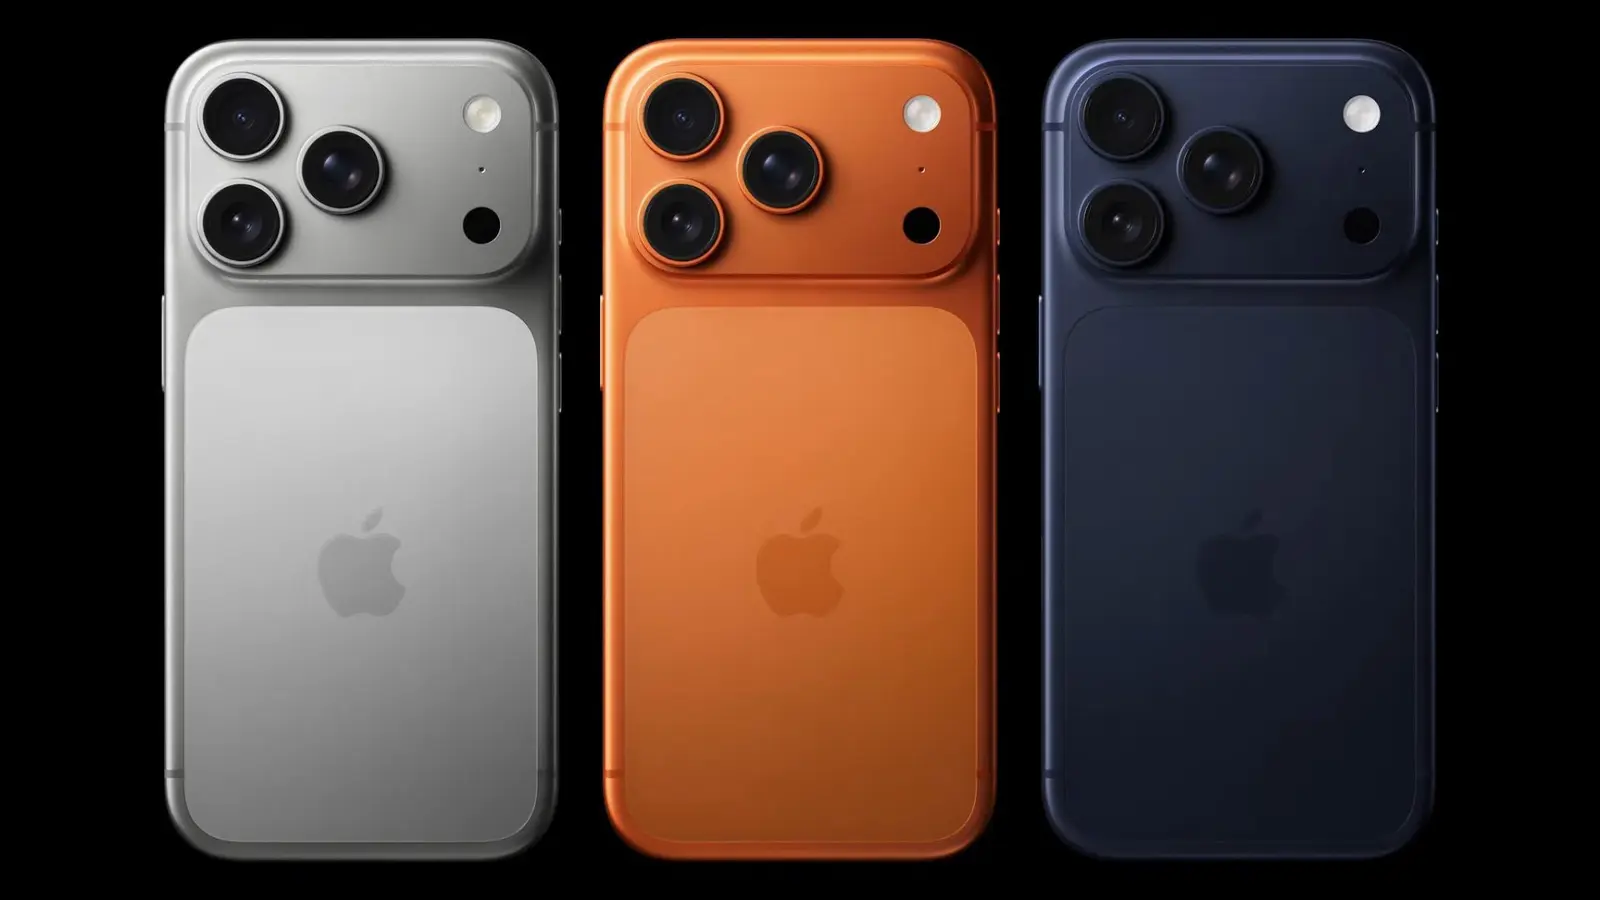
Astuessasi mihin tahansa operaattorin myymälään todisteet ovat vaikeita jättää huomiotta: iPhonet näkyvät kaikkialla. Pienet lisävarustonäyttelyt täyttyvät koteloista ja latureista, vaihtokauppajonot venyvät ja myyjät esittelevät uusinta mallia itsevarmuudella, joka yleensä seuraa selkeää menestystä. Tämä näky vähentää kuluttajan päätöksenteossa epävarmuutta ja nostaa tuotemerkin näkyvyyden arkipäivän ympäristössä, mikä vaikuttaa suoraan ostopäätöksiin ja brändiuskollisuuteen.
Applen tilikauden Q1 2026 liikevaihto — 143,756 miljardia dollaria — kantoi mukanaan tuttua tekijää: iPhonea. Yli puolet tuosta tulon määrästä muodostui älypuhelinmyynnistä, ja Counterpoint Researchin mukaan nämä luvut auttoivat työntämään Applen Yhdysvaltain markkinaosuuden huikeaan 69 prosenttiin Q4 2025:llä, mikä tarkoittaa neljän pisteen nousua edelliskaudesta. Samsung, joka on pitkään ollut lähin haastaja, tipahti samaan aikaan noin 13 prosentin tasolle. Nämä prosentit eivät ole pelkkiä numeroita; ne kertovat valtaosasta päivittäistä käyttöä, vaihtokaupan volyymista ja operaattoreiden varastopolitiikasta sekä myyntikampanjoista.
Apple hallitsee nyt lähes seitsemää kymmenestä Yhdysvalloissa myydystä älypuhelimesta.
Operaattorien toiminnalla on merkittävä vaikutus. AT&T, T-Mobile ja Verizon lisäsivät kampanjoita iPhone 17 -julkaisun yhteydessä, ja AT&T kertoi, että 89 prosenttia sen älypuhelokannasta oli iPhoneja, kun iPhone 17 Pro Max oli myydyin malli kaikissa kolmessa verkossa. Tällaiset tarjoukset eivät ainoastaan siirrä laitteita varastoista — ne muovaavat sitä, mikä puhelin yleistyy amerikkalaisten taskuissa ja valokuvissa. Operaattoreiden kampanjat, vaihtoedut ja rahoitusratkaisut rakentavat ostokynnyksen ja vaikuttavat siihen, mitä malli kuluttajat pitävät itselleen sopivana ja trendikkäänä valintana.
Ettäkö Samsung olisi ilman liikkeitä? Ei aivan. Galaxy S26 -perhe on asetettu lanseerattavaksi, ja menneisyys osoittaa, että Samsung panostaa voimakkaasti vaihtokauppaetuihin, ilmaisvarusteisiin ja aggressiivisiin kampanjoihin saadakseen takaisin kuluttajien huomion. Lisäksi taittuvat premium-mallit pitävät Samsungin keskustelussa mukana; vaikka ne eivät kaada Applea yhdessä yössä, ne voivat hiljalleen nakertaa markkinaosuutta ja tuottaa otsikoita, jotka ovat tärkeitä tyylistä ja imagosta kiinnostuneille ostajille. Samsungin strategia on usein taktinen: hintapisteiden ja kampanjoiden kautta yritys pyrkii saavuttamaan laajempia segmenttejä, samalla kun se pitää teknologiajohtajuutta taittuvien näyttöjen ja kameraintegraation saralla.
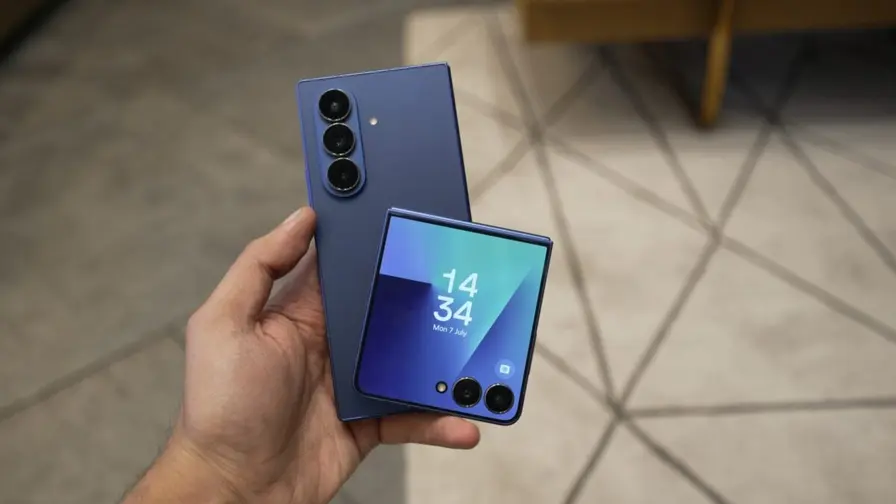

Tuotevalikoiman aikataulu suosii lyhyttä dominanssin ikkunaa. Apple todennäköisesti ei paljasta iPhone 18 -perhettä ennen Q3 2026:ta, mutta yhtiöllä on välituote — iPhone 17e — joka voi tasapainottaa myyntiä kevään yli ja pitää brändin näkyvänä vaihto- ja rahoitustarjouksissa. Samaan aikaan toimitusketjun puolella on kysymyksiä: DRAM-hintojen nousu lisää komponenttikustannuksia monille laitevalmistajille. Analyytikko Ming-Chi Kuo on ehdottanut, että Apple voisi absorboida osan näistä kustannuksista sen sijaan, että siirtäisi ne suoraan ostajille — strategia, jonka sen Services-liiketoiminta on taloudellisesti hyvin varusteltu rahoittamaan. Services-ryhmä toi noin 30,013 miljardia dollaria tilikauden Q1 2026 aikana, mikä antaa Applelle puskurin, jota monilla muilla valmistajilla ei ole. Tämä on keskeinen ero: kun laitteiden kate painuu komponenttien hinnannousun vuoksi, Applen palvelut liukuvat vaimentamaan kokonaisvaikutusta ja säilyttävät hintajouston markkinoinnissa ja kampanjoissa.
Kilpailijoille etenemispolku on taktinen ja kapea: voita operaattorikumppanuudet, luo houkuttelevia kannustimia ja vie markkinoille ainutlaatuista laitteistoa, joka rikkoo monotoniaa. Tämä tarkoittaa muun muassa aggressiivisia vaihtokauppatarjouksia, pidempiä rahoitusjaksoja, lisäpalveluiden paketointeja ja markkinoinnin kohdentamista niille kuluttajaryhmille, jotka arvostavat ominaisuuksia kuten kameraa, akkukestoa tai näytön kokoja. Kärkiesimerkit sisältävät myös rajoitetut kampanjat, jotka sisältävät ilmaisia kuulokkeita, tilapäisiä alennuksia tai ekosysteemin laajentamista, jotta laite ei ole vain yksittäinen hankinta vaan osa laajempaa palvelukokonaisuutta.
Kuluttajille välitön vaikutus näkyy tutusti — lisää vaihtokauppakrediittejä, aggressiivisempaa rahoitusta ja huimaava rivi iPhone-näyttelyjä myymälöissä. Tämä helppo saatavuus ja kannustimet alentavat vaihtokynnystä ja nostavat uusien mallien läpimenoa. Toisaalta se voi myös tiivistää markkinarakenteen, jossa entistä harvempi tuotemerkki hallitsee suurinta osuutta uusmyynnistä, mikä vähentää hintakilpailua tietyssä segmentissä mutta samalla korostaa brändiuskollisuuden arvoa pitkällä aikavälillä.
Onko Samsungin S26 tai seuraava taittuvien laitteiden aalto se, joka sekoittaa kortit? Mahdollisesti. Taittuvat laitteet voivat tarjota aidosti erilaisen käyttökokemuksen — suuremman näytön kannettavassa muodossa yhdistettynä älypuhelimen kokoon — ja näin houkutella tiettyjä käyttäjäryhmiä, kuten multimediakäyttäjiä ja ammattilaisia, jotka arvostavat multitaskingia ja suurempaa näyttöpinta-alaa. Silti markkinajohtajan aseman horjuttaminen vaatii enemmän kuin teknologian tarjoamista; se vaatii operaattorikumppanuuksien voittamista, kilpailukykyisiä hinnoittelumalleja, merkittävää mainosvolyymia ja luottamusta kuluttajiin, että uusi muotoilu on kestävä ja käytännöllinen arjessa. Toistaiseksi amerikkalainen markkina on kenttä, jossa Apple määrittelee tahdin — ja kaikki muut etsivät seuraavaa säveltä vastatakseen siihen. Tämä dynamiikka heijastuu myös verkko- ja vähittäiskaupan käytäntöihin, varastohallintaan ja logistiseen ketjuun, jossa suosituimmista malleista pyritään pitämään jatkuvasti saatavilla suuri määrä.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.