


Ihannetapauksessa planeetan pelastaminen ei vaatisi voiton uhrimista. Mutta vuosikymmenten ajan rahoitusala on toiminut kaksijakoisella oletuksella: joko ansaitset rahaa tai teet hyvää. Näiden kahden oletettiin harvoin kohtaavan ilman, että toinen puoli tukee toista.
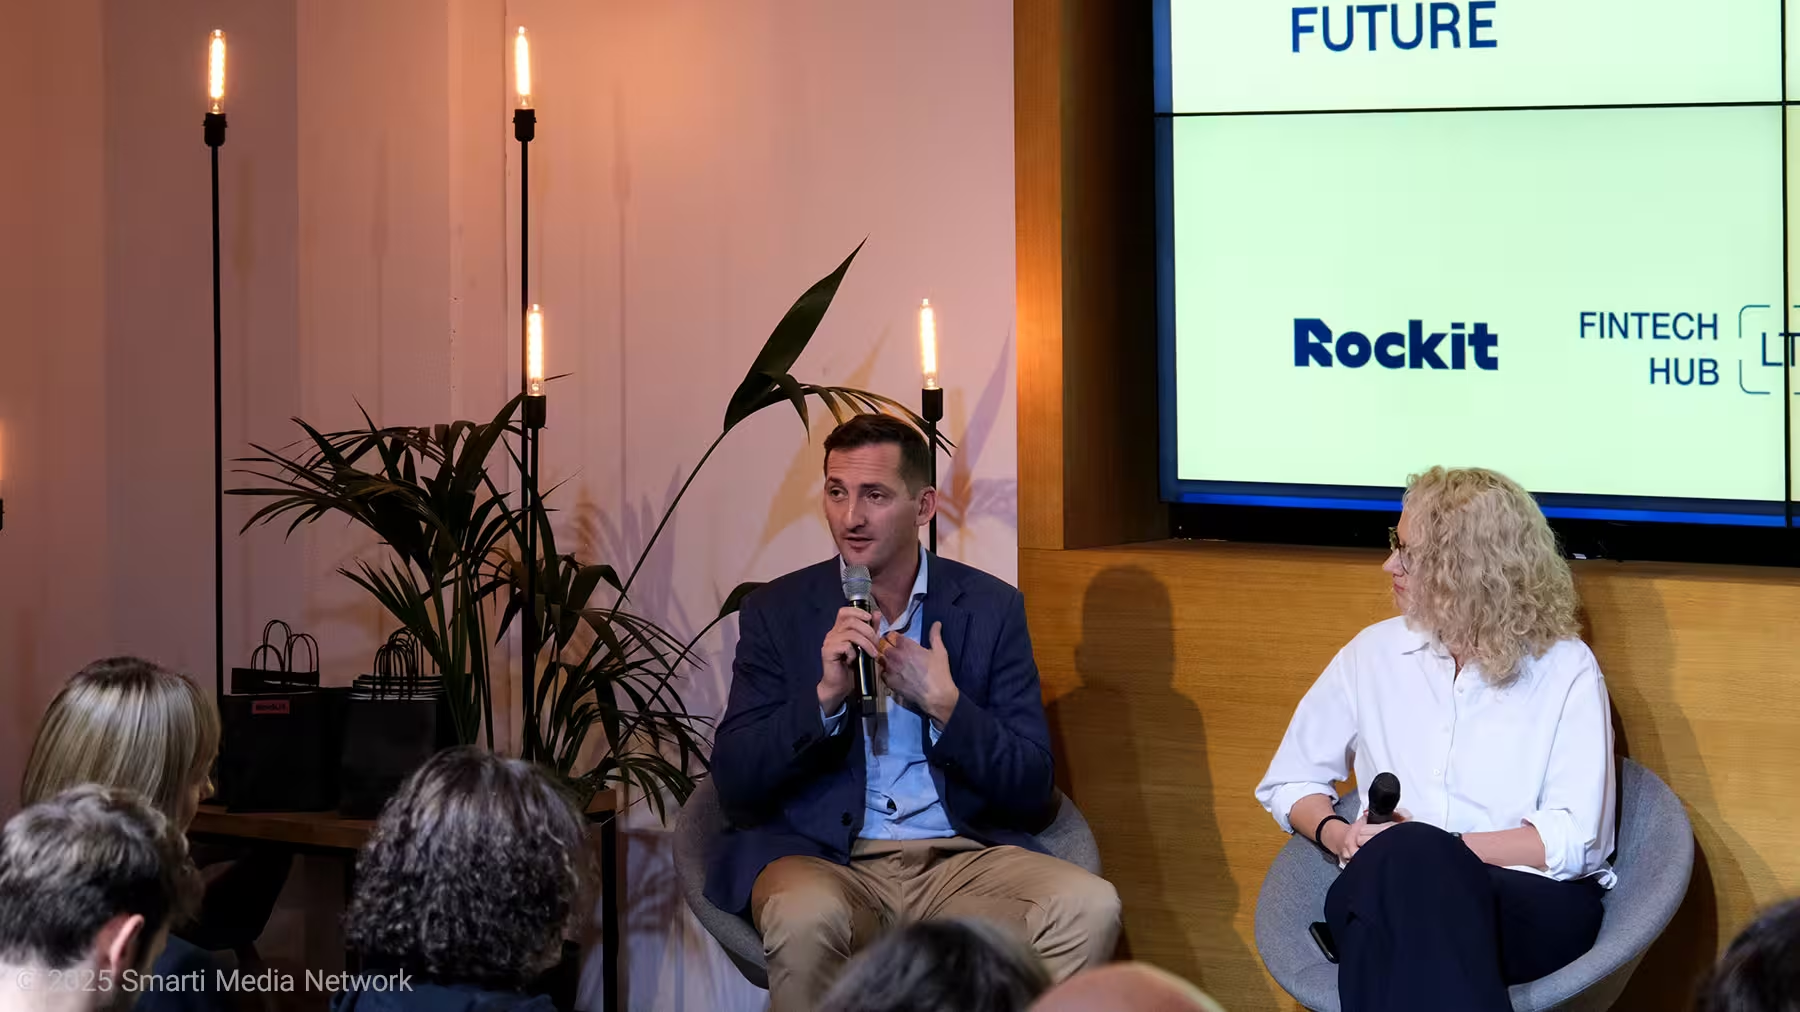
Vuoden 2025 Lithuanian Fintech Wrap-up -tilaisuudessa ROCKITissä tämä kaksijako purettiin.
Paneelissa nimeltä "Fintech for Good - Financing a More Sustainable Future," jonka moderoi Forbesin avustaja ja kestävyysstrategi Felicia Jackson, nousivat lavalle Liettuan tunnetuimmat toimijat—Aušrinė Armonaitė yhtiöstä InRento ja Laimonas Noreika yhtiöstä InSoil—väittämään, että kestävyys ei ole enää hyväntekeväisyyttä. Se on todellisuudessa parempi liiketoimintamalli.
Keskustelu siirtyi nopeasti filosofisesta käytännönläheiseen. Se ei käsitellyt epämääräisiä "vihreitä tavoitteita" tai yritysvastuuraportteja, vaan konkreettisia tapoja järjestää rahoitusvirtoja uudelleen niin, että ne voivat palauttaa maan hedelmällisyyden, elvyttää umpeenkulumassa olevia kaupunkialueita ja tuottaa kaksinumeroisia tuottoja sijoittajille, joilla saattaa olla vain €500 säästössä.
Lähtökohta: kestävyys liiketoimintavaatimuksena
Felicia Jackson aloitti sessio rakentamalla puheensa Bank of Lithuanian aiempien huomioiden varaan, joissa puhuttiin ekosysteemin "kypsyydestä". "Yksi fintech for good -ajattelun piirre on se, että voidaan väittää jokaisen liiketoimintamallin joutuvan jossain muodossa olemaan kestävä," Jackson totesi. "Mutta mitä se käytännössä tarkoittaa? Onko se vain iskulause?"

Keskustelun tausta on ratkaiseva. Vuonna 2025 Eurooppa kamppailee Green Dealin toimeenpanon kanssa, mikä pakottaa teollisuudenaloja vähentämään hiilidioksidipäästöjä. Rahoitusala, jota on usein pidetty ilmastokriisin osasyyllisenä, asemoituu nyt siirtymän veturiksi. Kuten Jackson huomautti: "Olemme nähneet energiasiirtymän alkua, mutta kaksi ongelmallisinta sektoria ovat kiinteistöt ja maatalous." Tämä tarkoittaa, että kestävän rahoituksen ja finanssiteknologian rooli on monin tavoin kriittinen.
Nämä kaksi raskasta sektoria—joiden osuus globaaleista päästöistä on merkittävä—ovat erityisen hitaita muuttumaan. Ne vaativat suuria pääomia, ovat riskin välttäviä ja sidottuja fyysiseen infrastruktuuriin. Tässä fintech astuu kuvaan, ei ainoastaan koodin tai prosessien häiritsijänä, vaan konkreettisen muutoksen mahdollistajana: rahoituksen kautta tuetaan rakentamisen, kaupunkikehityksen ja maatalouden käytännön muutoksia.
Part I: Kiinteistövallankumous (InRento)
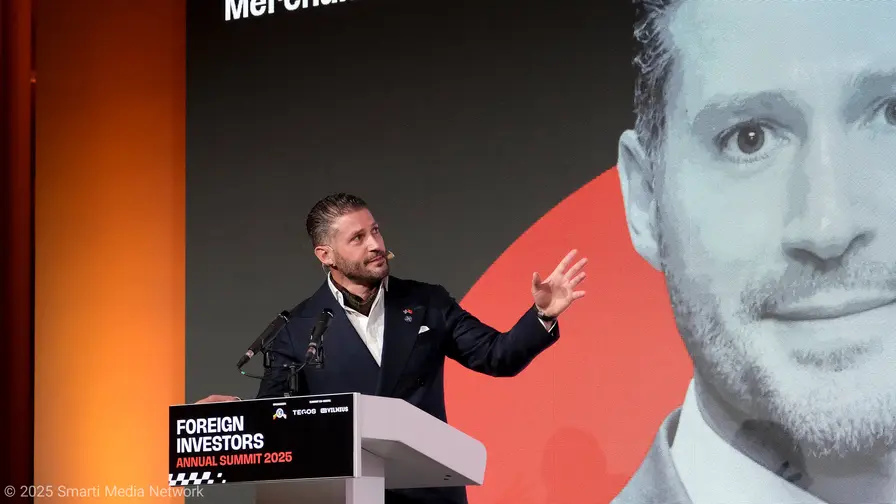
Aušrinė Armonaitė, joka edustaa InRento-alustaa, toi lavalle oman näkökulmansa. Entisenä poliitikkona ja nykyisenä sijoittajasuhteiden asiantuntijana hän yhdistää julkisen politiikan tavoitteet yksityisen markkinan realiteetteihin.

InRento toimii joukkorahoituksen erityisalueella: Buy-to-Let. Alusta on kuitenkin kehittynyt merkittävästi pelkästä vuokra-asuntojen rahoittajasta kaupungin elvyttämisen edistäjäksi, jossa taloudellinen kannattavuus ja kestävä kaupunkikehitys kulkevat käsi kädessä.
Konversioiden taloustiede
"Me keskitymme muuntoihin ja kunnostuksiin," Armonaitė selitti. "Vanhoja rakennuksia, vajaakäytössä olevia kohteita, teollisuushalleja—näitä herätetään uuteen eloon." Hän korosti, että kyse ei ole pelkästään esteettisestä parannuksesta vaan kokonaisvaltaisesta arvonluonnista, joka hyödyttää sekä sijoittajia että paikallisia yhteisöjä.
Tämä panostus peruskorjaukseen uudeen rakentamisen sijaan on heidän kestävyysstrategiansa kulmakivi. Rakennusala on merkittävä hiilipäästöjen lähde; sementin ja teräksen tuotanto uusiin rakennuksiin kuluttaa valtavasti energiaa. "On halvempaa remontoida rakennus vähintään 20–30% kuin rakentaa uusi," Armonaitė totesi viitaten tuoreisiin Maailmanpankin tutkimuksiin. "Ja hiilijalanjäljessä voit pienentää sitä jopa 50% verrattuna uuteen rakentamiseen." Näin energiatehokkuus ja materiaalitehokkuus muodostavat konkreettisen ympäristöedun.
Mutta tässä on se ero, joka erottaa 'Fintech for Good' -mallin hyväntekeväisyydestä: InRento ei rahoita kunnostuksia pelkästään siksi, että se olisi hyväksi planeetalle; he tekevät sen, koska talouslaskelmat osoittavat paremman tuoton ja riskisäädön.

"Portfolioissamme olemme huomanneet, että muunto- ja kunnostusprojektit tuottavat noin 12% tai enemmän, kun perinteinen buy-to-let tuottaa noin 9%," Armonaitė paljasti. Tämä tuottoluku perustuu projektikohtaiseen analyysiin, vuokratasoon sekä kohteen markkina-arvon nousuun kunnostuksen jälkeen.
Tämä tilasto kääntää perinteisen kertomuksen päälaelleen. Yleensä "vihreiltä" sijoituksilta odotetaan joskus alempaa tuottoa, ns. "greeniumia", jonka sijoittajat hyväksyvät vaikutuksen vuoksi. InRenton malli ehdottaa päinvastaista: kestävä vaihtoehto voi olla tuottavampi. Ottamalla huonommassa kunnossa olevia, aliarvostettuja omaisuuseriä ja päivittämällä ne, projektin omistajat luovat merkittävää omistusarvoa, joka jaetaan sijoittajien kanssa. Tämä yhdistelmä urbanismin parantamisesta, taloudellisesta kannattavuudesta ja yhteiskunnallisesta hyödyllisyydestä on InRento’n kilpailuetu.
Betonikaupunkien demokratisointi
Armonaitė käsitteli myös kestävyyden sosiaalista ulottuvuutta—erityisesti varallisuuden synnyn epätasa-arvoa. Historiallisesti kiinteistöihin sijoittaminen oli varakkaiden leikkikenttä. "Kymmenien vuosien ajan yleinen käsitys oli, että sijoittaminen oli vain niin sanottujen kapitalistien etuoikeus," hän sanoi. Tämän muuttaminen julkisen pääsyn ja matalampien kynnysten kautta on osa sosiaalista kestävyyttä.

InRento on alentanut aloituskynnyksen vain €500. Tämä on avannut ovet uudelle sijoittajaryhmälle. "Näemme yhä enemmän nuoria, Gen Z -sukupolvea, käyttämässä tätä työkalua," Armonaitė totesi. "Sinulla ei ehkä ole suurta pääomaa, mutta haluat saada säästöillesi tuottoa ja osallistua arvonluontiin." Tällaisten mikrosijoitusten avulla perinteinen kiinteistösijoittamisen pääoma hajautuu laajemmin yhteiskuntaan.
Antamalla 22-vuotiaan vilnulaisen omistaa murto-osuuden kunnostetusta tehdasloftista, fintech siirtää kiinteistövarallisuuden luomisen voimaa ja muuttaa käyttäjän passiivisesta vuokraajasta aktiiviseksi osalliseksi kaupungin kehityksessä. Tämä malli yhdistää sijoittamisen, yhteisövaikutuksen ja kaupunkirakenteen parantamisen.
Part II: Maatalouden siirtymä (InSoil)
Jos kiinteistöjen hiilineutraalius on vaikeaa, maatalous on usein ansa. Maanviljelijät toimivat äärimmäisen niukoilla marginaaleilla, kohtaavat arvaamattoman sään ja kärsivät paineesta tuottaa edullista ruokaa, samalla kun heitä syytetään maaperän köyhtymisestä ja typen aiheuttamasta ympäristöpäästöstä. Tämä yhdistelmä tekee maatalouden muutoshankkeista sekä herkkiä että kriittisiä kestävän kehityksen kannalta.
Tähän haasteeseen astuvat Laimonas Noreika ja InSoil.
Noreika, kokenut rahoitusyrittäjä, oli virkistävän suorapuheinen alan "vihreisiin" termeihin liittyen. "Minä henkilökohtaisesti olen väsynyt sanaan kestävyys," Noreika julisti, mikä sai yleisön nauramaan. "Kuka haluaa ostaa kestävyyttä? Ei kukaan. Mutta kuka haluaa ostaa terveellisempää ruokaa? Kuka haluaa alhaisempia kustannuksia?" Tämä raflaava ilmaisu siirsi keskustelun pois abstrakteista arvoista konkreettiseen kaupankäyntiin tuotteiden ja kustannusetujen ympärillä.

"Mitattava tai feikki" -oppi
InSoilin liiketoimintamalli perustuu Transition Finance-periaatteeseen. He tarjoavat erittäin edullista (usein 0% korkoista) pääomaa viljelijöille, jotka ovat valmiita siirtymään teollisista viljelymenetelmistä kohti regeneratiivista maataloutta. Siirtymärahoitus kattaa investoinnit käytäntöihin, jotka parantavat maaperän rakennetta ja vähentävät sisäänotettavien kemikaalien tarvetta. Tällainen rahoitus voi kattaa siirtymäajan tappioja ja tarjota puskurin, kun tuotto normalisoituu uuden viljelykierroksen jälkeen.
Regeneratiivinen maatalous parantaa maaperän terveyttä ja sitoo hiiltä takaisin maaperään sen sijaan, että sitä vapautuisi ilmakehään. Mutta miten tätä voidaan todistaa luotettavasti? Vihreän pesun aikakaudella luottamus on usein niukka hyödyke. Tarvitaan läpinäkyviä mittareita, tieteellistä seurantaa ja selkeitä taloudellisia kannustimia, jotta viljelijät ja rahoittajat luottavat muutokseen.
"Se on joko mitattavaa tai feikkiä," Noreika totesi ytimekkäästi, mikä tiivisti InSoilin periaatteen: todentaminen on kaiken perusta.
InSoil ei tyydy viljelijöiden itseilmoitukseen. He turvautuvat tieteeseen. "Menemme literally pelloille, tökkäämme kepin maahan, otamme näytteen orgaanisesta aineksesta ja lähetämme sen laboratorioon," Noreika selitti. Ennen rahoitusta he määrittävät maaperän orgaanisen hiilen 'baseline'-tilan. Kolmen vuoden kuluttua mitataan uudelleen. "Olemme luoneet peruskerrokset kaikille maaperätyypeille, vesitasoille ja ilmastoalueille. Vasta kun todellinen muutos on havaittavissa, myönnämme krediitin." Tämä käytäntö ehkäisee perusteetonta väitteiden esittämistä ja varmistaa, että kompensaatiot tai kannustimet perustuvat todellisiin, laboratoriovarmistettuihin tuloksiin.

Sivutuotteen myynti
Noreikan provosoivin argumentti oli, että kestävyys pitäisi nähdä sivutuotteena, ei päätuotteena. "Jos haluamme nopeuttaa viljelijöitä regenerointiin, meidän täytyy myydä hyödyt," hän perusteli. Tämä käänsi painopisteen ympäristöargumenteista suoraan viljelijän liiketoimintalaskelmiin.
Myyntipuhe viljelijälle ei ole "pelasta planeettaa". Se on: "Hyvä viljelijä, sinun täytyy työskennellä vähemmän, käyttää vähemmän lannoitteita (pienentää kustannuksia) ja saat silti samat sadot." Tämä taloudellinen logiikka johtaa terveempään maaperään ja hiilen sidontaan, eli kestävyyteen, joka tulee sivutuotteena toimivasta liiketoimintamallista.
"Raha täytyy puhua. Vasta silloin se on järkevää," Noreika painotti. "Sana kestävyys on hyvä tapa selittää finance for good -ajattelua, mutta mekanismin täytyy olla kannattava." Ilman taloudellista kannustinta muutokset harvoin skaalautuvat laajamittaisesti.
Part III: 'Cowboyt' ja sääntelijät
Toistuva teema koko Lithuanian Fintech Wrap-up -tapahtumassa oli sääntelyn rooli. Aiemmassa sessiossa sääntelijä valitteli kryptovaluuttojen kypsyyden puutetta. Tässä paneelissa yrittäjät omaksuivat sääntelyn kilpailueduksi.
Kun moderaattori Felicia Jackson kysyi, miten yhteinen luottamus rakennetaan laajassa mittakaavassa, Noreika tarjosi tekno-yrittäjälle harvinaisen kiistanalaisen näkemyksen: "Olen suuri sääntelyn kannattaja." Tämä kommentti käänsi monen kuulijan odotukset: sääntely nähdään usein rajoittavana, mutta se voi myös suojata luottamusta markkinoilla.

Hänen perustelunsa oli strateginen. "Sääntely poistaa markkinalta 'cowboyt'," hän sanoi. Hiilikrediittien ja regeneratiivisen rahoituksen nousevassa maailmassa huijaukset ovat todellinen riski. Toimiessaan säännellyssä toimijassa InSoil saa pääsyn institutionaaliseen pääomaan, johon sääntelyn ulkopuolisilla startup-yrityksillä ei ole yhtä helppoa pääsyä. "Ilman sääntelyä olisi paljon vaikeampaa tehdä yhteistyötä organisaatioiden kuten EIF:n (European Investment Fund) tai EIB:n (European Investment Bank) kanssa," Noreika totesi. "Kiitokset hallituksellemme hyvin asetetuista standardeista." Tämä osoittaa, että selkeä sääntelykehys voi toimia kasvun ja luottamuksen alustana.
Armonaitė yhtyi tähän ja korosti puhtaan track recordin merkitystä. "Olemme rahoittaneet €70 miljoonaa projekteihin ilman yhtään luottotappiotapausta ( zero defaults )," hän totesi. Peer-to-Peer (P2P) -alustalle näin alhainen takaisinmaksuhäviö on poikkeuksellista ja kertoo kurinalaisesta riskienhallintamallista, joka priorisoi sijoittajien pääoman turvaa kasvun nopeuden sijaan.
Armonaitė vertasi myös poliittista taustaansa nykyiseen liiketoimintaan. "Politiikassa on nollasummapeli: puhut pahaa vastustajastasi ja hyödyt itse," hän pohti. "Liiketoiminnassa on sinun etusi, että kilpailijasi menestyvät myös. Jos heillä on huonoja tarinoita, se vahingoittaa koko sektoria." Tämä ajatus korostaa vastuullisuuden ja yhteisen maineen merkitystä fintech-ekosysteemissä.
Part IV: Onko "Fintech" kuollut?
Keskustelun lopussa Felicia Jackson esitti eksistentiaalisen kysymyksen: Onko fintech edelleen häirikkö vai onko se vain uusi normaali?
Yhtenäinen näkemys oli selvä: "häirintävaihe" on ohi. Nyt ollaan integraation vaiheessa, jossa fintech toimii osana perinteistä rahoitusta eikä enää vastustajana.
"Se oli aikoinaan häiritsijä," Armonaitė myönsi. "Nyt se on osa perinteistä rahoitusta. Emme ole enää kilpailija; olemme kumppani." Tämä muutos heijastaa fintechin kypsymistä ja sen sopeutumista sääntely- ja instituutionaaliseen todellisuuteen.
Noreika meni askeleen pidemmälle purkamalla pankkitoiminnan määritelmää selittääkseen fintechin tulevaa roolia. "Jos katsot, mitä pankit tekevät, niillä on kolme ydintoimintoa: ne lainaavat ja välittävät rahaa, hoitavat maksuja ja sijoittavat asiakkaan puolesta," hän analysoi. "Fintech-yritykset erikoistuvat. Ne valitsevat yhden toiminnon, keskittyvät siihen ja luovat kilpailua kyseisellä vertikaalilla." Tämä näkökulma selittää, miksi erikoistuneet alustat kuten InRento ja InSoil menestyvät: ne optimoivat tietyn rahoitusleikkauksen tehokkaammin kuin yleispankit.
Tässä valossa InRento ei ole korvannut pankkia; se on optimoitu sijoitus- ja lainaus-vertikaali kiinteistöalan tarpeisiin. InSoil ei ole korvannut maatalouspankkia; se on optimoitu lainaus- ja todentamis-vertikaali viljelylle ja maaperämittauksille. Tämä vertikaalinen erikoistuminen lisää innovaatiota ja tehokkuutta, samalla kun se usein tekee tiiviimpää yhteistyötä perinteisten pankkien kanssa.
Markkinoiden koulutus
Paneelin päättyessä vuodelle 2026 asetettu valtava haaste kirkastui. Haaste ei ole teknologia—alustat toimivat, maaperäanturit toimivat, hiilen mittaaminen toimii. Haaste ei ole pääoma—rahaa on runsaasti etsimässä tuottoa ja vaikuttavuutta yhtä aikaa.
Haaste on koulutus.
"Meidän täytyy tehdä enemmän työtä yhteiskunnan tiedon tason ja tietenkin luottamuksen lisäämiseksi," Armonaitė tiivisti. Tämä tarkoittaa kuluttajakasvatusta, viljelijöiden koulutusta ja sijoittajien perehdyttämistä uusiin tuote- ja riskimalleihin.
InSoilille tämä tarkoittaa viljelijöiden vakuuttamista siitä, että vuosisataiset käytännöt eivät välttämättä ole ainoa tie ja että muutokset eivät johda konkurssiin vaan mahdollistavat kustannussäästöjä ja parempaa maaperän terveyttä pitkällä aikavälillä. InRento puolestaan kouluttaa yksityissijoittajia siitä, että heidän €500 voi tuottaa enemmän hyvää (ja enemmän tuottoa) kun sen sijoittaa kunnostusprojektiin verrattuna tavalliseen säästötiliin.
Lithuanian Fintech Wrap-up 2025 teki yhden asian selväksi: aikakausi, jolloin fintech oli itsensä vuoksi, on ohi. Seuraavan sukupolven menestystarinat Baltian alueelta eivät vain siirrä rahaa nopeammin pisteestä A pisteeseen B, vaan ne käyttävät rahoitusta fyysisen ympäristön uudelleenrakentamiseen ja maaperän regenerointiin.
Kuten Laimonas Noreika osuvasti totesi: “Raha on minkä tahansa ekosysteemin veri. Jos haluamme tehdä muutoksen, olipa se kestävä tai liiketaloudellinen, aloitamme sieltä.” Tämä tiivistää tapahtuman eetoksen: rahoitus voi olla sekä vaikuttavaa että kannattavaa.

Syväluotaus: datan taustat väitteiden takana
Ymmärtääksemme paremmin InRento:n ja InSoil:n esittämiä argumentteja, purimme paneelissa esiin nousseet keskeiset datapisteet ja taustaoletukset:
InRento’n "vihreä" taloustiede:
Kustannustehokkuus: Kunnostus on 20–30% edullisempaa kuin uudisrakentaminen, kun otetaan huomioon materiaalit, rakentamisen aikataulu ja ympäristövaikutukset.
Hiilen vähentäminen: Olemassa olevien rakenteiden korjaaminen voi säästää jopa 50% hiilijalanjäljestä verrattuna uuden rakentamiseen, erityisesti kun huomioidaan betonin ja teräksen tuotannon aiheuttama päästö.
Sijoittajatuotot: Kunnostusprojektit keskimäärin tuottavat noin ~12% tuoton vs. 9% tavanomaiselle buy-to-let -mallille; erot perustuvat arvonnousuun ja vuokratuottojen kasvuun kunnostuksen jälkeen.
Track record: €70 miljoonaa rahoitettuna projekteihin, 0 luottotappiotapausta—merkittävä osoitus konservatiivisesta riskienhallinnasta ja alustaprosesseista.
InSoil:n "regeneratiiviset" mittarit:
Metodologia: Fyysiset maaperänäytteet ja laboratorioanalyysit orgaanisen aineksen ja hiilensidonnan mittaamiseksi; tieteellinen lähestymistapa validointiin.
Aikajana: 3 vuoden seuranta-ajat (perustilan määritys vs. tulos), joka mahdollistaa muutoksen kvantifioinnin ja riskiprofiilin laskennan.
Viljelijän kannustin: Alemmat tuotantokustannukset (lannoitteet/polttoaine) + samat tai paremmat sadot = korkeamman marginaalin mahdollisuus ja parempi kannattavuus.
Rahoitusinstrumentti: 0% tai matalakorkoinen "Transition Finance", joka alentaa siirtymäriskiä ja tukee käytäntöjen implementointia taloudellisesti.

 |  |  |
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.