
Maailmanlaajuiset älypuhelintoimitukset ovat saamassa pienen nousun vuonna 2025, ja etenkin Applen iPhone 17 -sarjan poikkeuksellisen vahva kysyntä toimii tämän kehityksen pääajurina. IDC:n tuoreet luvut osoittavat maltillista elpymistä koko alalla, mutta samaan aikaan näkyy merkkejä mahdollisista haasteista vuoden 2026 kohdalla. Tässä tarkastelussa käsitellään IDC:n ennusteita, alueellisia muutoksia, teknisiä ja taloudellisia taustatekijöitä sekä mitä toimialaseurannan kannalta kannattaa pitää silmällä, mukaan lukien älypuhelinmarkkinat, toimitusketjujen herkkyys sekä komponenttihintojen vaikutus keskihintaan (ASP).
Applen joulusesongin veto ja kasvava markkinahimo
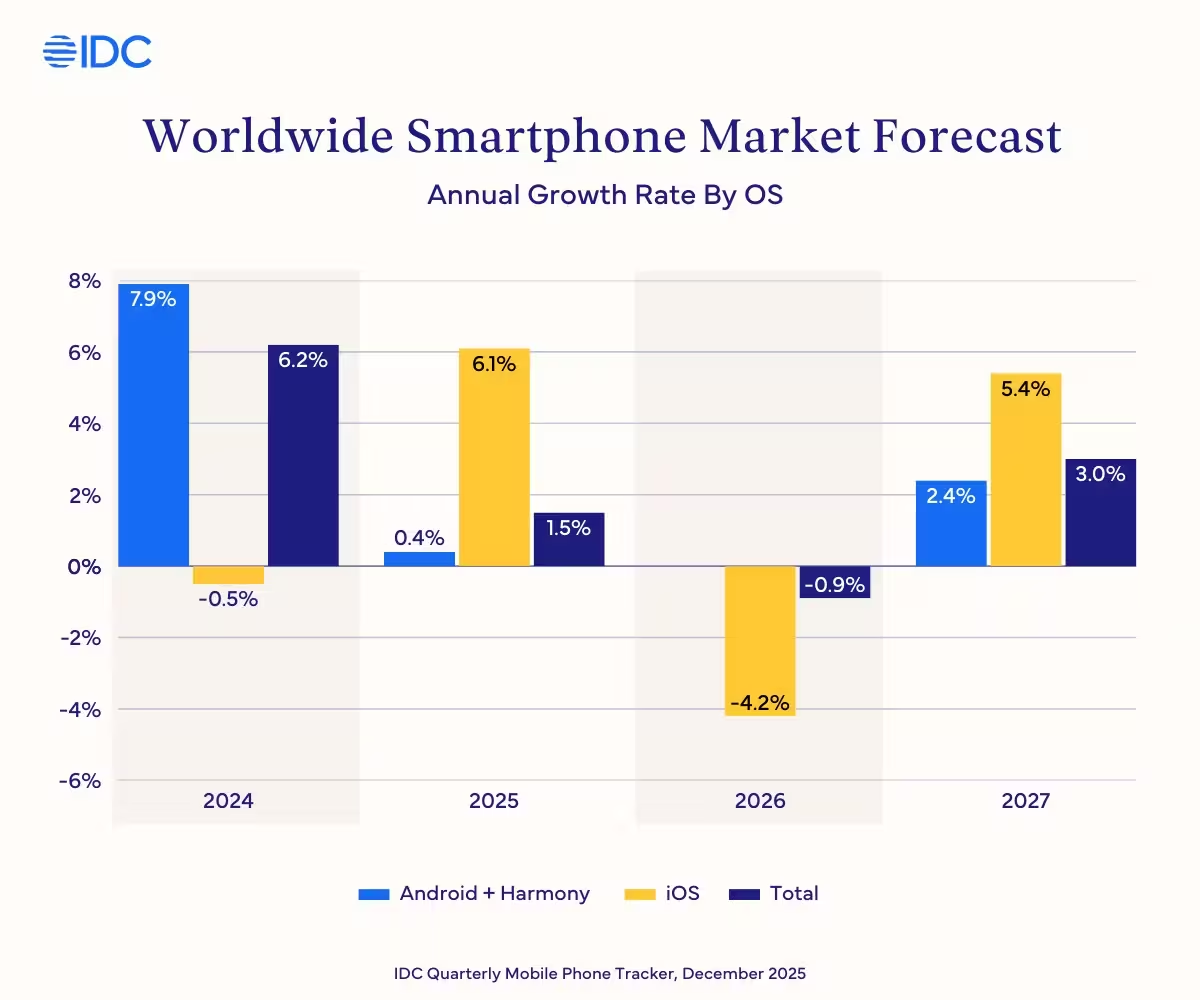
IDC ennustaa nyt, että noin 1,25 miljardia älypuhelinta toimitetaan vuoden 2025 aikana, mikä merkitsee noin 1,5 prosentin kasvua verrattuna vuoteen 2024. Suuri osa tästä kasvusta kertyy Applelle: tutkimuslaitos odottaa yli 247 miljoonan iPhone 17 -sarjan yksikön toimituksia ensi vuonna. Tämä perustuu erityisesti vahvoihin myynteihin joulun sesongin aikana, siihen liittyvään jälleenmyyjä- ja operaattorikampanjointiin sekä Applen vahvistuvaan otteeseen Kiinan markkinoilla ja kehittyvillä markkinoilla. iPhone 17:n menestys osoittaa, miten onnistunut tuotekierros voi kasvattaa brändin kysyntää useissa eri maaryhmissä samanaikaisesti.
IDC:n China Monthly Sales -aineisto korostaa iPhone 17:n roolia merkittävänä markkinatekijänä Kiinassa, ja sen seurauksena Apple onnistui nappaamaan myyntitilaston kärkisijan sekä lokakuussa että marraskuussa. Tällainen kampanjan ja tuotteen ajoituksen yhdistelmä voi synnyttää lyhyen aikavälin kysyntäpiikin, joka puolestaan vaikuttaa vuosittaiseen kasvuprosenttiin. Konkreettisesti tämä momentum työnsi iOS:iä kasvutahtimittarissa Androidin ja HarmonyOS:n edelle — harvinainen muutos käyttöjärjestelmien kilpailussa, joka tuo esiin myös alustojen väliset siirtymät ja käyttäjäpreferenssien vaikuttavuuden markkinaosuuksiin.
Alueelliset voitot — ja yllättävä korjaus Kiinalle
Odottamattoman vahva iPhone-kysyntä johti IDC:ltä myös ennusteiden korjaukseen Applen näkymille Kiinassa. Alun perin arvioitu noin 1 prosentin lasku vuodelle 2025 kääntyi nyt noin 3 prosentin kasvuennusteeksi, mikä osoittaa, miten herkästi markkinaennusteet muuttuvat uuden tuotteen menestyksen myötä. Vastaavat vahvuuden merkit näkyvät myös Yhdysvalloissa ja Länsi-Euroopassa, mikä alleviivaa sitä, miten yksi menestyvä malli voi nostaa koko regionaalin kysyntää. Tämä ilmiö heijastuu myyntiluvuissa, varastotasojen hallinnassa ja operaattoreiden kampanjastrategioissa.
Miksi vuosi 2026 näyttää vaikeammalta
Vaikka vuoden 2025 kuva on kohtuullisen positiivinen, IDC varoittaa, että globaalit toimitukset voivat laskea noin 1 prosentilla vuonna 2026. Tähän hidastumiseen vaikuttavat useat samanaikaiset tekijät, joista kaksi nousee erityisen merkittäviksi. Ensinnäkin muistikomponenttien hinnat ovat nousussa: sekä DRAM- että NAND-muistipiirien hintojen nousu kasvattaa älypuhelinten tuotantokustannuksia. IDC:n mukaan tämä voi nostaa älypuhelimien keskimääräistä myyntihintaa (ASP) noin 465 dollariin, mikä vaikuttaa erityisesti keskihintaluokkaan ja premium-segmenttiin. Toiseksi Applen huhuttu aikataulumuutos — raporttien mukaan iPhone 18 -perusmallin lanseeraus voisi siirtyä syksystä 2026 varhaiseen 2027, mikä vetäisi osan kysynnästä pois vuoden 2026 syklistä ja siirtäisi päivitysostoja myöhemmälle.
- Nousevat muistikomponenttikustannukset, joiden IDC:n mukaan vaikutus voisi nostaa älypuhelinten keskimyyntihintaa (ASP) noin 465 dollariin — tämä kehitys vaikuttaa laajasti tuotantokustannuksiin, jälleenmyyjien hinnoitteluun ja kuluttajan ostopäätöksiin.
- Applen huhuttu aikataulumuutos — raportit viittaavat siihen, että perus-iPhone 18:n lanseeraus saattaa siirtyä syksystä 2026 vuoden 2027 alkuun, mikä vetäisi osan kysynnästä pois vuoden 2026 kiertokulusta ja muuttaa valmistajien sekä kanavien varastointistrategioita.
Korkeammat komponenttihinnat näkyvät yleensä kahdella tavalla: joko jälleenmyyntihinnat nousevat, jolloin kuluttajien päivitysinto heikkenee, tai valmistajat joutuvat puristamaan marginaalejaan, mikä voi heikentää investointikykyä ja toimittajien hinnanmyönteisiä kampanjoita. Lisäksi, kun markkinajohtaja viivästyttää lippulaivamallin päivitystä, vaikutukset tuntuvat koko toimitusketjussa — komponenttitoimittajista sopimusvalmistajiin (EMS), logistiikkaan ja jakelukanaviin asti. Tämä voi johtaa ylimääräisiin varastotasojen tasapainottamistoimiin, kampanjoiden uudelleenajoituksiin ja lyhyen aikavälin myyntipiikkien puutteeseen useilla markkinoilla.
Mitä seuraavaksi kannattaa seurata
Seurantapisteitä ovat erityisesti muistipiirien hinnat, DRAM- ja NAND-markkinoiden kysyntä-tarjontasuhteen kehittyminen sekä Applen virallinen julkaisukalenteri. Jos muistikustannukset vakautuvat tai laskevat, tai Apple vahvistaa perinteisen julkaisusyklin vuoden 2026 aikana, markkina voi palauttaa vauhtia ja odotettu lasku saattaa jäädä lievemmäksi. Toisaalta, jos komponenttihinnat pysyttelevät korkeina ja julkaisuaikataulut siirtyvät, vuoden 2026 odotetaan todennäköisesti olevan pieni supistumisvuosi, jossa päivitysten tarjonta ja kuluttajakysyntä kohtaavat varovaisemman balansoimisen.
Älypuhelinmarkkinoita seuraaville lukijoille vuosi 2025 näyttäytyy esimerkkinä siitä, miten yksi menestystuote — iPhone 17 — voi merkittävästi muuttaa ennusteita ja ajallisia myyntipiikkejä. Kuitenkin rakenteelliset kustannuspaineet, komponenttipula tai hintojen nousu sekä laitteiden julkaisujen ajoitusten muutokset voivat tehdä vuodesta 2026 selvästi varovaisemman kertomuksen. Alalla toimivien kannattaa seurata myös operaattoreiden rahoitus- ja jälleenmyyntitarjouksia, Kiinan paikallisen kilpailun dynamiikkaa sekä alueellisia talousmuutoksia, jotka vaikuttavat kuluttajien ostovoimaan ja ostokäyttäytymiseen. Lisähuomiona on myös se, että kasvava kiinnostus käytettyjen ja kunnostettujen laitteiden markkinoihin sekä laajenevat huolto- ja vaihtopalvelut voivat hidastaa uusien laitteiden ostotahtia, mikä on tärkeä trendi pidemmän aikavälin älypuhelinmarkkinatutkimuksissa ja kilpailuanalyysissä.

"Olen digitaalisen markkinoinnin asiantuntija ja intohimoinen data-analytiikan seuraaja. Kirjoitan Diginissä siitä, miten teknologia vaikuttaa liiketoimintaan ja yhteiskuntaan."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.