

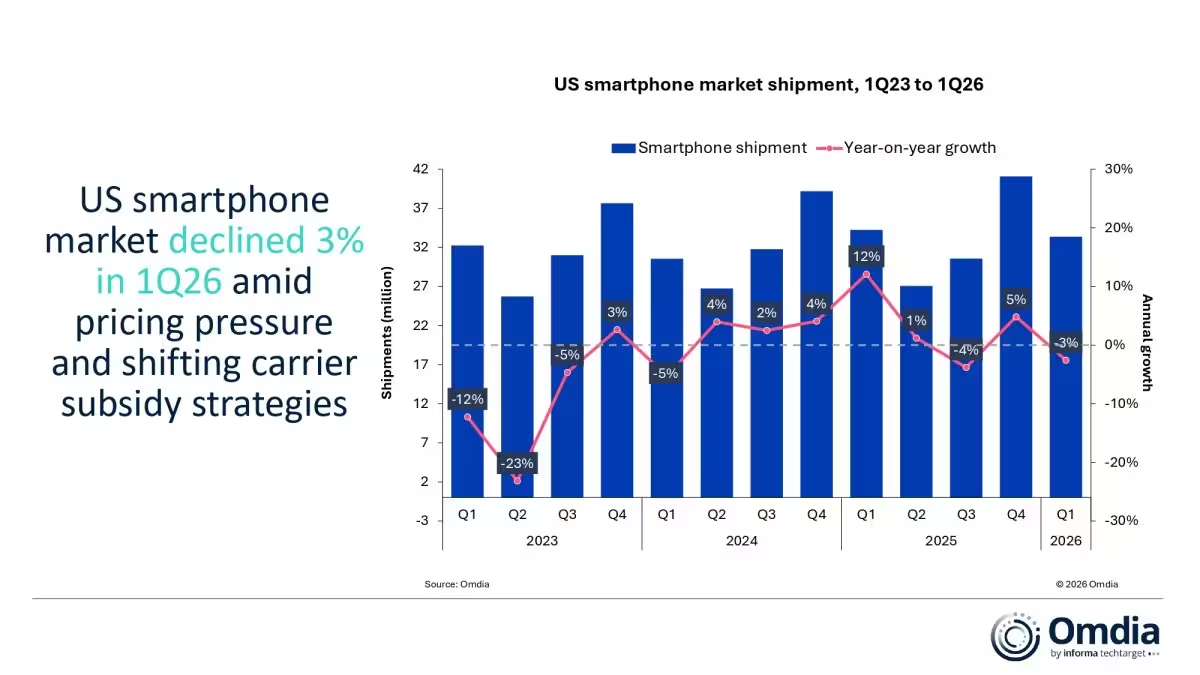
Myynnit haparoivat liikkeelle vuonna 2026. Omdian mukaan Yhdysvaltain älypuhelinmarkkinat kutistuivat 3 prosenttia käyttövuositasolla vuoden 2026 ensimmäisellä neljänneksellä, laskeuen 33,4 miljoonaan yksikköön. Pinta-alaltaan muutos on pieni, mutta taustalla vaikuttavat voimat viittaavat johonkin monimutkaisempaan kuin pelkkään kausivaihteluun.
Valmistajat aloittivat vuotta kantamuksin. Vuoden 2025 ensimmäisellä neljänneksellä monet merkit hamstrasivat varastoja Trumpin hallinnon määräämien tuontitullien edellä, ja tuo keinotekoinen etukäteisvarastointi jätti heikomman kysyntäjäljen vuoden 2026 ensimmäiselle neljännekselle. Kun siihen lisää muistipiirien hinnannousun ja kuluttajien yleisen pidättyvyyden päivityksissä, syntyy markkina, joka tuntuu puristuvan sekä tarjonnan että kysynnän suunnalta.
Sijoitusten muutokset ja premium-taistelu
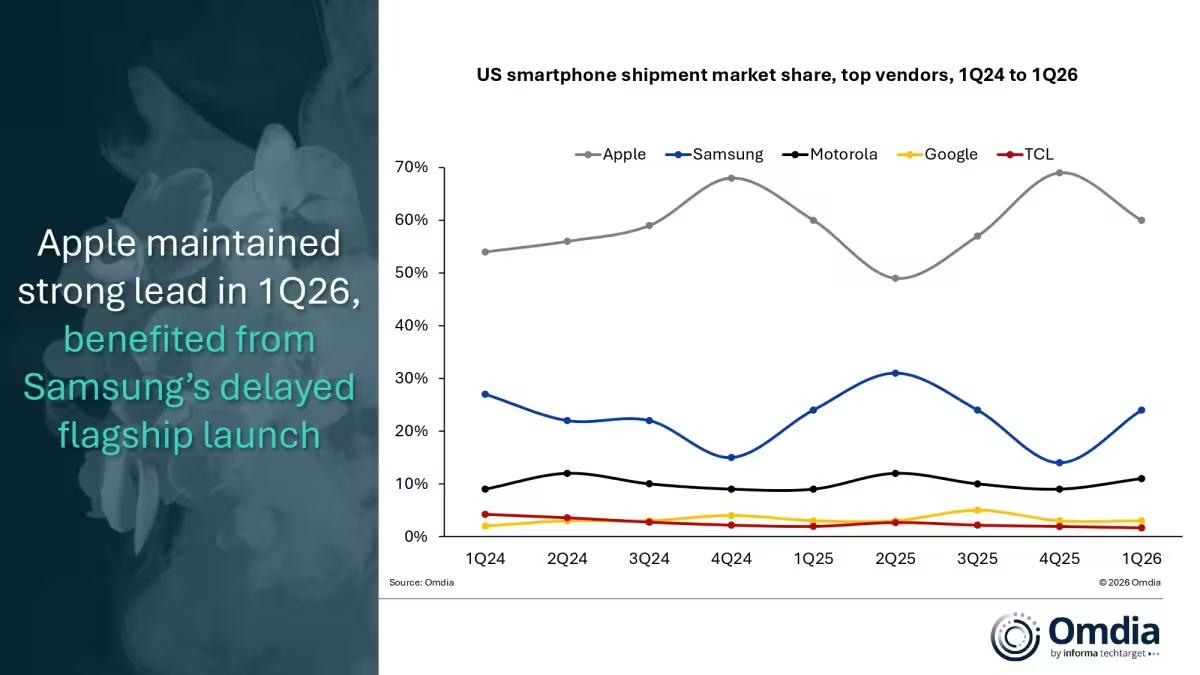
Apple säilytti markkinajohtajan aseman, mutta toimitukset laskivat 3 prosenttia. iPhone 17 hallitsi yhtiön lukuja, muodostaen 70 prosenttia Applen toimituksista, sillä monet ostajat valitsivat uuden mallin odottamisen sijaan. Samsung piti toista sijaa, mutta sen volyymit vähenivät 5 prosenttia. Galaxy S26 saapui noin kuukautta viime vuotta myöhemmin, mikä tiivisti myyntivauhtia. Siitä huolimatta S26 keräsi noin 25 prosenttia enemmän ennakkotilauksia kuin S25.
Motorola oli silmiinpistävä tekijä. Sen toimitukset kasvoivat 18 prosenttia päivitetyllä Moto G -mallistolla, joka kattoi yli 70 prosenttia volyymista. Google laski 7 prosenttia, kun Pixel 10:n myynti pysähtyi ja varhainen Pixel 10a -julkaisu ei täysin onnistunut herättämään vauhtia.
Esille nousee markkina, joka hiljalleen polarisoituu. Halvimman hintaluokan taso osoittautui yllättävän sitkeäksi: alle 276 euron segmentti kasvoi 8 prosenttia. Toisessa päässä yli 736 euron premium-puhelimet laskivat vain 1 prosenttia. Keskiluokka sai osumaa. 276–551 euron laitteet vähenivät 19 prosenttia, kun taas 552–644 euron luokka laski 6 prosenttia. Kuluttajat joko vaihtavat edullisempiin puhelimiin tai ovat yhä valmiita käyttämään rahaa huippuluokan laitteisiin, jolloin keskitaso puristuu.

Mihin ala suuntaa tästä eteenpäin? Analyytikot osoittavat operaattoriyhteistyöiden suuntaan paineen tasaajana. Liittymäehtoiset kampanjat ja tiiviimpi yhteistyö yhdysvaltalaisten operaattoreiden kanssa voivat vaimentaa komponenttien hinnannousun siirtymistä kuluttajahinnoitteluun ja pitää laitteet liikkeessä. Se ei ole ihmelääke, mutta käytännöllinen vipu.
Omdian näkymät ovat varovaiset. Ensimmäisen neljänneksen laskun ja nykyisen kustannusympäristön jälkeen he odottavat koko yhdysvaltalaisten älypuhelinmarkkinoiden kutistuvan noin 4 prosenttia vuonna 2026. Pienet prosenttiyksiköt, kyllä, mutta riittävästi pakottamaan strategiamuutoksiin: lanseerausaika on tärkeä, varastosuunnittelu vielä tärkeämpää, ja keskihintaisen portfolion uudistamista saatetaan tarvita.

Valitse mikä näkökulma tahansa, kuva on johdonmukainen: markkina tasapainottuu kustannuspaineiden ja muuttuvien kuluttajaprioriteettien alla. Ne brändit, jotka tunnistavat muutoksen nopeammin ja tekevät tiiviimpää yhteistyötä operaattoreiden ja kampanjoiden kanssa, saavat parhaat mahdollisuudet vakauttaa myyntiä tulevina kuukausina.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.