

Applen ensimmäinen taittuva iPhone herättää jo nyt sekä innostusta että skeptisyyttä. Viimeaikaiset analyytikoiden liikkeet viittaavat siihen, että sijoittajat saattavat hinnoitella osakkeeseen odotuksia, jotka ovat optimistisempia kuin markkinan realistinen kyky toteuttaa — etenkin jos Apple asettaa hinnan lähelle Samsungin tasoa, eli noin 2 000 dollaria.
Jefferies laskee odotuksiaan — ja muuttaa Applen suositusta
Välittäjäyhtiö Jefferies yllätti markkinat laskemalla Applen suosituksen Holdista Underperformiksi. Jefferies katsoo, että Wall Street on ylireagoimassa ensi vuoden iPhone 18 -malliston odotuksiin, erityisesti huhuttuun iPhone 18 Fold -versioon. Tällainen optimismi on Jefferiesin mukaan jo osittain hinnoiteltu Applen osakkeeseen, mikä jättää vähän tilaa yllätykselliselle kurssinousulle, jos kysyntä heikkenee.
Samalla Jefferies teki pienen alennuksen tavoitehinnassaan, mikä viestii huolta siitä, että pidemmän aikavälin kasvu voi osoittautua maltillisemmaksi kuin markkina odottaa. Tämä arvostusmuutos ei välttämättä tarkoita, että Apple olisi heikko yritys — pikemminkin se heijastaa analyytikon varovaisuutta hinnoittelun, tuotannon ja kuluttajakysynnän yhdistelmän suhteen. Sijoittajille tämä tarkoittaa riskien uudelleenarviointia: kuinka paljon premium-tuotteeseen voi luottaa arvonnousun moottorina ilman selkeitä uusien ominaisuuksien ajureita?
Miksi iPhone 18 Fold voi olla riskialtis panostus
Jefferiesin varovaisuuden ytimessä on hinnoittelu. Jos Apple asettaa ensimäisen taittuvan iPhonen hinnan noin 2 000 dollariin, siis samaan suuruusluokkaan kuin Samsung Galaxy Z Fold 7, hintakatto voi rajoittaa laajan käyttöönoton. Jefferiesin mukaan 2 000 dollarin taso lähestyy monen mainstream-ostajan kärkipistettä taittuvien laitteiden kohdalla — mikä puolestaan voi johtaa siihen, että korkea hintalappu supistaa merkittävästi myyntivolyymiä.
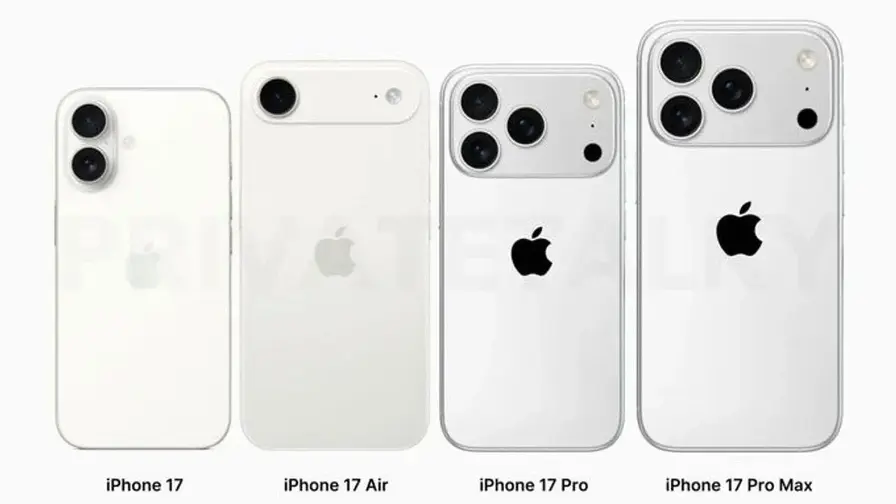
Hinnoittelun lisäksi kysymys on innovaation todellisesta arvosta. Jefferies huomauttaa, että ilman aidosti erottuvia ja välittömästi käyttäjälle tuntuvia uusia ominaisuuksia pelkkä premium-muotoilu ja vähäiset parannukset eivät välttämättä riitä perustelemaan sekä korkeaa hinnanalennusta että laajaa vaihtosyklin kiihtymistä. Esimerkiksi iPhone Airin erittäin ohut design ei ole vielä saavuttanut läpimurtoa kuluttajaryhmissä, mikä voi toimia varoittavana esimerkkinä siitä, ettei jokainen uusi premium-variantti automaattisesti muutu massasuosikiksi.
Lisäksi taittuvien laitteiden kohdalla on teknisiä ja käytännöllisiä huolia: sarana- ja näytöteknologia, pitkäaikainen kestävyys, korjaus- ja huoltokustannukset sekä käyttöjärjestelmän ja sovellusten optimointi uutta muotokieltä varten. Nämä tekijät vaikuttavat paitsi tuotteen käyttöarvoon myös jälleenmyyntiarvoon ja asiakkaiden ostopäätökseen. Apple joutuu punnitsemaan, kuinka paljon he voivat veloittaa innovaatioista ilman, että kuluttajat kokevat hinnan suhteettomaksi saavutettuihin hyötyihin nähden.
Toinen huomionarvoinen tekijä on jakelu ja markkinointi: premium-hintainen taittuva iPhone vaatii sekä selkeän viestin siitä, miksi kuluttajan kannattaa päivittää, että toimivan myyntiverkoston, joka osaa perustella hinnan lisäarvon. Palveluiden ja ekosysteemin rooli korostuu: Apple voi pyrkiä kompensoimaan laitehintaa kasvattamalla palveluiden käyttöä (kuten iCloud, Apple Music, App Store -kulutus), mutta tämä strategia edellyttää vahvaa sitoutumista käyttäjiltä eikä toimi automaattisesti laajentavana kasvun lähteenä ilman laitetason menestystä.
Markkinan odotukset ja miten ne syntyvät
Apple on aiemmin vienyt joitakin aiemmin Pro-luokan piirteitä laajempaan käyttöön — esimerkiksi 120 Hz ProMotion -näytön siirtäminen perus iPhone 17 -malleihin. Tällaiset siirrot osoittavat, että ominaisuuksien demokratisointi voi kasvattaa perusmallien vetoa. iPhone 17 -sarjan vahva alku myyntiluvuissa on ruokkinut odotuksia siitä, että seuraava sykli voisi olla vieläkin voimakkaampi. Jefferies kuitenkin muistuttaa, että menestystä ei kannata ottaa itsestäänselvyytenä: aikaisemmat voitot on saatettu jo hinnoitella osakkeen kurssiin, eikä niiden toistuminen ole taattua.
Markkinan odotukset muodostuvat monista lähteistä: analyytikkoarvioista, ennakkomyyntiluvuista, operaattoriverkostojen palautteesta sekä kilpailijoiden liikkeistä. Siksi on tärkeää erottaa, mikä osa positiivisesta sentimentistä pohjautuu todellisiin kuluttajapreferensseihin ja käyttötestien tuloksiin, ja mikä osa on spekulaatiota. Käytännössä sijoittajien tulisi tarkastella paitsi alustavia ennakkomarkkinatutkimuksia myös supply chain -indikaattoreita, kuten komponenttien tilausmääriä ja tuotantokapasiteetin laajennuksia, jotka ennustavat todellista myyntipotentiaalia.
Lisäksi kansainvälisillä markkinoilla hinnoittelun vaikutus vaihtelee: 2 000 dollarin hinta voi tuntua eri tavoin Euroopassa, Aasiassa tai kehittyvillä markkinoilla, kun otetaan huomioon valuuttakurssit, verot ja ostovoima. Apple on tottunut segmentoitumaan eri hintapisteisiin ja hyödyntämään brändiään premium-kategoriassa, mutta taittuvan laitteen kohdalla kysyntä voi olla erityisen herkää alueellisille eroille.
Sekoitetut analyytikonäkemykset: toiset ovat bull-arvolla, toiset varovaisia
Kaikki analyytikot eivät jaa Jefferiesin pessimismin sävyä. Viikon alussa Seaport Research Partners piti Applen ostosuosituksen voimassa ja asetti tavoitehinnaksi huomattavasti korkeamman 310 dollarin, perustellen näkemyksensä Applen parantuneella kyvyllä rahastaa ekosysteemiään. FactSetin data osoittaa myös, että suurin osa seuratuista välittäjistä suosittaa edelleen Applea: kymmeniä pitävät yritystä ostamisen arvoisena, kun muutama — kuten Jefferies — ovat varovaisempia.
Tällainen jako analyytikkoyleisössä heijastaa laajempaa keskustelua: onko Apple vielä kyvykäs laajentamaan marginaalejaan ja kasvattamaan käyttäjäpohjaansa hintaa nostamatta liikaa, vai onko yhtiön kasvu ollut pitkälti erilaisten kertaluontoisten tekijöiden ansiota, kuten tuotepäivitysten ajoituksesta ja suotuisista makro-olosuhteista? Molemmat näkökulmat pitävät sisällään loogisia argumentteja, joten sijoittajat joutuvat usein painottamaan joko kasvu- tai arvonmääritysriskejä omien tavoitteidensa mukaan.
Analyyttinen hajonta tarjoaa sijoittajille myös mahdollisuuden: ne, jotka uskovat Applen kykyyn kasvattaa ekosysteemin tulovirtoja, saattavat nähdä taittuvan iPhonen katalysaattorina palveluiden käytön lisääntymiselle. Toisaalta varovaisemmat sijoittajat saattavat odottaa konkreettisia myyntilukuja ja katelukemia ennen lisäpositioiden ottamista. Tämä erimielisyys tekee markkinasta kiinnostavan, mutta myös riskipitoisen sijoitusalustan lyhyellä aikavälillä.
Mitä sijoittajien kannattaa seurata seuraavaksi
- Virallinen hinnoittelu: jos lähtöhinta on noin 2 000 dollaria, se testaa kuluttajakysyntää taittuville laitteille ja voi vaikuttaa myyntivolyymeihin.
- Ominaisuuserottelu: tarjoaako iPhone 18 Fold selkeitä etuja nykyisiin iPhoneihin ja kilpailijoihin nähden, vai jäävätkö erot pinnallisiksi?
- Vaihtosyklin signaalit: ohjaako päivityksiä hintakannustin vai todellinen teknologinen hyppy, joka motivoi käyttäjiä päivittämään laitteensa?
- Lähiajan myyntidata: kuinka paljon iPhone 17 -sarjan vahvuudesta on toistettavissa ja kuinka paljon oli kertaluonteinen ylireagointi markkinasta tai erityistarjouksista?
On hyödyllistä seurata myös operaattoreiden ja jälleenmyyjien reaktioita: tarjoavatko ne rahoitus- tai vaihtotarjouksia, jotka voivat pehmentää korkean listahinnan vaikutusta kuluttajalle? Lisäksi toimitusketjun signaalit — kuten komponenteista vastaavien yritysten tilausmäärät tai tuotantolinjojen laajennukset — kertovat usein ennakolta, kuinka luottavaisesti valmistaja suhtautuu kysyntään.
Kuvittele se kuhina, kun Apple julkistaa ensimmäisen taittuvan iPhonen: otsikot, ensikättelyarvostelut ja uusi aalto spekulaatiota. Mutta kuten Jefferies varoittaa, hypellä on kaksiteräinen vaikutus. Jos laite julkaistaan hyvin korkealla hinnalla ja vain vähäisillä uusilla ominaisuuksilla, ne sijoittajat, jotka ostivat huhujen perusteella, saattavat olla ensimmäisiä myyjiä, kun markkina herää todellisuuteen.
Samaan aikaan kannattaa muistaa, että Apple on historiassa kyennyt luomaan uuden markkinakategorian tai määrittelemään sen uudelleen. iPodista iPhoneen ja iPadiin yhtiö on onnistunut viestimään tuotteen käytännön arvon niin, että kuluttajat ovat valmiita maksamaan premium-hintaa. Kysymys kuuluu, tapahtuuko sama nyt taittuvien laitteiden kohdalla — ja pystyykö Apple erottamaan oman ratkaisunsa riittävän selkeästi kilpailijoista sekä teknisesti että ohjelmistollisesti.
Lopuksi sijoittajien kannattaa arvioida omia riskinsietotasojaan: ovatko he kiinnostuneita lyhyen aikavälin markkinaliikkeistä vai pitkäaikaisesta ekosysteemin kasvusta? Apple voi jatkaa vakaata kassavirran tuottamista palveluista ja laitteista riippumatta siitä, kuinka hyvin raakakysyntä taittuville iPhoneille kehittyy. Silti uuden tuotteen lanseeraus on aina kriittinen hetki, joka voi joko vahvistaa tai haastaa yhtiön tarinaa sijoittajien silmissä.

"Olen tietoturva-asiantuntija ja seuraan kyberturvallisuuden trendejä. Diginissä jaan vinkkejä ja uutisia, joilla pysyt turvassa digitaalisessa maailmassa."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.