

Euroopan pankit valmistelevat laajoja henkilöstövähennyksiä, kun tekoäly muuttaa arkipäiväistä pankkitoimintaa. Uudet analyysit viittaavat siihen, että kymmenien tuhansien työpaikkojen katoaminen on mahdollista seuraavan vuosikymmenen aikana, kun luotot, maksut ja sisäiset prosessit automatisoidaan yhä laajemmin.
Mitkä työpaikat ovat uhattuina ja miksi
Morgan Stanleyn analyysi, jonka Financial Times raportoi, arvioi, että yli 200 000 pankkityötä Euroopassa voitaisiin poistaa vuoteen 2030 mennessä. Luku vastaa noin kymmenen prosenttia 35 suuremman pankin työvoimasta, ja vaikutukset näkyvät erityisesti vähemmän näkyvissä mutta välttämättömissä tehtävissä: operatiivisissa toiminnoissa, riskienhallinnassa ja compliance-toiminnoissa. Nämä ovat alueita, joissa algoritmit ja koneoppiminen pystyvät käsittelemään taulukoita, tunnistamaan poikkeamia ja tuottamaan raportteja huomattavasti nopeammin kuin manuaaliset tiimit.
Back-office, riskienhallinta ja compliance
Back-office-työt, kuten maksujen käsittely, tietojen validoiminen ja raporttien kokoaminen, sisältävät toistuvia ja sääntöihin perustuvia vaiheita. Koneoppivat mallit voivat automatisoida suuren osan näistä tehtävistä: ne luokittelevat tapahtumia, tunnistavat petosmalleja ja ylläpitävät auditointilokeja. Riskienhallinnassa mallit voivat ennustaa luottoriskiä, simuloida skenaarioita ja tuottaa varoituksia valvontajärjestelmiin nopeammin kuin perinteiset menetelmät. Compliance-alueella luonnollisen kielen prosessointi (NLP) auttaa säädöstekstin tulkinnassa, sopimusanalyysissa ja tunnistamaan sääntörikkomuksiin liittyviä indikaattoreita.
Tuottavuus ja kustannuspaineet
Pankit laskevat usein, että automaation ja tekoälyn avulla saavutettavat tuottavuushyödyt korvaavat henkilöstövähennysten sosiaaliset ja organisaation sisäiset kustannukset. Samat analyysit viittaavat jopa noin 30 prosentin tuottavuuden nousuun joissakin toiminnoissa, mikä selittää, miksi laitokset etenevät automaatiosuunnitelmissa. Tuottavuusluvut ovat kuitenkin keskiarvoja — todelliset hyödyt riippuvat integraation laadusta, datan saatavuudesta ja mallien ylläpidosta.
Käytännön esimerkit: pankkien ilmoitukset ja ohjelmat
Trendi on jo nähtävissä käytännössä. Goldman Sachs varoitti Yhdysvalloissa henkilöstöään, että palkkakiellot ja leikkaukset, jotka liittyvät sen OneGS 3.0 -tekoälyohjelmaan, saattavat jatkua vuoteen 2025 asti ja vaikuttaa muun muassa asiakasprosessien aloittamiseen ja sääntelyraportointiin. Euroopassa hollantilainen ABN Amro on ilmoittanut suunnitelmista vähentää noin viidesosan työvoimastaan vuoteen 2028 mennessä, ja Société Généralen johto on vihjannut, ettei yksikään rooli ole automaattisesti suojassa, kun pankit tarkastelevat kuluja ja työnkulkuja uudelleen.
Johtajien näkemyserot ja asiantuntemuksen säilyttäminen
Kaikki johtajat eivät kuitenkaan näe asiaa samalla tavalla. Osa alan johtajista varoittaa, että liian laaja inhimillisen harkinnan poistaminen tai nuorempien pankkityöntekijöiden perustaitojen laiminlyönti voi pitkällä aikavälillä heikentää sektorin toimivuutta. Tästä syntyy jännite automaation hyötyjen ja ydintaitojen, kuten luotonantopäätösten ja kompleksisten tapausten arvioinnin, säilyttämisen välillä. Se, kuinka nopeasti työpaikkoja katoaa ja kuinka monesta tehtävästä tulee muuntunut rooli, riippuu tästä tasapainosta.
Mitä tämä tarkoittaa laajemmalle markkinalle
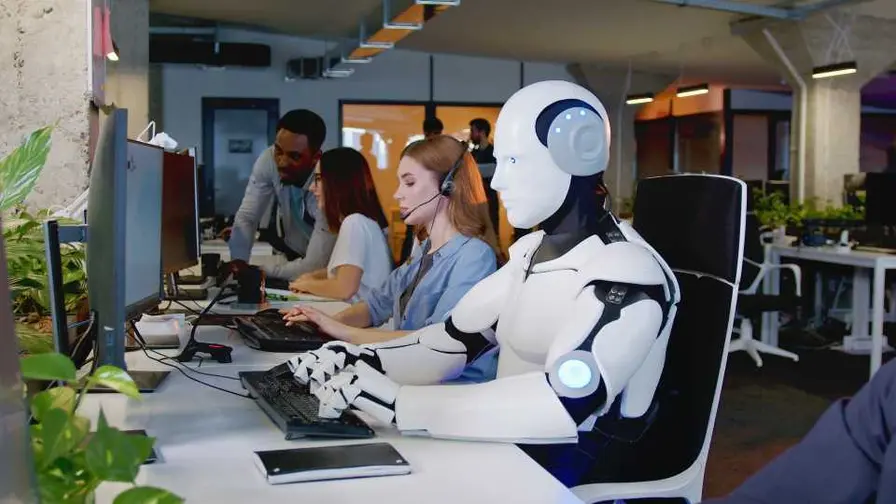
Tekoälyn ajamat irtisanomiset pankkialalla ovat osa laajempaa keskustelua teknologiasta ja työstä. Asiantuntijat ovat pitkään varoittaneet, että tekoäly voi johtaa laaja-alaiseen työn uudelleenjärjestelyyn eri toimialoilla, ja pankkisektori kuuluu yhä tiiviimmin tämän muutosprosessin piiriin. Työntekijöille välitön haaste on uudelleenkouluttautuminen valvontatehtäviin, mallihallintaan, datatieteeseen ja asiakaspalvelun asiantuntijaroleihin, jotka ovat vaikeammin automatisoitavissa.
Vaikutukset työntekijöihin ja osaamisen uudelleen suuntaaminen
Pankkityöntekijöille muutos voi tarkoittaa siirtymää rutiinitehtävistä kohti tehtäviä, joissa korostuvat valvonta, ennakointi ja vuorovaikutus asiakkaiden kanssa. Uudelleenkoulutus (reskilling) ja osaamisen kehittäminen korostuvat: taitoja kuten datan analysointi, mallien tulkinta, eettinen arviointi ja sääntelytuntemus tarvitaan yhä enemmän. Lisäksi työelämän muutos vaatii organisaatioilta investointeja henkilöstön koulutusohjelmiin, mentorointiin ja siirtymävaiheen tukitoimiin, jotta osaava henkilöstö voidaan säilyttää ja hyödyntää uusissa rooleissa.
Vaikutus asiakkaisiin, sääntelyyn ja toiminnan jatkuvuuteen
Asiakkaille ja sääntelyviranomaisille muutos nostaa esiin uusia kysymyksiä operatiivisesta resilienssistä, läpinäkyvyydestä ja konttoriverkoston tulevaisuudesta. Kun pankit sulkevat fyysisiä toimipisteitä ja luottavat yhä enemmän automatisoituihin järjestelmiin ja chatboteihin, valvonnan ja auditoinnin merkitys kasvaa. Sääntelyyn liittyvät vaatimukset, kuten mallien validointi, selitettävyyden vaade ja tietosuoja, edellyttävät, että tekoälyratkaisut dokumentoidaan ja testataan järjestelmällisesti.
Rakennemuutos: uudet työnkuvat ja tekniset taidot
Tekoäly ei ainoastaan vähennä tiettyjä tehtäviä, vaan muuttaa myös työn sisältöä ja työnkuvia. Uusia rooleja syntyy esimerkiksi mallinhallinnan (model governance), algoritmien eettisen arvioinnin, dataintegraation ja kyberturvallisuuden alueille. Pankeilla tulee olemaan tarve data-arkkitehdeille, ML-ops-osaajille ja compliance-teknologian asiantuntijoille. Nämä uudet tehtävät vaativat teknistä pätevyyttä yhdistettynä toimiala- ja sääntelytuntemukseen.
Samalla pankkien on ylläpidettävä ihmisen ja koneen yhteistyötä (human-in-the-loop). Ihmisen rooli tärkeissä päätöksissä — kuten poikkeustapauksissa, eettisissä arvioissa ja kriittisissä asiakaskohtaamisissa — säilyy, vaikka suurin osa rutiinista siirtyisi automaatioon. Tämän tasapainon löytäminen on keskeistä, jotta asiakkaiden luottamus säilyy ja pankit voivat vastata myös harvinaisiin mutta vaikutuksiltaan merkittäviin tapahtumiin.
Teknologinen kehitys tarjoaa mahdollisuuden myös parempaan palveluun: personoidut neuvontaratkaisut, automatisoidut riskimittarit ja reaaliaikainen analytiikka voivat parantaa asiakaskokemusta, jos ne toteutetaan hallitusti ja asiakaslähtöisesti.
Lisäksi markkinaolosuhteet ja kilpailu vaikuttavat pankkien päätöksiin. Fintech-yritykset ja digitaaliset toimijat ovat kiristäneet kilpailua erityisesti kuluttajapalveluissa ja maksujärjestelmissä, mikä pakottaa perinteiset pankit investoimaan automaatioon ylläpitääkseen kilpailukykyään ja pienentääkseen kustannusrakennettaan.
Yhteiskunnallinen näkökulma on myös merkittävä: laajat henkilöstövähennykset vaikuttavat paikallisiin työmarkkinoihin ja talouksiin. Pankit ja viranomaiset kohtaavat odotuksen yhteistyöstä muutoksessa: sosiaalisen vastuun näkökulmasta priorisoidaan usein uudelleentyöllistymisen tukeminen, työllisyysvaikutusten lieventäminen ja oikeudenmukaiset siirtymät työntekijöille.
Lopulta tekoälyn nousu pankkialalla ei ole vain leikkauksista kertova ilmiö. Se on rakenteellinen muutos, joka muokkaa työnkuvia, arvostaa uusia teknisiä taitoja ja pakottaa toimijat punnitsemaan tehokkuushyödyt ihmisen harkintakyvyn ja toimialan luottamuksen suhteen. Ne pankit, jotka onnistuvat yhdistämään teknisen osaamisen, vahvan valvonnan ja asiakaslähtöisen etiikan, voivat sekä parantaa kannattavuuttaan että ylläpitää luottamusta asiakkaiden ja sääntelyä kohtaan.

"Minua kiehtoo mobiililaitteet ja älypuhelimien kehitys. Kirjoitan artikkeleita uusista laitteista, testeistä ja käyttäjäkokemuksista."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.