

SpaceX valmistelee raporttien mukaan uutta toissijaista osakeantia, joka voisi nostaa yhtiön yksityisen arvostuksen kohti 800 miljardin dollarin tasoa — nousun, joka sijoittaisi Elon Muskin avaruusyhtiön arvokkaimpien yhdysvaltalaisten yksityisten yritysten joukossa OpenAI:n yläpuolelle.
Miksi 800 miljardin dollarin tavoite on mahdollinen — mutta ei taattu
Wall Street Journalin mukaan SpaceX:n talousjohtaja Bret Johnson on esitellyt suunnitelmia toissijaisesta myynnistä ja keskustellut mahdollisesta pörssilistautumisesta sijoittajien kanssa. Yrityksen sisäpiiriläiset kertovat, että IPO voisi toteutua jo myöhään vuonna 2026, mutta mitään ei ole varmistettu. 800 miljardin dollarin lukema on kunnianhimoinen — suunnilleen kaksinkertainen SpaceX:n edellisen toissijaisen osakeannin 400 miljardin arvostukseen verrattuna — mutta yhtiön uskolliset sijoittajat ovat aiemmin olleet valmiita tukemaan korkeampia hintalappuja.
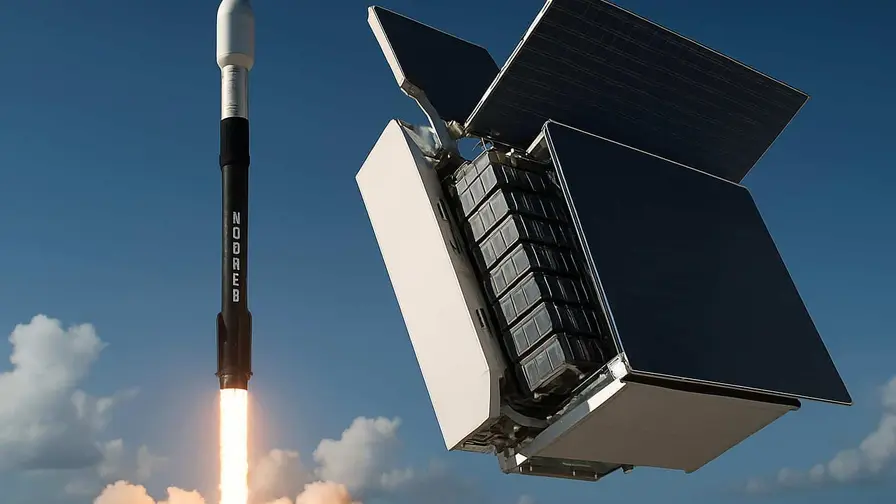
Viimeisen vuosikymmenen aikana SpaceX on sijoittanut voimakkaasti uudelleenkäytettäviin kantoraketteihin, laajentanut laukaisukapasiteettiaan ja kasvattanut satelliittikalustoaan. Nämä investoinnit ovat johtaneet vahvaan kaupalliseen ja valtion kysyntään, mikä asettaa yhtiön kilpailemaan suoraan muun muassa Jeff Bezosin Blue Originin kaltaisten toimijoiden kanssa arvokkaista sopimuksista. Samalla Starlink — SpaceX:n matalalla kiertoradalla toimiva satelliittilaajakaistakonstellaatio — on yksi yhtiön arvokkaimmista omaisuuseristä, tarjoten maailmanlaajuista laajakaistapalvelua ja uusia tulovirtoja.

Lisäksi SpaceX kehittää suoraa suoraa-mobiiliyhteyttä (direct-to-cell) matkapuhelimiin ja on hiljattain käyttänyt yli 20 miljardia dollaria EchoStarin spektrioikeuksien hankintaan tätä tavoitetta tukemaan. Tällainen strateginen panostus kertoo siitä, että yhtiö rakentaa useita pitkäkestoisia liiketoimintalinjoja laajemman SpaceX-brändin sisään sen sijaan, että se luottaisi vain laukaisupalveluihin.
Sijoittajat ja markkinat seuraavat tilannetta tarkasti. Monet osakkeenomistajat ovat pitkään odottaneet pörssilistautumista, koska SpaceX on keskeisessä roolissa Yhdysvaltojen avaruus- ja puolustusohjelmissa. Elon Musk on jopa vihjannut mahdollisuudesta antaa Tesla-osakkeenomistajien osallistua SpaceX:n kasvuun, huolimatta siitä, että tällainen siirto toisi mukanaan oikeudellisia ja logistisia haasteita. Aiemmin on julkisesti keskusteltu myös Starlinkin eriyttämisestä omaksi yhtiökseen, ja mahdollinen IPO sisältäisi todennäköisesti Starlink-liiketoimintayksikön.
Se, saavuttaako yhtiö lopulta 800 miljardin dollarin arvostuksen, riippuu markkinaolosuhteista, suoraa-mobiiliyhteyksien toteutuksesta, Starlinkin kaupallistamisesta ja siitä, miten yhtiö navigoi sääntely- ja oikeudellisten haasteiden läpi. Silti uudelleenkäytettävien laukaisuvalmiuksien, laajenevien satelliittipalveluiden ja syvien valtionsuhteiden yhdistelmä pitää SpaceX:n vahvassa asemassa oikeuttaa korkea arvostus — mikäli kaikki sujuu suunnitelmien mukaan.
Tekniset ja liiketoiminnalliset ajurit arvostukselle
Arvostuksen muodostumista ohjaavat useat tekniset ja kaupalliset tekijät. Uudelleenkäytettävien rakettien (kuten Falcon 9 ja Starship-konsepti) kehitys alentaa yksikkökustannuksia pidemmällä aikavälillä ja mahdollistaa suuremman laukaisuvolyymin. Kun laukaisukustannukset laskevat ja ajokelpoiset raketit yleistyvät, kaupalliset asiakkaat sekä valtion virastot nähdä suurempaa kilpailukykyä SpaceX:ssä.
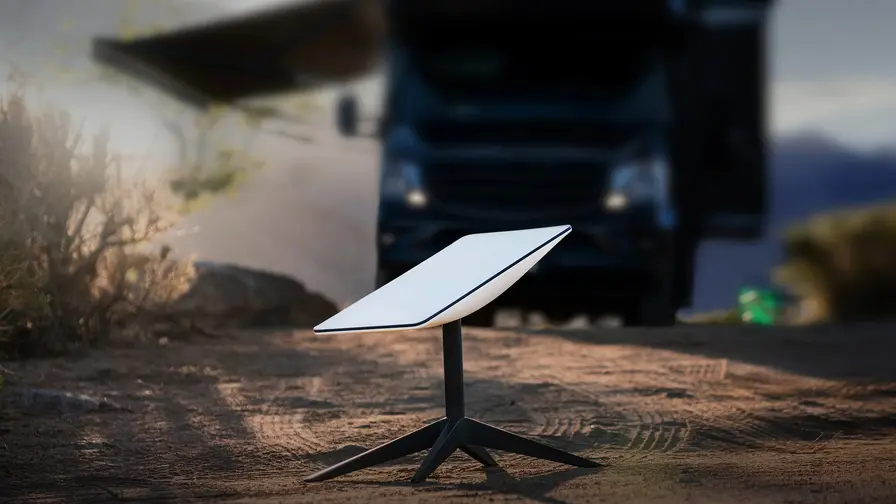
Satelliittiverkkojen näkökulmasta Starlinkin kapasiteetin kasvu, maantieteellinen peitto ja palvelutasot (residential, enterprise, maritime, aviation, IoT) tuovat monipuolisia tulonlähteitä. Starlinkin tulonmuodostusstrategiaan kuuluu tilaajamaksut, sopimukset yritysasiakkaille, valtion- ja sotilasasiakkaiden sopimukset sekä lisäpalvelut, kuten korkeamman nopeuden yhteydet ja alustoihin integroidut palvelut. Monet analyytikot arvioivat, että Starlinkin kyky muodostaa toistuvia tuloja (recurring revenue) on keskeinen tekijä IPO-arvostuksessa.
Direct-to-cell -teknologia avaa markkinat sadoille miljoonille matkapuhelinasiakkaille ilman perinteistä infrastruktuuria, mutta tekninen toteutus vaatii sekä spektrin hallintaa että laitetasoista integraatiota. SpaceX:n EchoStar-osto merkitsi suurta panostusta spektriin, mikä antaa yhtiölle paremman aseman neuvotella operaattoreiden ja laitevalmistajien kanssa sekä kehittää kaupallisia palvelumalleja.
Markkinariskit, kilpailu ja regulaatio
Vaikka teknologia ja markkinapotentiaali ovat merkittäviä, riskit ovat yhtä lailla huomattavat. Kilpailijat kuten OneWeb ja Amazonin Kuiper pyrkivät myös laajentamaan satelliittilaajakaistaa, mikä voi painaa hintoja ja vaikuttaa ARPU:hun (Average Revenue Per User). Blue Origin ja muut kantorakettitoimijat haastavat laukaisumarkkinaosuuksia valtion- ja kaupallisissa hankinnoissa.
Sääntely on toinen merkittävä muuttuja. FCC:n ja kansainvälisten viranomaisten hyväksynnät, spektrijako, ympäristövaikutukset sekä kansallinen turvallisuus voivat hidastaa tai rajoittaa joidenkin liiketoimintamallien toteutumista. Lisäksi suuret yritysjärjestelyt ja spektrikaupat voivat joutua CFIUS- tai muiden tarkastusmekanismien kohteeksi Yhdysvalloissa.
Oikeudelliset haasteet, kuten sopimusriidat tai immateriaalioikeudelliset kiistat, voivat vaikuttaa sekä kuluihin että aikatauluihin. Yhtiön on myös osoitettava sijoittajille selkeä tie kannattavuuteen, sillä korkea kasvuarvostus perustuu pitkälti odotuksiin tulevasta kassavirrasta ja markkinaosuuden laajenemisesta.
IPO:n rakenne ja mahdolliset skenaariot
Listautumisen rakenne voi vaihdella. Mahdollinen IPO voisi sisältää kokonaisuuden, jossa Starlink erotetaan omaksi yksikökseen, tai vaihtoehtoisesti SpaceX listautuu yhtenä kokonaisuutena, sisältäen sekä laukaisuliiketoiminnan että satelliittiverkon. Eri vaihtoehdoilla on eri vaikutus sijoittajapohjaan, arvostuslaskelmiin ja regulaatioherkkyyteen.
Joissain skenaarioissa yhtiö saattaa päättää myydä osakkeita vain rajoitetulle joukolle (toissijainen osakeanti), mikä voi nostaa yksityistä arvostusta ennen julkista tarjousta. Tällainen askel voi toimia indikaattorina markkinoille, mutta myös lisätä paineita osoittaa yksityiskohtainen kasvun ja kannattavuuden polku ennen laajempaa IPO:ta.
Kaupalliset sopimukset ja valtionkumppanuudet
SpaceX:n vahva asema johtuu osin pitkäaikaisista valtio- ja puolustussopimuksista, mukaan lukien NASA:n ja Yhdysvaltain puolustusministeriön kanssa tehdyt hankinnat. Nämä sopimukset tarjoavat vakaan tulovirran ja referenssejä, jotka lisäävät sijoittajien luottamusta tekniseen osaamiseen ja toimituskykyyn. Samalla kaupallisten asiakkaiden laaja skaala — teleoperaattorit, laivaus- ja lentoliikenne, energia- ja media-alan asiakkaat — monipuolistavat riskiprofiilia.
Käytännössä korkeimman profiilin oikeudelliset ja sopimukselliset vaatimukset voivat koskea turvallisuusluokiteltuja ohjelmia, jolloin osa toiminnasta voi olla suljettua sijoittajien näkymiltä. Tämä voi tehdä arvostuksen arvioimisesta haastavampaa, mutta myös nostaa arvostuksen potentiaalisesti korkeammaksi, jos suljetut sopimukset tuovat vakaata kassavirtaa ja korkeat marginaalit.
Starlinkin kaupallistamisen monimuotoisuus
Starlinkin liiketoimintamalli ei rajoitu vain kotitalousasiakkaille. Yritysratkaisut, laivalla ja ilmateitse tarjottavat yhteydet, hallituksen tietoliikennepalvelut sekä teollinen IoT muodostavat merkittäviä laajentumismahdollisuuksia. Starlinkin satelliittien välisten laseryhteyksien (inter-satellite links) käyttöönotto parantaa latenssia ja kapasiteettia pitkällä aikavälillä, mikä voi mahdollistaa uusia sovelluksia kuten reaaliaikainen viestintä globaaleille verkoille ja kriittiset valmiusratkaisut.
Monet analyytikot seuraavat erityisesti Starlinkin ARPU-kehitystä, tilaajamäärien kasvua ja churn-tasoa. Kannattavuuden kannalta kulujen skaalaetujen saavuttaminen satelliittituotannossa sekä maanpäällisen tukiverkon optimointi ovat kriittisiä askelia.
Taloudelliset indikaattorit ja arvostusmallit
Investoreiden arvostuslaskelmat perustuvat usein diskontattuihin kassavirtoihin (DCF), monikertoimiin (ev/revenue tai ev/ebitda) ja vertailuanalyysiin muista teknologia- ja avaruusyhtiöistä. Koska SpaceX on toistaiseksi yksityinen, markkinat käyttävät usein viimeisimmän toissijaisen osakeannin viitetasoa (esim. 400 mrd.) ja projisoivat skenaarioita eri kasvunopeuksille ja kannattavuuden kehitykselle. Tärkeimmät muuttujat sisältävät Starlinkin tulot, launcher-liiketoiminnan marginaalit, pääomakustannukset uusien rakettijärjestelmien kehityksessä (kuten Starship) sekä tarvittavat lisäinvestoinnit spektrin ja laitteiden integrointiin.
Markkinat painottavat myös likviditeetin vaikutusta: mitä suurempi ja likvidimpi osakemäärä IPO:ssa on, sitä realistisempi ja kestävämpi julkinen arvostus yleensä on. Toissijainen osakeanti voi luoda korkeamman yksityisen arvostuksen, mutta vasta laajempi julkinen kaupankäynti testaa markkinoiden todellisen hyväksynnän.
Johtopäätös: realistinen potentiaali, mutta monia ehtoja
SpaceX:llä on tekninen osaaminen, kaupalliset tuotteet ja valtionkumppanuudet, jotka oikeuttavat korkeat odotukset. Starlinkin kansainvälinen laajentuminen, suora-mobiiliyhteyksien toteutus ja uudelleenkäytettävien rakettien taloudelliset edut luovat vahvan perustan korkealle arvostukselle. Kuitenkin menestys riippuu useiden muuttujien onnistuneesta hallinnasta: teknisestä toteutuksesta, regulaation suunnasta, kilpailijoiden liikkeistä ja markkinatilanteesta IPO:n aikaan.
Jos SpaceX pystyy yhdistämään skaalautuvan Starlink-liiketoiminnan korkean ARPU:n kanssa kustannustehokkaaseen laukaisuoperaatioon ja varmistamaan keskeiset spektrioikeudet sekä laiteintegraatiot, 800 miljardin dollarin arvio ei ole mahdoton. Se on kuitenkin vaativa tavoite, joka edellyttää sekä operatiivista että markkinapoliittista menestystä seuraavien vuosien aikana.
Seuraavien kuukausien ja vuosien aikana sijoittajat, regulaattorit ja teollisuuden toimijat seuraavat SpaceX:n strategisia siirtoja: milloin ja miten toissijainen osakeanti toteutetaan, miten Starlinkin kaupallistaminen etenee ja millainen rakenne mahdollisessa IPO:ssa lopulta nähdään. Nämä tekijät määrittävät pitkälti, nouseeko SpaceX todellakin kohti 800 miljardin dollarin yksityisarvoa vai pysyykö se alhaisemmalla, konservatiivisemmalla arvostustasolla.
Kaiken kaikkiaan SpaceX:n yhdistelmä teknologiaosaamista, infrastruktuuri-investointeja ja aggressiivista markkinalaajentumista tekee yhtiöstä poikkeuksellisen mielenkiintoisen sijoituskohteen — joko yksityisessä rahoituksessa tai mahdollisesti tulevassa julkisessa kaupankäynnissä.

"Minua kiehtoo mobiililaitteet ja älypuhelimien kehitys. Kirjoitan artikkeleita uusista laitteista, testeistä ja käyttäjäkokemuksista."
Keskustelu
Jätä kommentti
Kommentit
Ei vielä kommentteja. Ole ensimmäinen.